- El poder adquisitivo es la capacidad de comprar bienes y servicios con tu dinero; la inflación lo erosiona progresivamente si los ingresos no crecen igual.
- La inflación es la principal amenaza: entre 1990 y 2024, los precios en España aumentaron un 148,6% según el INE mediante el IPC.
- Incrementar ingresos y controlar el estilo de vida son pasos clave; gastar todo el aumento salarial en bienes más caros anula cualquier mejora real.
- Invertir en ETFs, fondos indexados o roboadvisors es la herramienta más accesible para que el interés compuesto contrarreste la pérdida de capacidad adquisitiva.
- Ahorrar sin invertir no es suficiente: como concluye Andrea, solo una cartera diversificada a largo plazo permite no solo preservar, sino aumentar tu poder adquisitivo real.
El poder adquisitivo es un concepto fundamental en economía y finanzas que, además, tiene un impacto directo en tu calidad de vida.
En este artículo te explico qué es el poder adquisitivo, cómo se mide y cómo se calcula, qué factores lo condicionan, cómo ha evolucionado en España y cómo se compara entre países con la paridad de poder adquisitivo.
Además, verás qué puedes hacer para proteger e, incluso, aumentar tu poder adquisitivo frente a la inflación, que con el paso del tiempo va reduciendo lo que puedes comprar con tu dinero.
¿Qué es el poder adquisitivo?
La definición de poder adquisitivo más sencilla es esta: la capacidad de una persona o de una familia para adquirir bienes y servicios con el dinero del que dispone, a los precios vigentes en cada momento. También se le llama capacidad adquisitiva, nivel adquisitivo o poder de compra, y depende de dos variables: lo que ingresas y lo que cuestan las cosas que necesitas comprar.
De este modo, tu nivel adquisitivo está directamente vinculado con el nivel de precios de los bienes y servicios que quieres adquirir. Con una misma cantidad de dinero, tendrás más poder adquisitivo cuanto más bajos estén los precios y menos cuanto más altos estén.
Esto quiere decir que el valor del dinero es relativo: su capacidad de compra cambia a medida que evoluciona la tasa de inflación en una economía determinada. Por ejemplo, el tipo o la cantidad de bienes que podías adquirir en 1990 con el equivalente en pesetas a 1.000 € no es el mismo que puedes adquirir hoy.
Lo habitual es que se produzca una progresiva pérdida de poder adquisitivo con el paso del tiempo, porque las tasas de inflación suelen ser positivas: los precios tienden a subir año tras año.
Cuando los precios bajan de forma generalizada, lo que se conoce como deflación, tu dinero compra más. Sin embargo, son episodios poco frecuentes y no suelen ser una buena noticia para la economía, porque tienden a frenar el consumo y la inversión.
Tipos de poder adquisitivo: nominal, real, individual y de un país
No existe una clasificación oficial, pero cuando se habla de tipos de poder adquisitivo se suelen distinguir estas perspectivas:
- Nominal: la cantidad de dinero que recibes, sin tener en cuenta los precios. Si tu sueldo pasa de 2.000 € a 2.100 € al mes, tu renta nominal ha subido un 5 %.
- Real: lo que ese dinero te permite comprar una vez descontada la inflación. Si en ese mismo periodo los precios han subido un 6 %, tu poder adquisitivo real ha bajado aunque cobres más.
- Individual o del hogar: la capacidad de compra de una persona o de una familia concreta, que depende de sus ingresos, de sus gastos y del lugar en el que vive.
- De un país: el nivel medio de bienes y servicios al que accede su población, que se compara internacionalmente con la paridad de poder adquisitivo (te la explico más abajo).
Estos ejemplos de poder adquisitivo muestran por qué una subida de sueldo solo mejora tu situación si supera a la inflación del mismo periodo.
¿Qué factores afectan al poder adquisitivo?
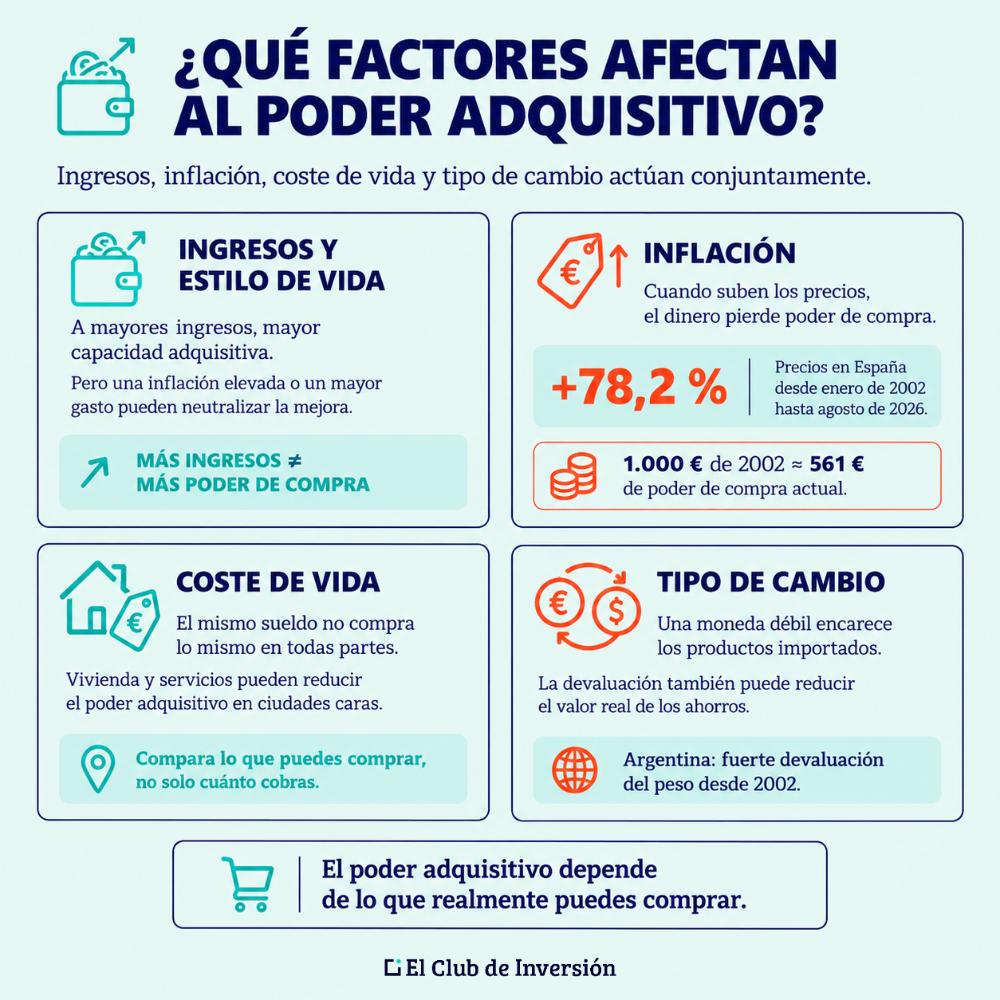
Los factores que más influyen en el poder adquisitivo son el nivel de ingresos, la inflación, el coste de vida del lugar en el que resides y el tipo de cambio de tu moneda. Ninguno actúa de forma aislada: un aumento de sueldo puede quedar anulado por la subida de precios, y un salario alto puede rendir poco en una ciudad cara o en un país cuya moneda se devalúa.
El nivel de ingresos y el estilo de vida
Es el factor más evidente: a mayor nivel de ingresos, mayor capacidad adquisitiva. Pero en economía esto se cumple ceteris paribus, es decir, siempre que el resto de factores se mantengan igual.
Si la inflación sube, tu nivel adquisitivo puede crecer menos que tus ingresos, quedarse igual o incluso reducirse.
Lo mismo ocurre si usas esos mayores ingresos para cambiar tu estilo de vida. Si compras un coche mucho más caro que el anterior o aumentas tu gasto en ocio, la mejora no se traducirá en una situación financiera más desahogada.
Incluso puedes acabar peor que antes, porque los bienes más caros suelen llevar asociados más gastos de mantenimiento. En el caso del coche, más combustible, un seguro más caro y revisiones más costosas.
La inflación, la mayor causa de pérdida de poder adquisitivo
La inflación es el aumento generalizado de los precios de los bienes y servicios en una economía. Cuando los precios suben, el valor relativo del dinero disminuye, y eso se traduce en una pérdida de poder adquisitivo si tus ingresos no crecen al mismo ritmo.
Veámoslo con un ejemplo real. Según la calculadora de variación del IPC del INE, los precios en España subieron un 78,2 % entre enero de 2002, cuando empezó a circular el euro, y agosto de 2026.
Por tanto, para comprar hoy lo mismo que comprabas con 1.000 € en enero de 2002 necesitarías unos 1.782 €. Dicho de otro modo, 1.000 € guardados en un cajón desde la llegada del euro tienen hoy un poder de compra equivalente a unos 561 € de entonces, un 44 % menos.
La velocidad de esa erosión depende del nivel de inflación. En esta tabla puedes ver cuánto tarda el dinero sin rentabilidad en perder la mitad de su poder adquisitivo y qué capacidad de compra conservan 10.000 € con distintas tasas de inflación supuestas:
| Inflación anual supuesta | Años hasta perder la mitad del poder adquisitivo | Poder de compra de 10.000 € tras 10 años | Poder de compra de 10.000 € tras 20 años |
| 2 % | 35 años | 8.203 € | 6.730 € |
| 3 % | 23,4 años | 7.441 € | 5.537 € |
| 5 % | 14,2 años | 6.139 € | 3.769 € |
Elaboración propia. Supuestos: inflación constante durante todo el periodo y dinero sin ninguna rentabilidad.
La diferencia entre un 2 % y un 5 % parece pequeña en un solo año, pero en dos décadas marca la distancia entre conservar dos tercios de tu poder de compra o quedarte con poco más de un tercio.
Si quieres hacer el cálculo con tus propias cifras, con nuestra calculadora de inflación podrás comprobar cuánto poder de compra pierde tu dinero con el paso de los años.
El coste de vida según dónde vivas
Distintos países, e incluso distintas regiones dentro de un mismo país, tienen niveles de vida diferentes. La relación entre los salarios y los precios de los bienes y servicios también cambia según dónde residas.
Por ejemplo, en ciudades con un coste de vida alto, como Madrid o Barcelona, los salarios pueden parecer elevados, pero si la vivienda y los servicios son mucho más caros, el poder adquisitivo real puede ser menor que en zonas con sueldos más bajos y precios más moderados.
Por eso, cuando compares una oferta de trabajo en otra ciudad o en otro país, la pregunta útil es qué te permitirá comprar ese sueldo allí, más que cuántos euros o dólares vas a cobrar.
El tipo de cambio y la devaluación de la moneda
Cuando una moneda pierde valor frente a otras divisas, el poder adquisitivo de sus ciudadanos también puede reducirse, sobre todo en lo que respecta a los productos importados.
Un ejemplo muy ilustrativo es el de Argentina. Con la Ley de Convertibilidad, en vigor desde abril de 1991, el peso argentino mantenía una paridad fija con el dólar estadounidense: un peso equivalía a un dólar.
En enero de 2002, en plena crisis económica, la Ley 25.561 derogó los aspectos esenciales de ese régimen y el peso pasó a sufrir una fuerte devaluación.
Al perder buena parte de su valor frente al dólar, los productos importados, como la tecnología o algunos alimentos, se encarecieron de forma notable. Además, los ahorros en pesos de muchos argentinos perdieron valor en muy poco tiempo, y la inflación se aceleró.
Este caso muestra cómo el tipo de cambio puede influir directamente en el poder adquisitivo. Cuando la moneda local se debilita, no solo se encarecen las importaciones, sino que el efecto se extiende al conjunto de la economía, especialmente en países que dependen mucho de productos del exterior.
¿Cómo se mide el poder adquisitivo?
El poder adquisitivo se mide comparando la evolución de los ingresos con la de los precios. Para los precios, la referencia en España es el Índice de Precios de Consumo (IPC) que elabora el INE, y el resultado se expresa en términos reales: cuánto ha cambiado lo que puedes comprar, una vez descontada la inflación. Entre países, la herramienta es la paridad de poder adquisitivo.
El IPC: qué es y cómo se calcula
El IPC mide la variación de los precios de una cesta de bienes y servicios representativa de lo que consumen los hogares residentes en España.
Según la metodología del INE para el IPC base 2025, vigente desde enero de 2026, esa cesta está formada por 487 artículos agrupados en 13 grupos de gasto, y la importancia de cada uno se determina principalmente con los datos de consumo de la Contabilidad Nacional.
Un detalle que conviene conocer: el IPC solo recoge gastos de consumo. Por eso la compra de una vivienda queda fuera del índice, al considerarse un gasto de inversión, mientras que el alquiler sí forma parte de la cesta.
En la práctica, la variación del IPC es la tasa de inflación, y por tanto, la referencia para seguir la evolución del poder adquisitivo en España. Todos los países utilizan técnicas similares para medir la inflación, aunque con algunas diferencias metodológicas.
¿Cómo se calcula el poder adquisitivo? La fórmula del salario real
Para saber si has ganado o perdido poder adquisitivo, tienes que comparar la variación de tus ingresos con la de los precios en el mismo periodo. La fórmula es la siguiente:
Variación real = (1 + variación de tus ingresos) / (1 + inflación) − 1
Veámoslo con un ejemplo. Supón que cobras 25.000 € brutos al año y te suben el sueldo un 3 %, hasta 25.750 €. Asumiendo una inflación del 4 % en ese mismo año:
- Variación real: 1,03 / 1,04 − 1 = −0,96 %.
- Tu nuevo sueldo, expresado en euros del año anterior: 25.750 / 1,04 = 24.760 €.
- Resultado: aunque cobras 750 € más, tu poder adquisitivo equivale a unos 240 € menos que el año anterior.
Para cifras pequeñas, una aproximación rápida es restar la inflación a la subida de sueldo: 3 % − 4 % = −1 punto. Si quieres afinar, aplica la fórmula completa.
¿Por qué sientes que pierdes más poder adquisitivo del que dice el IPC?
El IPC refleja la cesta de un hogar medio, y tu cesta puede ser muy diferente. Si destinas a la vivienda, la energía o la alimentación una parte mayor de tu presupuesto que la media, tu inflación personal será más alta cuando esos precios suban más que el resto.
La percepción también influye. Un análisis publicado en el Boletín Económico del Banco Central Europeo explica que los consumidores prestan especial atención a los precios de los alimentos porque los compran con frecuencia, pesan mucho en su presupuesto y son difíciles de sustituir. Por eso esos precios influyen de forma desproporcionada en la inflación que perciben.
El BCE ha señalado además que las percepciones de inflación de los consumidores tienden a situarse por encima de la inflación medida, y que los hogares con menos ingresos suelen percibirla más alta.
Puedes estimar tu propia inflación ponderando la subida de precios de cada partida por su peso en tu gasto. Con un ejemplo hipotético:
- Vivienda y suministros: 40 % de tu gasto, con una subida del 6 %.
- Alimentación: 25 % de tu gasto, con una subida del 4 %.
- Resto de gastos: 35 %, con una subida del 1 %.
Tu inflación personal sería 0,40 × 6 + 0,25 × 4 + 0,35 × 1 = 3,75 %. Si el IPC de ese año fuera del 2,5 %, tu pérdida de poder adquisitivo sería claramente mayor que la que sugiere el dato oficial.
Evolución del poder adquisitivo en España: ¿qué dice el histórico?
Según la calculadora del IPC del INE, los precios en España subieron un 156,6 % entre diciembre de 1990 y diciembre de 2025. Por tanto, cualquier persona cuyos ingresos no hayan crecido al menos en esa proporción durante ese periodo ha sufrido una pérdida de poder adquisitivo. Visto al revés, 1.000 € de 1990 equivalen hoy a unos 390 € de entonces.
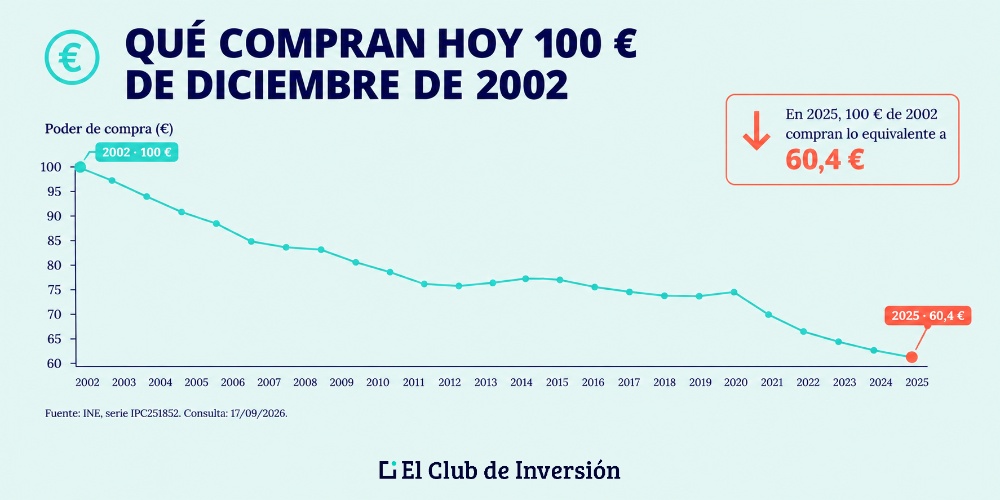
Esta gráfica del poder adquisitivo en España muestra lo que habrían podido comprar 100 € guardados desde diciembre de 2002 a medida que avanzaba el IPC:
Fuente: INE, serie IPC251852 (Nacional, índice general)
El histórico del poder adquisitivo en España deja dos lecturas. La primera es que la erosión es constante en los periodos de inflación moderada y se acelera en los episodios de inflación alta, cuando los precios pueden avanzar en pocos años lo que antes tardaban una década.
La segunda es que el resultado final depende de cómo evolucionen tus ingresos. No todas las rentas se ajustan al mismo ritmo: algunas se revisan según el IPC, otras dependen de convenios que se negocian cada varios años y otras, como los intereses de una cuenta, pueden quedar por debajo de la inflación durante largos periodos.
Por eso, para saber cómo te ha afectado a ti la evolución del poder adquisitivo en España, lo más fiable es comparar la subida de tus ingresos con la variación del IPC entre las mismas fechas, aplicando la fórmula del salario real que has visto antes.
¿Qué es la paridad del poder adquisitivo y para qué sirve?
La paridad del poder adquisitivo (PPA) es un tipo de conversión entre monedas que iguala lo que se puede comprar con ellas en cada país. Sirve para comparar niveles de vida, rentas y producción entre países de forma más fiable que el tipo de cambio de mercado, porque neutraliza las diferencias de precios. Eurostat utiliza para ello una moneda artificial, el Estándar de Poder Adquisitivo (EPA).
Cómo funciona la paridad de poder adquisitivo con un ejemplo
Supón que un café cuesta 2 € en España y 4 unidades de la moneda de otro país, al que llamaré país B. En ese caso, la paridad de poder adquisitivo para el café es de 2 unidades de la moneda B por cada euro: es lo que necesitas gastar allí para comprar lo mismo que compras con 1 € aquí.
Si el tipo de cambio de mercado fuera de 1 unidad de la moneda B por euro, al convertir tus euros te parecería que el café en el país B es el doble de caro. La PPA corrige esa distorsión y permite comparar cuánto se puede comprar realmente con los ingresos de cada país.
Los organismos estadísticos hacen este cálculo con cestas de cientos de productos, no con uno solo. Según explica Eurostat, si un país con precios altos se comparara solo al tipo de cambio de mercado, su PIB parecería mayor de lo que realmente es en relación con los países de precios bajos.
PIB por paridad de poder adquisitivo: el poder adquisitivo por países
El PIB per cápita en PPA es el indicador más utilizado para comparar el poder adquisitivo por países. La tabla recoge los datos del FMI en su informe Perspectivas de la economía mundial para varios países de Europa y América:
| País | PIB per cápita nominal (dólares) | PIB per cápita en PPA (dólares internacionales) | Ratio PPA / nominal | Qué indica |
| Suiza | 115.620 | 102.096 | 0,88 | Precios más altos que en EE. UU. |
| Estados Unidos | 89.991 | 89.991 | 1,00 | Referencia del cálculo |
| Alemania | 60.439 | 74.004 | 1,22 | Precios algo más bajos que en EE. UU. |
| España | 38.290 | 57.034 | 1,49 | Cada dólar rinde bastante más que en EE. UU. |
| Portugal | 32.166 | 50.269 | 1,56 | Precios algo más bajos que en España |
| Chile | 17.735 | 35.649 | 2,01 | El poder de compra local duplica el nominal |
| Argentina | 14.355 | 31.484 | 2,19 | Precios bajos al tipo de cambio de mercado |
| México | 13.741 | 25.682 | 1,87 | El poder de compra local casi duplica el nominal |
| Perú | 9.911 | 19.209 | 1,94 | El poder de compra local casi duplica el nominal |
| Colombia | 8.623 | 22.543 | 2,61 | La mayor diferencia de la muestra |
Elaboración propia con estimaciones del FMI para 2025. El ratio divide el PIB per cápita en PPA entre el nominal: cuanto más alto, más barato es el país respecto a Estados Unidos.
La lectura práctica es que comparar sueldos entre países al tipo de cambio de mercado suele exagerar las diferencias reales de nivel de vida. Un salario que parece bajo convertido a dólares o a euros puede comprar bastante más de lo que sugiere esa conversión, y al revés en los países caros.
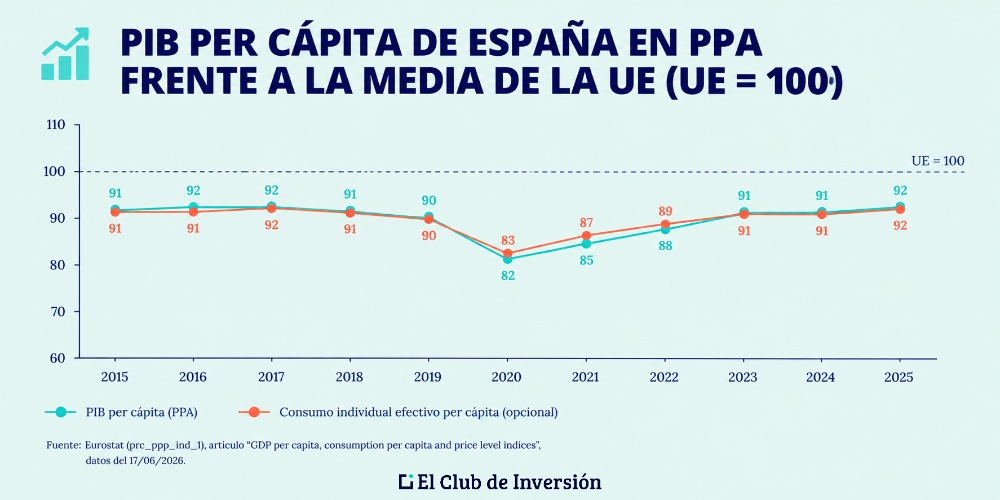
Dentro de Europa, Eurostat publica un indicador con la media de la UE igual a 100. Según sus datos de 2025, España se situaba en 92 tanto en PIB per cápita como en consumo individual efectivo per cápita, y su nivel de precios estaba un 9 % por debajo de la media europea.
Fuente: Eurostat (prc_ppp_ind_1)
¿Cuáles son los países con mayor poder adquisitivo?
En las clasificaciones por PIB per cápita en PPA, los primeros puestos suelen estar ocupados por economías pequeñas, como Singapur, Luxemburgo, Irlanda, Liechtenstein o Suiza, junto con Noruega y algunos países del Golfo.
Pero que un país tenga un PIB per cápita muy elevado no significa que sus habitantes disfruten de un alto poder adquisitivo en la misma proporción.
Según explica Eurostat, el PIB de Luxemburgo se ve impulsado por los trabajadores transfronterizos que no residen en el país, y el de Irlanda por la presencia de grandes multinacionales cuyos beneficios acaban en gran parte en el extranjero.
Por eso, para medir el bienestar material de los hogares, Eurostat prefiere el consumo individual efectivo per cápita. Con ese indicador, en 2025 Luxemburgo seguía en cabeza dentro de la UE, un 45 % por encima de la media, mientras que Irlanda se situaba justo en la media europea. Fuera de la UE, Noruega superaba la media en un 28 %.
Limitaciones de la paridad de poder adquisitivo
La PPA es la mejor herramienta disponible para comparar países, pero conviene usarla con criterio:
- Refleja medias: el PIB per cápita no es un salario y no dice nada sobre cómo se reparte la renta dentro de cada país.
- Usa cestas comparables: los hábitos de consumo cambian de un país a otro, y la cesta común difícilmente encaja del todo con la de un hogar concreto.
- No sirve para diferencias pequeñas: el propio Eurostat advierte de que sus índices indican órdenes de magnitud y que no conviene sobreinterpretar las distancias entre países con valores muy próximos.
- No predice el tipo de cambio: que una moneda parezca barata según la PPA no implica que vaya a apreciarse a corto plazo.
¿Cómo mantener o mejorar tu poder adquisitivo?
Para mantener o mejorar tu poder adquisitivo, necesitas que tu dinero crezca al menos al mismo ritmo que los precios. Las tres palancas principales son aumentar tus ingresos, evitar que tus gastos crezcan al mismo ritmo que ellos e invertir tus ahorros para obtener una rentabilidad que supere a la inflación, siempre de acuerdo con tu perfil de riesgo.
Aumenta tu nivel de ingresos
Incrementar tus ingresos es una forma directa de proteger tu poder adquisitivo o incluso aumentarlo. Puedes conseguirlo de varias formas:
- Negociando mejoras salariales en tu puesto actual, con la inflación del periodo como referencia mínima.
- Cambiando de trabajo o incluso de sector para conseguir un sueldo más alto.
- Construyendo nuevas fuentes de ingresos, alternativas a tu salario, a través de la inversión o del emprendimiento.
En cualquier caso, el aumento de ingresos solo será efectivo si tus gastos no crecen en la misma proporción. De ahí el siguiente punto.
Controla tu estilo de vida
Si consigues aumentar tus ingresos, lo más sensato es destinar al menos una parte del excedente al ahorro y la inversión. Aplicar la idea de págate a ti mismo primero, apartando ese dinero en cuanto cobras, ayuda a que la mejora no se diluya en gastos del día a día.
Esto no quiere decir que no puedas disfrutar de tus logros, darte algún capricho o gastar en lo que te hace feliz. Pero consumir íntegramente cada mejora de ingresos en gastos no productivos te deja igual de expuesto a la inflación que antes.
Invierte para combatir la pérdida de poder adquisitivo
Vivas en España o en cualquier otro país, la inflación hace que el dinero parado pierda valor con el tiempo. Por eso, lo que importa es la rentabilidad real de tu dinero, es decir, la que obtienes una vez descontada la inflación.
Veámoslo con un ejemplo. Asumiendo un depósito al 2,5 % anual y una inflación del 3 %, la rentabilidad real sería 1,025 / 1,03 − 1 = −0,49 % antes de impuestos. Tu saldo crece, pero su poder de compra disminuye.
Eso no significa que las cuentas remuneradas y los depósitos no tengan su función. En mi caso, el fondo de emergencia prefiero tenerlo en cuentas remuneradas, porque para ese dinero priorizo que su valor no baje y poder disponer de él en cualquier momento.
A partir de ahí, qué parte del resto de tus ahorros conviene invertir, y en qué, depende de tu perfil de riesgo, de tu horizonte temporal y de tus objetivos. Lo que sí suele cumplirse es que, a largo plazo, una cartera diversificada tiene más posibilidades de batir a la inflación que el dinero parado, aunque ninguna inversión garantiza la rentabilidad.
Invertir ya no está reservado a quienes tienen grandes patrimonios. Aunque tus ahorros sean modestos, tienes muchas opciones a tu alcance.
Si tienes poca experiencia y un capital no muy grande, una opción habitual es empezar con un buen ETF o fondo indexado de renta variable, directamente o a través de un roboadvisor de calidad que automatice todas las operaciones. Si tu horizonte es la jubilación, también te puede interesar comparar los planes de pensiones y los fondos de inversión.
Aquí tienes algunas ideas más concretas según la cantidad de dinero de la que dispongas:
- Cómo invertir 1.000 euros.
- Cómo invertir 10.000 euros.
- Cómo invertir 30.000 euros.
- Dónde invertir 50.000 euros.
Además, en estos artículos encontrarás los pilares de inversión que considero más interesantes para construir una cartera diversificada:
- Bolsa, ya sea de forma directa o a través de ETF, fondos indexados, roboadvisors o fondos de inversión. También puedes invertir en acciones que repartan dividendos si te interesa recibir ingresos periódicos.
- Inmuebles.
- Criptomonedas.
- Negocios.
- Materias primas.
- Inversiones alternativas.
Por otra parte, te animo a dedicar parte de tu tiempo y de tu dinero a mejorar tu educación financiera. Su efecto sobre tu poder adquisitivo tarda en notarse, pero a medio y largo plazo te ayuda a tomar mejores decisiones con tu dinero.
Conclusión: ¿qué significa el poder adquisitivo más allá de la teoría económica?
El poder adquisitivo es mucho más que un concepto de teoría económica: determina qué puedes permitirte hoy y qué podrás permitirte dentro de diez o veinte años. Por eso, entender qué es la pérdida de poder adquisitivo y cómo se calcula te ayuda a tomar mejores decisiones con tus ingresos y tus ahorros.
Los puntos clave son estos: lo que determina tu poder de compra es la variación real de tus ingresos; tu inflación personal puede ser distinta de la oficial; la paridad de poder adquisitivo es la forma correcta de comparar niveles de vida entre países; y el ahorro, acompañado de una inversión diversificada y a largo plazo, permite que el interés compuesto trabaje a tu favor frente a la inflación.
Opinión personal de Andrea: el poder adquisitivo se cuida mucho antes de notarlo en el bolsillo
Sobre el poder adquisitivo, es esencial señalar que nadie recibe un aviso el día en que su dinero compra un poco menos. Escuchamos noticias sobre la inflación o movimientos en los tipos de interés sin comprender muy bien cómo nos afectan… hasta que nos damos cuenta de que, por ejemplo, llenar el carrito en el supermercado cada vez exige una cantidad de dinero mayor.
Por eso creo que una relación sana con el dinero empieza por mirar más allá de la cifra que aparece en la cuenta y preguntarse qué puede hacer realmente por ti con el paso del tiempo.
Cada persona tiene que encontrar su propio equilibrio entre seguridad y crecimiento, y conocer bien tu perfil es lo que te permite invertir con serenidad ese dinero que no necesitas en el corto plazo para que, con el paso del tiempo, tu poder adquisitivo sea mayor, y no todo lo contrario.
También creo que conviene huir tanto del miedo como de las prisas. La preocupación por la inflación invita a veces a buscar soluciones rápidas o a seguir la moda del momento, y en mi experiencia, lo que mejor protege a largo plazo suele ser mucho menos llamativo: paciencia, diversificación, constancia y ganas de seguir aprendiendo.
El valor del dinero cambia con los años o, mejor dicho, se va deteriorando con el paso del tiempo de forma ajena a nuestro control, pero la forma con que te relacionas con él y las decisiones que tomas sobre tu propio patrimonio sí dependen de ti.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre el poder adquisitivo
Para mantener tu poder adquisitivo en España o cualquier otro país:
- Incrementa tus ingresos mediante mejoras laborales o nuevas fuentes de ingresos.
- Controla tu estilo de vida, evitando que los gastos crezcan al mismo ritmo que los ingresos.
- Invierte en activos como ETFs o fondos indexados, inmuebles, criptomonedas y otros, para así generar rendimientos superiores a la inflación.
Tu sueldo tiene que subir, como mínimo, lo mismo que la inflación del periodo, aunque en términos netos puede no bastar.
Si los tramos del impuesto sobre la renta no se actualizan con la inflación, una subida que solo iguala al IPC puede hacer que pagues proporcionalmente más impuestos.
Este efecto se conoce como progresividad en frío y reduce ligeramente tu poder adquisitivo neto.
Cada país publica su inflación oficial a través de su instituto de estadística.
En Argentina es el INDEC; en México, el INEGI; en Colombia, el DANE; en Chile, el INE, y en Perú, el INEI.
Todos publican el índice de precios al consumidor mensualmente, y con él puedes aplicar la fórmula del salario real para saber cómo evoluciona tu propio poder adquisitivo.
Las pensiones contributivas se revalorizan cada año según el valor medio de las tasas de variación interanual del IPC de los doce meses previos a diciembre.
Este mecanismo está diseñado para compensar la inflación media del año anterior.
Sin embargo, no tiene en cuenta la inflación personal de cada pensionista, que puede ser mayor si su gasto se concentra en partidas que han subido más.
El IPCA es el índice de precios armonizado que se calcula con criterios comunes en la Unión Europea para comparar la inflación entre países.
El IPC es el índice nacional y se usa como referencia en España.
Según el INE, ambos son coherentes pero tienen diferencias de cobertura.
Por ejemplo, el IPCA incluye el gasto de los no residentes en España, mientras que el IPC incluye el gasto de los residentes en el extranjero.
El poder adquisitivo es la capacidad de una persona o familia para adquirir bienes y servicios con su dinero, considerando los precios vigentes en un contexto económico determinado.
Es importante porque determina la calidad de vida y refleja cómo la inflación o los cambios en los ingresos afectan a la capacidad de compra.
La inflación subyacente es la que resulta de excluir del índice general los alimentos no elaborados y los productos energéticos, que son los precios más volátiles.
Sirve para ver la tendencia de fondo de los precios sin el ruido de los vaivenes de la energía.
Si la subyacente sube, suele indicar que la inflación se está trasladando al conjunto de la economía y puede ser más persistente.
La paridad de poder adquisitivo compara la capacidad de compra entre países, ajustando por diferencias en precios y tipo de cambio.
Por tanto, permite evaluar con precisión el nivel de vida en diferentes economías al corregir las distorsiones de los mercados monetarios.
Las más habituales son la renta variable a largo plazo, los inmuebles y los bonos ligados a la inflación.
Estos bonos, que emiten varios Tesoros europeos, incluido el español, ajustan su valor a la evolución de los precios.
Ninguna de estas opciones garantiza batir a la inflación en todos los periodos.
Cada una tiene sus propios riesgos y su encaje depende de tu perfil y de tu horizonte.
Con deflación, el dinero compra más porque los precios bajan, pero eso no siempre mejora tu situación.
Si los precios caen, las empresas suelen vender y ganar menos, lo que puede frenar los salarios y el empleo.
Además, las deudas pesan más en términos reales, porque sigues debiendo la misma cantidad nominal mientras tus ingresos pueden estancarse o bajar.