- La TAE es el porcentaje que resume el coste real de un préstamo o la rentabilidad efectiva de un depósito, incluyendo comisiones y gastos obligatorios.
- TIN frente a TAE: el TIN es solo el precio pactado del dinero; la TAE añade la frecuencia de pago y todos los gastos obligatorios, por eso siempre es más completa para comparar.
- Comparar bien requiere mismo importe y mismo plazo: una TAE más baja a un plazo mayor puede suponer pagar más euros en total, como demuestra el ejemplo del artículo.
- En hipotecas, la TAE variable es solo una estimación con el euríbor congelado, y la bonificada solo compensa si el ahorro en cuota supera el coste de los productos vinculados.
- La TAE es imprescindible, pero insuficiente sola: como advierte Andrea, compararla siempre con el TIN revela comisiones ocultas, y anteponer liquidez y equilibrio patrimonial a unas décimas más de rentabilidad es una decisión financiera más inteligente.
Saber qué es la TAE te permite resumir en un solo porcentaje lo que te cuesta un préstamo o lo que te paga un depósito, con las comisiones y otros gastos obligatorios ya incluidos.
En este artículo te explico cómo se calcula, qué es lo que no incluye y cómo interpretarla en una hipoteca, un préstamo o una cuenta remunerada antes de firmar.
¿Qué es la TAE? Definición de la tasa anual equivalente
La TAE, o tasa anual equivalente, es el porcentaje que expresa en términos anuales el coste efectivo de un préstamo o el rendimiento efectivo de un depósito.
A diferencia del tipo de interés nominal, suma las comisiones y los gastos obligatorios de la operación y tiene en cuenta cada cuánto se pagan o se cobran los intereses.
También se la llama tasa anual efectiva, y todas las entidades la calculan con las mismas reglas, fijadas por la normativa bancaria.
En un préstamo, cuanto más baja sea la TAE, más barato será; en un depósito, cuanto más alta, más rentable. Lógicamente, la comparación solo es justa entre productos con el mismo importe y el mismo plazo.
Para qué sirve la TAE: comparar ofertas con condiciones distintas
Dos bancos pueden ofrecerte el mismo importe con tipos distintos, una comisión de apertura en un caso y no en el otro, y cuotas mensuales frente a trimestrales. La TAE lo traduce todo en una sola cifra comparable.
Por eso es una de las primeras herramientas de educación financiera que te animo a dominar. La verás en hipotecas, préstamos personales, tarjetas de crédito, depósitos a plazo fijo y cuentas remuneradas.
¿Qué es el TIN y la TAE y en qué se diferencian?
El TIN, o tipo de interés nominal, es el precio que pacta el banco por prestarte dinero o por remunerar tus ahorros, sin nada más.
La TAE parte del TIN y le añade dos cosas: la frecuencia con la que se liquidan los intereses y las comisiones bancarias y gastos que pagas de forma obligatoria.
Por tanto, el TIN es el tipo nominal pactado, mientras que la TAE expresa su equivalencia anual teniendo en cuenta las fechas de los cobros y pagos y los gastos incluidos en el cálculo.
Por eso el TIN sirve para calcular la cuota o los intereses de cada periodo de liquidación, y la TAE, para comparar.
Por qué la TAE suele ser mayor que el TIN
En un préstamo, la TAE suele quedar por encima del TIN por dos motivos:
- La frecuencia de pago: pagar cada mes adelanta parte de los intereses y encarece ligeramente el préstamo.
- Las comisiones y otros gastos: la comisión de apertura o un seguro obligatorio suben el coste sin tocar el TIN.
En un depósito pasa algo parecido: si cobras los intereses cada mes o cada trimestre, la TAE queda un poco por encima del TIN, y si hay comisiones, baja.
Ahora bien, una TAE más baja que el TIN no siempre se debe a una comisión. También ocurre en los depósitos de más de un año que pagan todos los intereses al final, porque durante el plazo esos intereses no se suman al capital ni generan a su vez intereses.
¿Qué es la TAE y cómo se calcula?
La TAE se calcula buscando el tipo de interés anual que iguala todo lo que recibes con todo lo que pagas a lo largo de la operación, teniendo en cuenta la fecha de cada pago.
En un depósito sin comisiones, basta una fórmula sencilla. En un préstamo con gastos, hace falta la ecuación completa que fija la normativa, y para eso están los simuladores.
Fórmula de la TAE para depósitos y cuentas remuneradas
Cuando lo único que cambia es la frecuencia de liquidación, la fórmula es esta, donde n es el número de liquidaciones al año (1 si es anual, 4 si es trimestral y 12 si es mensual):
Por ejemplo, un TIN del 3 % equivale a una TAE del 3,00 % con liquidación anual, del 3,03 % con liquidación trimestral y del 3,04 % con liquidación mensual, sin comisiones. Sobre 10.000 €, los aproximadamente 304 € anuales del último caso suponen reinvertir íntegramente los intereses brutos al mismo tipo. Si cobras los intereses cada mes y no los reinviertes, obtendrías 300 € brutos durante el año, suponiendo doce periodos mensuales iguales.
La diferencia entre TIN y TAE aumenta con el tipo de interés y la frecuencia de liquidación. Si además reinviertes los intereses, la diferencia en euros se acumula con el tiempo, como puedes comprobar en nuestra calculadora de interés compuesto.
Cómo se calcula la TAE de un préstamo con comisión de apertura
Con gastos, la fórmula anterior se queda corta. La Circular 5/2012 del Banco de España define la TAE como la tasa que iguala el valor actual de los importes entregados y recibidos a lo largo de la operación.
Dicho de forma sencilla: si te prestan 12.000 € y te cobran 240 € al firmar, recibes 11.760 €, pero las cuotas se calculan sobre 12.000 €. Así queda ese préstamo a 5 años, con un TIN del 7 % y una comisión de apertura del 2 %:
- Cuota mensual: 237,61 €.
- TAE con la fórmula sencilla: 7,23 %, que solo recoge la frecuencia de pago.
- TAE con la ecuación completa: 8,14 %, porque incluye la comisión.
A 2 años, la TAE subiría al 9,38 %, porque una comisión inicial tiene más relevancia cuanto más corto es el préstamo.
No necesitas resolver la ecuación a mano: los simuladores del Banco de España calculan la TAE de préstamos, hipotecas y depósitos, y aquí en el blog tienes otras calculadoras financieras que te pueden ser útiles.
¿Qué gastos incluye la TAE?
La Ley 16/2011 de crédito al consumo y la Ley 5/2019 de crédito inmobiliario incluyen en la TAE los intereses, los gastos obligatorios y los seguros o servicios que te exijan para darte el préstamo en las condiciones ofrecidas:
| Concepto | ¿Entra en la TAE? | Matiz |
| Intereses y frecuencia de pago | Sí | Son la base del cálculo. |
| Comisión de apertura o de estudio | Sí | Encarece más los préstamos cortos. |
| Seguros exigidos para conceder el préstamo o para obtener sus condiciones | Sí | Por eso la TAE bonificada incluye los seguros vinculados. |
| Tasación de la vivienda en una hipoteca | Sí | Cuando es necesaria para conceder el préstamo. |
| Gastos de notaría | No | La ley los excluye de forma expresa. |
| Gastos por impago y comisión por amortización anticipada | No | La TAE supone que todo se paga en plazo hasta el vencimiento. |
| Retención de Hacienda sobre los intereses de un depósito | No | La TAE del ahorro se calcula con los intereses brutos. |
Si te exigen un seguro para darte esas condiciones y su coste no aparece en la TAE, pregunta por qué: con la normativa española debería estar incluido.
¿Qué es la TAE de un préstamo personal?
La TAE de un préstamo personal es su coste anual efectivo: suma los intereses, la comisión de apertura y los seguros obligatorios, y supone que pagas todas las cuotas para devolver el préstamo en su plazo.
Sirve para comparar préstamos personales del mismo importe y plazo: en igualdad de condiciones, el de TAE más baja es el más barato.
Una TAE más baja no siempre es un préstamo más barato
La TAE es un coste por año y lo que pagas en euros depende también de cuánto tardes en devolver el préstamo, como es lógico. Compara estos dos préstamos de 15.000 €, ambos con cuotas mensuales iguales (sistema francés):
| Condición | Préstamo A | Préstamo B |
| Plazo | 4 años | 7 años |
| TIN | 7,50 % | 6,50 % |
| Comisión de apertura | 1 % (150 €) | Sin comisión |
| Cuota mensual | 362,68 € | 222,74 € |
| TAE | 8,32 % | 6,70 % |
| Coste total (intereses y comisión) | 2.558,81 € | 3.710,29 € |
B tiene una TAE más de un punto y medio más baja y, aun así, cuesta 1.151,48 € más, porque mantienes la deuda tres años más. A cambio, su cuota es unos 140 € más baja y puede encajar mejor en tu presupuesto.
La TAE te dice cuánto cuesta cada año el dinero prestado, mientras que el coste total te dice cuántos euros vas a pagar por tenerlo.
Cómo saber si la TAE de un préstamo o una tarjeta de crédito es cara
Según el Boletín Estadístico del Banco de España, con datos provisionales de agosto de 2026, la TAE media de los nuevos créditos al consumo fue del 8,01 %, y la de los préstamos para vivienda, del 3,10 %.
El boletín publica también el TEDR (Tipo Efectivo de Definición Restringida), que deja fuera comisiones y seguros: un 7,16 % en el crédito al consumo. El propio Banco de España advierte de que no refleja el coste total, a diferencia de la TAE.
En las tarjetas revolving solo hay TEDR, un 18,26 % en agosto. Con ese dato, el Tribunal Supremo (sentencia 258/2023) considera el interés notablemente superior al normal, uno de los requisitos de la usura, si la TAE lo supera en más de seis puntos (con matices).
Además, a nivel normativo, se está estudiando la posibilidad de establecer una TAE máxima por tipo de crédito fijada cada trimestre por el Banco de España.
En definitiva, la TAE media ofrece una referencia general, pero para valorar una oferta hay que compararla con préstamos de características y perfiles de riesgo similares.
El criterio jurisprudencial de usura no define un precio razonable ni agota los posibles motivos de reclamación.
¿Qué es la TAE en una hipoteca? Fija, variable y mixta
La TAE de una hipoteca es su coste anual efectivo: incluye los intereses, las comisiones, la tasación y los seguros que te exija el banco para darte esas condiciones (por ejemplo, seguros de vida), y deja fuera los gastos de notaría.
En una hipoteca fija, el tipo de interés queda pactado para toda la vida del préstamo (aunque la TAE puede incorporar supuestos sobre costes futuros, como las primas de seguros). En una hipoteca variable o mixta, el coste dependerá de cómo evolucione el índice de referencia (por ejemplo, el euríbor).
Puedes utilizar nuestra calculadora o simulador de hipotecas para analizar diferentes escenarios de tipos de interés, plazos e importes. Ten en cuenta que, si financias una vivienda para alquilar, esa TAE es el coste de tu apalancamiento al invertir en inmobiliario.
TAE variable: cálculo con el euríbor congelado
En una hipoteca variable, nadie sabe cómo evolucionará el tipo de interés de referencia, normalmente el euríbor. Por eso la TAE variable se calcula suponiendo que el índice se queda en su último valor durante toda la vida del préstamo.
En una hipoteca mixta, el tipo fijo inicial solo cuenta durante su periodo, y después se aplica el índice congelado más el diferencial.
Comparar la TAE de una hipoteca fija con la que tiene un tipo de interés variable es comparar un coste conocido con una estimación. Por eso la FEIN (Ficha Europea de Información Normalizada) de las hipotecas variables incluye un ejemplo de cuánto podría subir la TAE si suben los tipos.
TAE bonificada o sin bonificar: cuándo compensan los productos vinculados
Muchas hipotecas rebajan el tipo al contratar determinados productos (seguros, por ejemplo) o domiciliar la nómina.
Cuando se ofrecen como una venta combinada, el banco debe permitir comparar el préstamo por separado y con el paquete, e incluir en la TAE los costes computables necesarios para obtener las condiciones anunciadas. Hay que distinguir esa bonificación de un seguro exigido para conceder el préstamo: en este último caso, el banco debe aceptar pólizas alternativas con prestaciones equivalentes conforme a la ley.
Por ejemplo, veamos los cálculos con una hipoteca de 180.000 € a 25 años, sin otros gastos, un TIN del 3,20 % sin bonificar y del 2,40 % con los seguros del banco:
- Sin bonificar: cuota de 872,42 € y TAE del 3,25 %.
- Bonificada: cuota de 798,48 €, unos 887 € menos al año.
- Con seguros de 600 € al año: TAE bonificada del 2,99 %, así que la bonificación compensa.
- Con seguros de 1.200 € al año: TAE bonificada del 3,55 %, más cara que sin bonificar.
Como el seguro de daños de la vivienda lo puede exigir cualquier banco, compara lo que pagas de más por los seguros del banco con lo que pagarías igualmente por tu cuenta, y repite el cálculo en cada renovación.
Al final, una bonificación es una rebaja solo si lo que ahorras en la cuota supera lo que pagas de más por los productos que te piden.
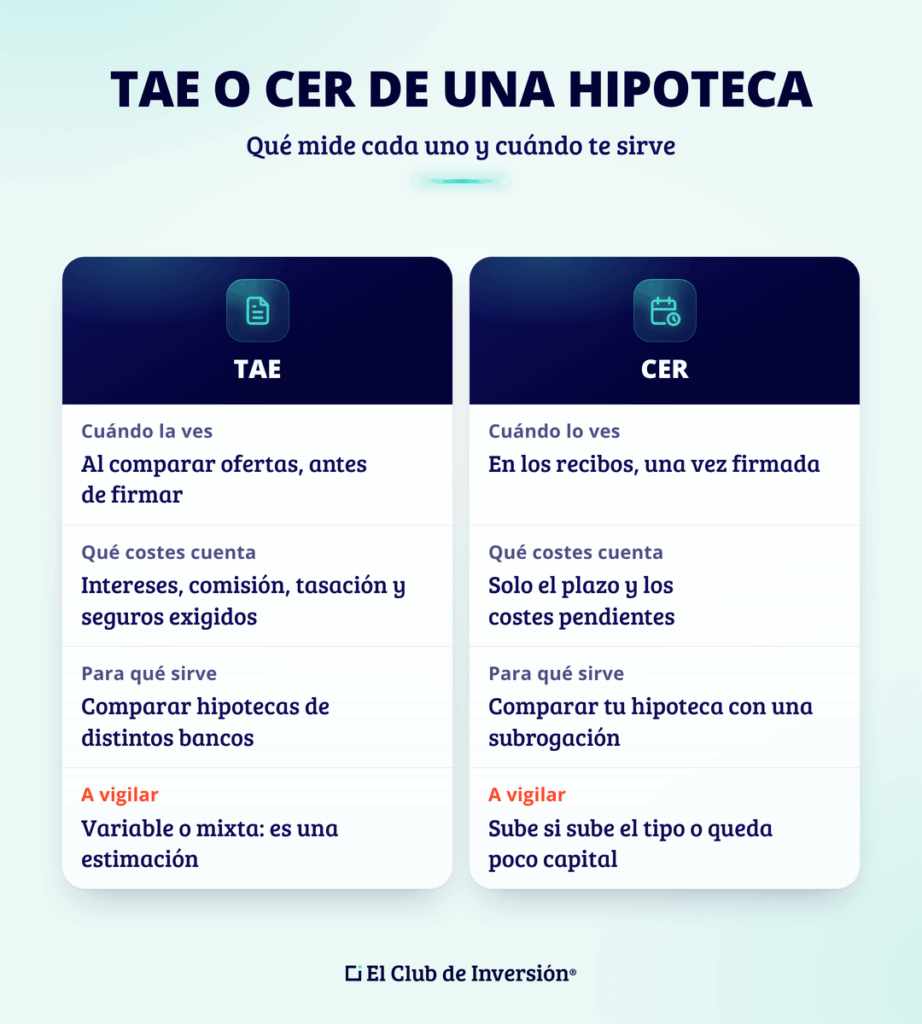
¿Qué es más alto, la TAE o el CER de una hipoteca?
El CER, o coste efectivo remanente, usa la fórmula de la TAE, pero solo con el plazo y los costes pendientes. Es la cifra que verás en los recibos de tu hipoteca una vez firmada.
Veamos el ejemplo de una hipoteca de 150.000 € a 25 años, con un TIN del 3 %, una comisión de apertura del 0,5 % y 400 € de tasación:
- A tipo fijo, un año después de firmar: la TAE era del 3,11 % y el CER baja al 3,04 %, porque la comisión y la tasación ya están pagadas.
- A tipo variable, si el tipo sube al 4,3 % en la revisión: el CER pasa al 4,39 %, por encima de la TAE inicial.
- Cerca del vencimiento: un gasto fijo puede pesar mucho sobre el capital pendiente. Por ejemplo, con 8.400 € por devolver en doce cuotas mensuales, un TIN del 3 % y una prima obligatoria de 300 € pagada al comienzo de ese último año, el CER sería aproximadamente del 10,27 %.
Su utilidad principal es comparar tu hipoteca actual con una oferta de subrogación o de cambio de banco.
¿Qué es la TAE de un depósito?
La TAE de un depósito es la rentabilidad anual que obtendrías con él, calculada con los intereses brutos, la frecuencia con la que se pagan y las comisiones que tengas que pagar al banco.
Siempre se expresa en términos anuales, aunque el depósito dure tres meses, y no descuenta impuestos ni inflación.
Vale igual para un depósito a plazo fijo, una cuenta remunerada o una cuenta online, y puedes simularlo con nuestra calculadora de intereses de un depósito.
TAE de un depósito a menos de un año: cuánto cobras en realidad
Como la TAE está anualizada, en un depósito corto no cobras realmente ese porcentaje completo. Así, con 20.000 € a 90 días, un TIN del 2,40 %, sin comisiones y calculando los intereses sobre 365 días, obtienes 118,36 € brutos. Si se aplica una retención del 19 %, recibes unos 95,87 €, pendientes del ajuste fiscal que corresponda en la declaración de la renta.
En las cuentas con tipo de bienvenida, la Circular 5/2012 obliga a que la TAE combine el tipo promocional y el posterior durante un año. Una cuenta al 4 % los dos primeros meses y al 1 % después, con liquidación mensual, tiene una TAE del 1,51 %. El porcentaje grande del anuncio dura dos meses, mientras que el resto del año te aplican el pequeño.
Acuérdate también de revisar el saldo máximo remunerado al comparar las mejores cuentas remuneradas.
Y, por supuesto, comprueba que la entidad esté adherida al Fondo de Garantía de Depósitos español o al de otro país de la UE. La cobertura general es de 100.000 € por titular y entidad, sumando los depósitos cubiertos que tengas en ese mismo banco, aunque se comercialicen bajo distintas marcas.
Yo soy conservadora con el ahorro precisamente para poder ser más agresiva con la inversión. Por ejemplo, por eso priorizo contar con un fondo de emergencia con el capital garantizado y siempre disponible, por encima de ganar una décima más de TAE.
¿Qué es la rentabilidad TAE? Bruta, neta y real
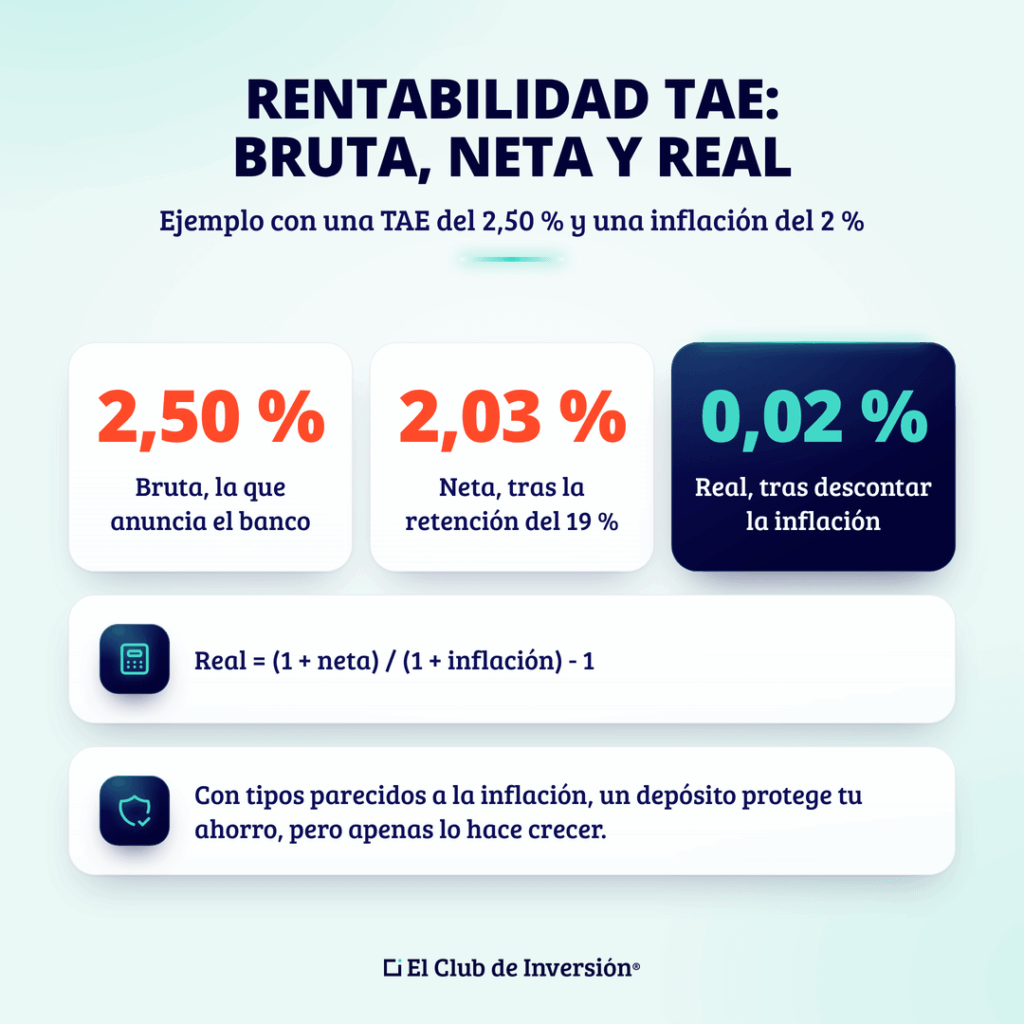
La rentabilidad TAE es bruta y anual, porque la normativa obliga a calcularla antes de retenciones. Para saber qué te queda, da dos pasos más:
- Rentabilidad neta después de impuestos: la que queda tras descontar el impuesto que finalmente corresponda a los intereses. La retención habitual es del 19 %, que es un anticipo de la tributación definitiva que te corresponda en la declaración anual.
- Rentabilidad real: la que queda tras la inflación, calculada como (1 + rentabilidad neta) / (1 + inflación) – 1.
Con una TAE del 2,50 % y una inflación del 2 %, el objetivo del BCE, la rentabilidad neta queda en el 2,03 % y la real, en un 0,02 %. Puedes hacer la prueba con tus cifras en la calculadora de inflación.
Como puedes ver, con tipos parecidos a la inflación, un depósito protege tu ahorro, pero apenas lo hará crecer.
La TAE de un depósito frente a la rentabilidad anualizada de un fondo
En los fondos de inversión, los ETFs o un plan de pensiones verás una rentabilidad anualizada. Se parece a la TAE porque expresa un crecimiento compuesto por año, pero describe el pasado y no garantiza el futuro.
La TAE de un depósito es un compromiso del banco por un plazo determinado, con el capital cubierto por el FGD. Por su parte, la rentabilidad de un fondo ya descuenta determinados gastos, resumidos en el TER. Lo mismo vale para los fondos monetarios, cuyo valor liquidativo puede bajar.
Los seguros de ahorro, los PIAS o una renta vitalicia también utilizan sus propios indicadores.
Por tanto, antes de comparar dos rentabilidades, pregúntate cuál de las dos está garantizada y cuál depende del mercado.
A mi juicio, la TAE sirve para elegir dónde guardas el ahorro, y la rentabilidad a largo plazo, para construir una cartera de inversión. Y si no sabes por dónde empezar a invertir, te recomiendo que le eches un vistazo a nuestra megaguía para invertir en bolsa.
¿Cómo se llama la TAE en Latinoamérica? CAT, CAE, CFT y TCEA
En Latinoamérica la idea de la TAE existe con otros nombres: CAT en México, CAE en Chile, CFT en Argentina y TCEA en Perú.
Todos estos indicadores expresan en un porcentaje anual el coste completo de un crédito, con intereses, comisiones y seguros, aunque cada legislación establece qué gastos entran y cómo se calcula:
| País | Indicador del coste de un crédito | Qué suma al interés | Organismo de referencia |
| México | CAT (Costo Anual Total) | Comisiones y seguros obligatorios. Se expresa sin IVA. | Banco de México |
| Chile | CAE (Carga Anual Equivalente) | Comisiones, seguros y demás costos del crédito. | SERNAC (Ley 20.555) |
| Argentina | CFT (Costo Financiero Total), expresado como tasa efectiva anual | Comisiones, seguros, gastos e impuestos previstos en la normativa. | Banco Central de la República Argentina |
| Perú | TCEA (Tasa de Costo Efectivo Anual) | Comisiones, seguros obligatorios y gastos. | Superintendencia de Banca, Seguros y AFP |
En el ahorro hay equivalentes como la GAT mexicana (Ganancia Anual Total), nominal y real, o la TREA peruana.
Cómo comparar préstamos y depósitos por su TAE sin equivocarte
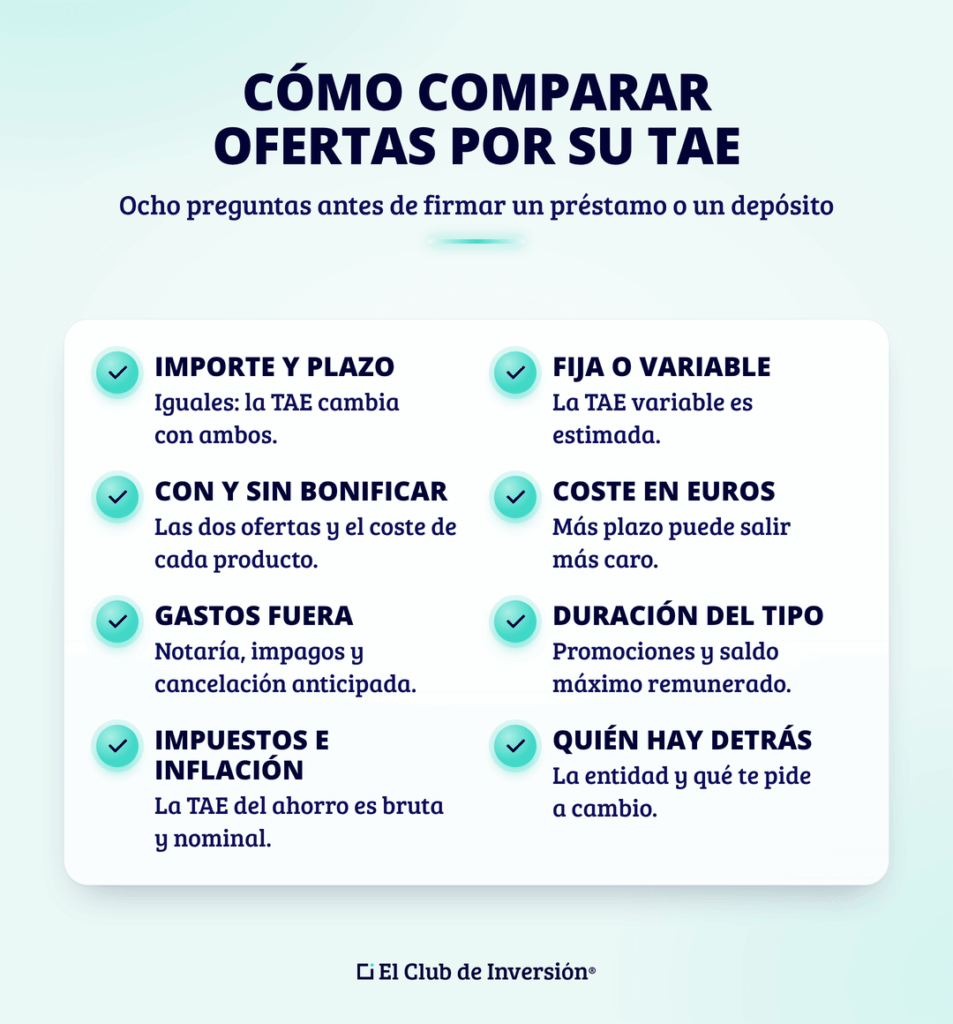
Para comparar bien dos ofertas por su TAE, comprueba que tienen el mismo importe, el mismo plazo y el mismo tipo de interés, fijo o variable.
Después revisa el coste total en euros y los supuestos utilizados para calcular la TAE. La duración de una promoción puede estar incorporada al cálculo, pero el porcentaje por sí solo no te dice cuándo cambia el tipo ni cuánto cobrarás si retiras el dinero antes. Estas preguntas te ayudarán:
- ¿Mismo importe y plazo? La TAE cambia con ambos.
- ¿Las dos fijas o las dos variables? La TAE variable es una estimación.
- ¿Tengo la oferta con y sin bonificar? Necesitas las dos y el coste de cada producto.
- ¿Cuánto pagaré en euros? Una TAE más baja a más plazo puede salir más cara.
- ¿Qué gastos quedan fuera? La notaría, los impagos y la cancelación anticipada.
- ¿Cuánto dura el tipo y hasta qué saldo? Las promociones cambian lo que cobras.
- ¿Qué me queda tras impuestos e inflación? La TAE del ahorro es bruta y nominal.
- ¿Quién está detrás de la oferta? Una TAE muy alta puede ser una campaña legítima o una señal de necesidad de liquidez, así que mira la entidad y qué te pide a cambio.
Conclusión: ¿qué es la TAE y por qué debes mirarla antes de firmar?
Como hemos visto, la TAE es el coste o la rentabilidad efectiva de un producto financiero en un año, incluyendo sus gastos obligatorios. Estas son las claves para interpretarla correctamente:
- TIN y TAE: el TIN es el precio del dinero. La TAE le añade la frecuencia de pago y los gastos obligatorios.
- Préstamos: debes comparar ofertas con el mismo importe y plazo, y mira también el coste total en euros.
- Hipotecas: la TAE variable es una estimación, la bonificada incluye los productos vinculados y, una vez firmada, pasa a expresarse a través del CER.
- Depósitos: la TAE está anualizada, es bruta y no descuenta la inflación.
Opinión personal de Andrea: la TAE es solo una pieza más
Sin lugar a dudas, la TAE es uno de los primeros datos que miro cuando comparo depósitos o financiación en distintos productos financieros. De hecho, me ayuda a comprobar si una oferta es tan buena como parece, porque un interés atractivo puede dejar de serlo cuando tenemos en cuenta las comisiones o los productos adicionales que tienes que contratar.
Eso sí, no miro la TAE sola: la comparo con el TIN, porque la distancia entre los dos me da muchas pistas.
En un préstamo, un TIN bajo con una TAE bastante más alta suele esconder comisiones o productos vinculados. En una cuenta o un depósito, un TIN llamativo con una TAE más baja suele indicar que ese tipo solo se aplica unos meses.
Asimismo, como inversora, no busco la máxima rentabilidad para cada euro en absolutamente todas las posiciones de mi cartera. Una parte de mi dinero (el fondo de emergencia) tiene que estar disponible para imprevistos y gastos próximos.
Quiero que mi colchón de emergencia esté bien remunerado, por supuesto, pero no comprometería su disponibilidad por unas décimas más de TAE.
Tener ese colchón también me ayuda a invertir con paciencia, porque reduce la posibilidad de tener que vender en un mal momento.
Por eso considero que ahorrar e invertir son los dos necesarios y se complementan.
Con los años, y después de analizar muchas carteras de inversión, doy cada vez más importancia a que todas mis decisiones encajen entre sí, de modo que mi patrimonio tenga un adecuado equilibrio entre liquidez, riesgo y rentabilidad, con una diversificación adecuada.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre la TAE
Para un depósito sin comisiones con liquidación mensual, usa =INT.EFECTIVO(TIN;12): con un TIN del 3 % devuelve un 3,04 %.
Para un préstamo con comisión, calcula el tipo mensual con =TASA(número de cuotas;-cuota;importe neto recibido).
Después, anualízalo con =(1+tipo mensual)^12-1.
Es el mismo método que usan los simuladores.
Primero, en la publicidad: en las hipotecas debe figurar al menos con el mismo destaque que cualquier tipo de interés.
Antes de firmar, la verás en la Información Normalizada Europea (INE) de los préstamos personales y en la Ficha Europea de Información Normalizada (FEIN) de las hipotecas.
Después, en el contrato. En los documentos de liquidación, como los recibos, verás el CER.
Sí.
En las cuentas de pago, el Real Decreto-ley 19/2018 permite al banco proponer un nuevo tipo avisándote con al menos dos meses de antelación, y puedes rechazarlo y cancelar la cuenta sin coste.
Si el contrato liga el interés a un tipo de referencia, el cambio puede aplicarse de inmediato, y las mejoras, sin aviso.
Normalmente no: si eliges la modalidad de pago total a fin de mes, no se generan intereses y la TAE del aplazamiento no se aplica.
Sí pagarás las comisiones de la tarjeta (como la cuota anual), si las tiene.
La TAE entra en juego cuando aplazas pagos o usas la modalidad revolving, y en esos casos suele estar entre las más altas del crédito al consumo.
Porque, aunque no pagues intereses, sí pagas otros gastos, como la comisión de apertura o de estudio, que entran en la TAE.
Es habitual en la financiación de compras a plazos: el anuncio destaca el 0 % TIN y la TAE refleja esos gastos en términos anuales.
Si no hay ningún gasto, la TAE también será del 0 %.
Sí, en un producto de ahorro puede serlo.
Ocurre cuando las comisiones del banco, como la de mantenimiento, superan los intereses que paga, o cuando el tipo pactado es negativo.
En un préstamo, lo normal es que sea positiva, porque devuelves más dinero del que recibes.
La TIR, o tasa interna de rentabilidad, es la herramienta matemática con la que se calcula la TAE: el tipo que iguala lo que entregas y lo que recibes.
La TAE es una TIR con reglas fijadas por la normativa, como qué gastos entran, para que todas las entidades la calculen igual.
En renta fija, como las Letras del Tesoro, el dato equivalente es la TIR o rentabilidad a vencimiento (con ciertos matices de cálculo, porque el tipo publicado para las Letras del Tesoro de hasta un año utiliza interés simple y una base de 360 días).