- El patrimonio neto se calcula restando tus pasivos totales a tus activos totales: la fórmula es activos menos pasivos, válida para personas, familias y empresas.
- Valora cada activo por su precio de venta actual, restando gastos e impuestos, y agrupa por pilares: efectivo, bolsa, inmobiliario, pensiones y alternativas.
- El patrimonio líquido importa tanto como el neto: según el ejemplo del artículo, una familia con 183.200 € netos puede tener solo 53.500 € realmente disponibles ante imprevistos.
- Más que perseguir una cifra, Andrea concluye que calcular el patrimonio sirve para ganar libertad financiera real, no para competir con otros ni medir tu valor personal.
Saber cómo calcular el patrimonio neto te da una foto fiel de tus finanzas: lo que tienes menos lo que debes en un momento concreto. Es la base para administrar bien tu dinero, fijar objetivos, tomar decisiones de inversión y comprobar si estás o no avanzando en la buena dirección.
Por eso hoy te explico cómo calcular el patrimonio neto paso a paso para ti y tu familia, qué valor debes dar a cada activo y, además, cómo se aplica la fórmula en el balance de una empresa.
¿Cómo calcular el patrimonio neto? Definición y fórmula
El patrimonio neto es el valor de todo lo que posees (tus activos) menos todo lo que debes (tus pasivos) en una fecha concreta.
Por tanto, es un buen indicador de salud financiera, porque resume tu posición financiera en una sola cifra.
Para calcularlo, suma el valor actual de tus bienes y derechos, suma tus deudas pendientes y resta la segunda cifra de la primera.
Fórmula del patrimonio neto: activos menos pasivos
La fórmula de patrimonio neto es la misma para una persona, una familia o una empresa:
Patrimonio neto = activos totales − pasivos totales
Por ejemplo, si tus bienes valen 250.000 € y tus deudas, 150.000 €, tu patrimonio neto es de 100.000 €. La suma de todos los bienes y derechos, sin restar nada, es el patrimonio bruto.
Tu sueldo no entra en el cálculo, porque forma parte de tu flujo de caja. Al patrimonio solo pasa lo que acabas ahorrando, invirtiendo o dejando de deber.
Cómo se calcula el patrimonio neto de una persona paso a paso
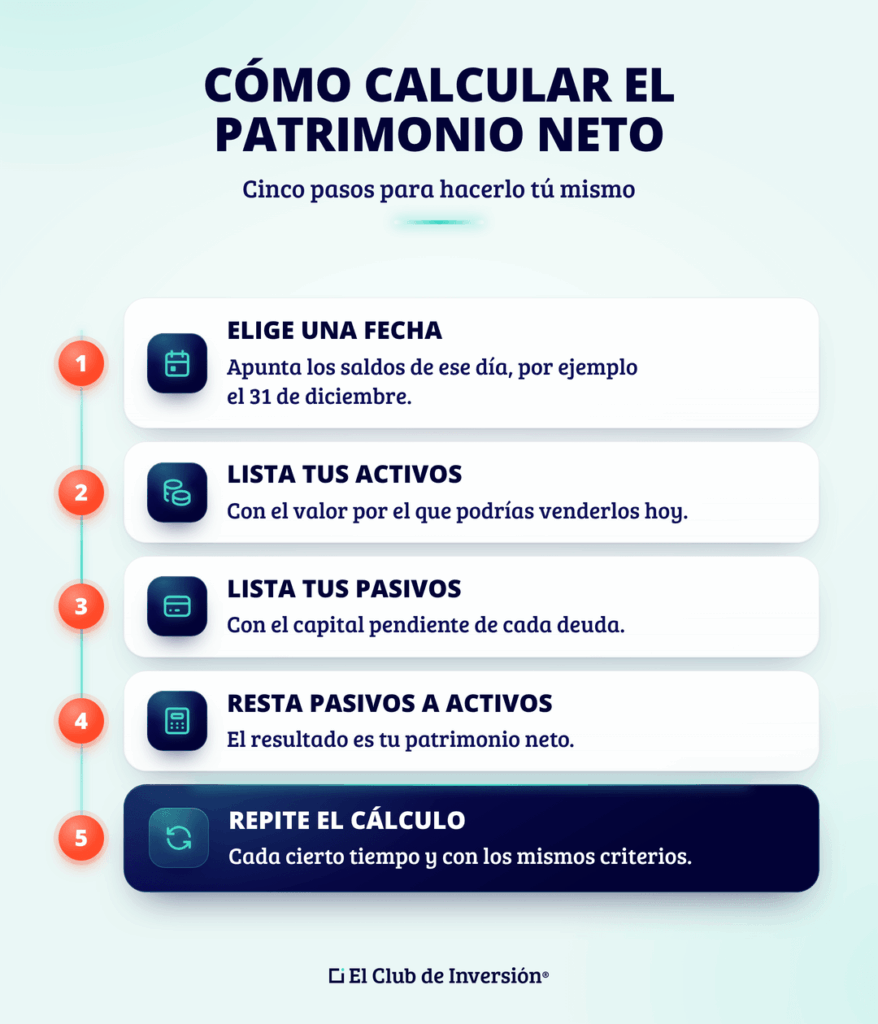
Para calcular el patrimonio neto de una persona, sigue estos cinco pasos:
- Elige una fecha de referencia, por ejemplo, el 31 de diciembre, y apunta en una hoja de cálculo los saldos de ese día.
- Haz una lista de tus activos con el valor por el que podrías venderlos hoy.
- Haz una lista de tus pasivos con el capital pendiente de cada deuda.
- Resta el total de pasivos al total de activos.
- Repite el cálculo cada cierto tiempo con los mismos criterios.
Qué activos incluir: efectivo y pilares de inversión
Los activos son los bienes y derechos que podrías convertir en dinero. A mí me gusta agruparlos en distintos pilares de inversión, ya que esto te ayudará a valorarlos y a ver lo diversificado que está tu patrimonio:
- Efectivo y equivalentes: cuentas bancarias, depósitos y efectivo.
- Bolsa: acciones, fondos, ETF y renta fija, como bonos o letras (tienes más detalles en mi megaguía de inversión en bolsa).
- Inmobiliario: tu vivienda, pisos, locales o garajes y lo que tengas en crowdfunding para invertir en inmobiliario.
- Criptomonedas: bitcoin, ether u otros criptoactivos, si te has decidido a invertir en criptomonedas.
- Negocios: tu empresa o participaciones en sociedades no cotizadas, si has decidido invertir en negocios.
- Materias primas: oro y plata físicos u otros productos cotizados para invertir en materias primas.
- Inversiones alternativas: arte, relojes, vino, coleccionables o crowdlending, entre otros tipos de inversiones alternativas.
- Otros: planes de pensiones, dinero que te deben y bienes de uso con valor de reventa, como el coche.
Los muebles, la ropa, los electrodomésticos y productos de características similares se suelen dejar fuera, porque su valor de reventa suele ser bajo y tienen alta depreciación.
Qué pasivos restar: todas las deudas y obligaciones
Los pasivos son todas las deudas y obligaciones pendientes en esa fecha: hipoteca, préstamos, saldo de la tarjeta de crédito, compras a plazos, dinero que debas a familiares o impuestos por pagar.
Incluye el capital pendiente de tus préstamos y los intereses ya generados que todavía no hayas pagado, pero no los intereses futuros. Añade también otros compromisos financieros vinculados con las facturas, alquileres e impuestos correspondientes a obligaciones ya generadas y pendientes de pago en la fecha del cálculo.
Los gastos de meses futuros no se incluyen.
Patrimonio neto familiar: bienes compartidos, gananciales y cuentas conjuntas
El patrimonio neto familiar suma los activos y resta las deudas de todo el hogar.
Si compartes bienes con tu pareja, haz también un cálculo individual según la titularidad y el régimen del matrimonio, como el de gananciales o el de separación de bienes.
Cuidado con las cuentas conjuntas: figurar como cotitular no te convierte automáticamente en dueño de la mitad del dinero.
Hay que tener en cuenta el origen del dinero y el régimen económico matrimonial: en gananciales, por ejemplo, el sueldo de cualquiera de los cónyuges es común, aunque solo uno lo ingrese. Te cuento más en mi guía de finanzas en pareja.
¿Qué valor dar a cada activo? Criterios para no inflar tu patrimonio neto
A cada activo dale el valor por el que podrías venderlo hoy, aunque hubieras pagado más o menos por él. Ese es el cálculo más realista.
Para una cifra prudente, resta además los gastos de venta y los impuestos que pagarías al vender. Los activos y pasivos financieros tienen un importe claro cada día, pero un inmueble o un coleccionable exigen una estimación:
| Activo | Cálculo simple | Ajuste prudente |
| Efectivo y equivalentes | Saldo del día | Ninguno |
| Bolsa | Cotización o valor liquidativo del día | Restar el impuesto sobre las plusvalías |
| Inmobiliario | Precio de inmuebles parecidos o tasación reciente (en crowdfunding, mporte que esperas recuperar si es un préstamo, o valor estimado de tu participación si inviertes en el capital del proyecto) | Restar gastos de venta e impuestos |
| Criptomonedas | Cotización del día en el exchange | Restar impuestos y dejar fuera los tokens sin mercado líquido |
| Negocios | Patrimonio neto contable o precio de una venta reciente | Usar una cifra conservadora, porque cuesta venderlos |
| Materias primas | Cotización del metal o del producto cotizado | En metal físico, usar el precio de recompra del comerciante |
| Inversiones alternativas | Tasación o precio de piezas parecidas vendidas hace poco | Restar comisiones de venta y excluir lo que no tenga referencia o esté en mora |
| Plan de pensiones | Derechos consolidados | Restar el impuesto del rescate (en España, rendimiento del trabajo) |
| Coche | Precio de segunda mano | Usar una estimación conservadora de su precio de venta actual, descontando gastos de venta (o incluso excluirlo) |
| Dinero que te deben | Importe pendiente | Incluirlo solo si es probable cobrarlo |
En España, puedes consultar el valor de referencia del Catastro como dato adicional, pero no sustituye una estimación del precio de venta de tu vivienda teniendo en cuenta su estado y sus características. El valor catastral tampoco equivale a su precio actual de mercado: para calcular tu patrimonio, utiliza preferentemente una tasación reciente o compraventas de inmuebles comparables.
Cuando dudes del valor de un activo, es mejor que te equivoques por lo bajo: una cifra prudente te protege de decisiones que no te puedes permitir.
Cómo calcular el patrimonio neto: ejemplos con una familia y un joven que se independiza
Veámoslo con dos ejemplos ficticios y cifras redondas: una familia, calculada de forma simple y prudente, y una persona que acaba de comprar su primera vivienda. Los supuestos son orientativos y te servirán para aplicar el método a tus propias cifras:
Ejemplo 1: familia con hipoteca, inversiones y fondo de emergencia
Una familia tiene una vivienda que se vendería por 280.000 €, 18.000 € en cuentas remuneradas, 45.000 € en fondos indexados, 22.000 € en un plan de pensiones y un coche de 12.000 €. Debe 150.000 € de hipoteca, 6.000 € del coche y 1.500 € de tarjeta.
Con un cálculo prudente, asumo un 6 % de gastos de venta de la vivienda, 2.000 € de impuestos sobre las plusvalías y un 25 % de IRPF al rescatar el plan, y excluyo el coche:
| Concepto | Cálculo simple | Cálculo prudente |
| Vivienda | 280.000 € | 263.200 € |
| Cuentas remuneradas | 18.000 € | 18.000 € |
| Fondos indexados | 45.000 € | 43.000 € |
| Plan de pensiones | 22.000 € | 16.500 € |
| Coche | 12.000 € | 0 € |
| Total activos | 377.000 € | 340.700 € |
| Total pasivos | −157.500 € | −157.500 € |
| Patrimonio neto | 219.500 € | 183.200 € |
La diferencia es de 36.300 €, alrededor de un 17 % menos. La cifra prudente se acerca más al dinero del que esta familia dispondría si tuviera que vender.
Ejemplo 2: por qué comprar una vivienda reduce tu patrimonio neto el día de la firma
Una persona con 65.000 € ahorrados y sin deudas compra un piso para independizarse de 200.000 € con una hipoteca de 160.000 € y paga 20.000 € de gastos de compra (un 10 % orientativo). Su patrimonio neto baja de 65.000 € a 45.000 €, porque esos gastos no se recuperan.
Si además la vivienda perdiera un 10 % de valor, bajaría a 25.000 €. Es el efecto del apalancamiento financiero en el inmobiliario.
Patrimonio neto negativo: qué significa y cuándo preocuparse
Tener un patrimonio neto negativo significa que tus deudas superan el valor de tus activos. Es frecuente que te suceda al empezar a trabajar o tras financiar una compra grande, y para saber si es preocupante, revisa si cada año es menos negativo y qué has comprado con tu deuda.
Una hipoteca o un préstamo para formarte financian algo que conserva valor o aumenta tus ingresos. Una tarjeta revolving o unas vacaciones a plazos, algo que ya no existe y sigue generando intereses.
Y esto tampoco quiere decir que cualquier hipoteca sea buena, ni que cualquier formación valga la pena o te vaya a generar un retorno positivo.
Pero, en términos generales, lo que importa de una deuda es qué ha comprado y cuánto te cuesta mantenerla.
Si el problema son las deudas de consumo, lo razonable suele ser frenar las nuevas y empezar a reducirlas por la más cara (te lo explico en mi guía para salir de deudas).
Patrimonio líquido y neto: en qué se diferencian y cuál mirar
El patrimonio neto resta tus deudas al patrimonio bruto, la suma de todos tus activos, casa y plan de pensiones incluidos. El patrimonio neto líquido solo cuenta lo que podrías convertir en dinero en pocos días sin grandes pérdidas.
Para calcularlo, suma cuentas, depósitos e inversiones fáciles de vender y resta las deudas no ligadas a tu vivienda.
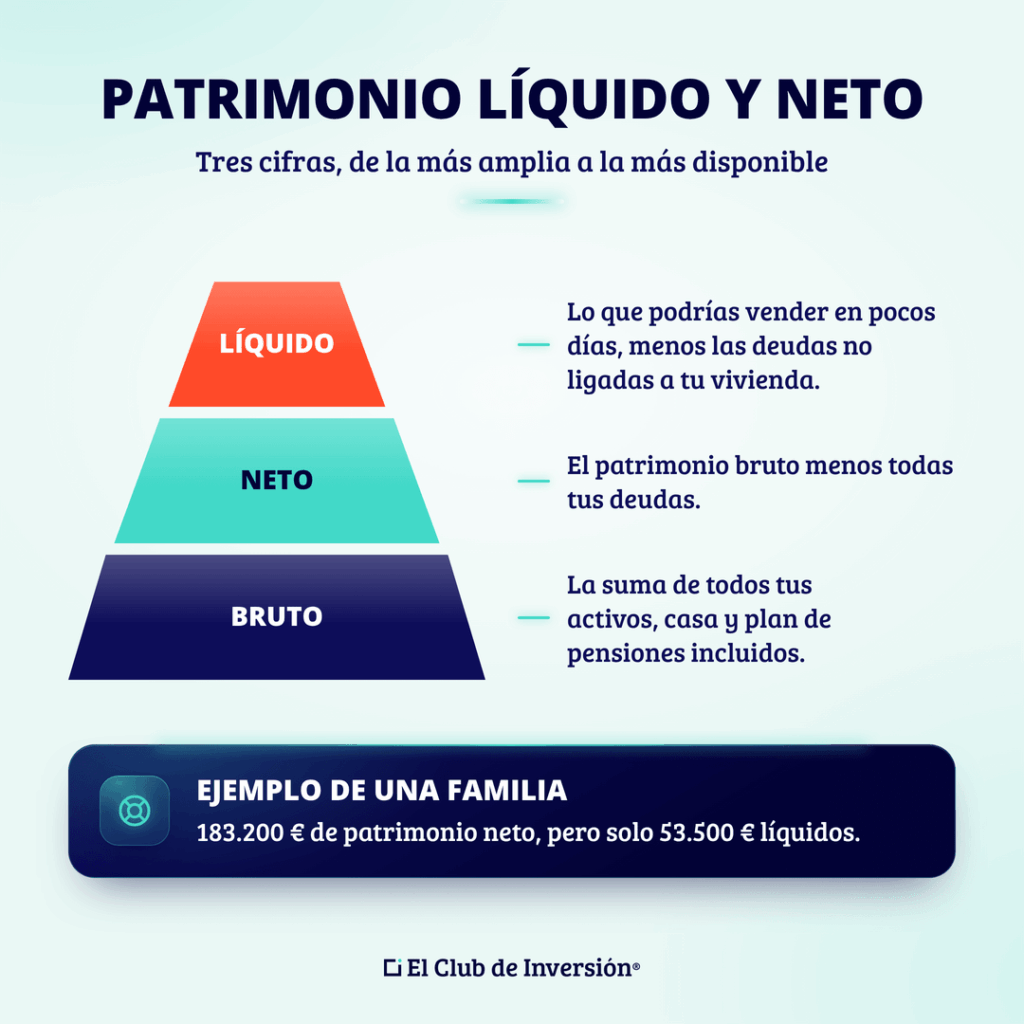
Así, una familia con 183.200 € de patrimonio neto puede tener solo 53.500 € líquidos: 61.000 € entre cuentas y fondos, menos 7.500 € de deudas personales. Ese es el patrimonio que te protege ante un imprevisto.
Por supuesto, en este patrimonio líquido incluimos el fondo de emergencia, que no debería bajar de valor y estar siempre disponible.
¿Qué es un buen patrimonio neto para tu edad? Lo que dicen los datos
No hay una cifra correcta para cada edad, porque depende de tus ingresos, de si tienes vivienda en propiedad y de los años que llevas ahorrando.
Como referencia, según la Encuesta Financiera de las Familias 2024 del Banco de España (publicada en 2026), la riqueza neta mediana de los hogares españoles es de 160.800 €.
Patrimonio neto mediano por edad en España según el Banco de España
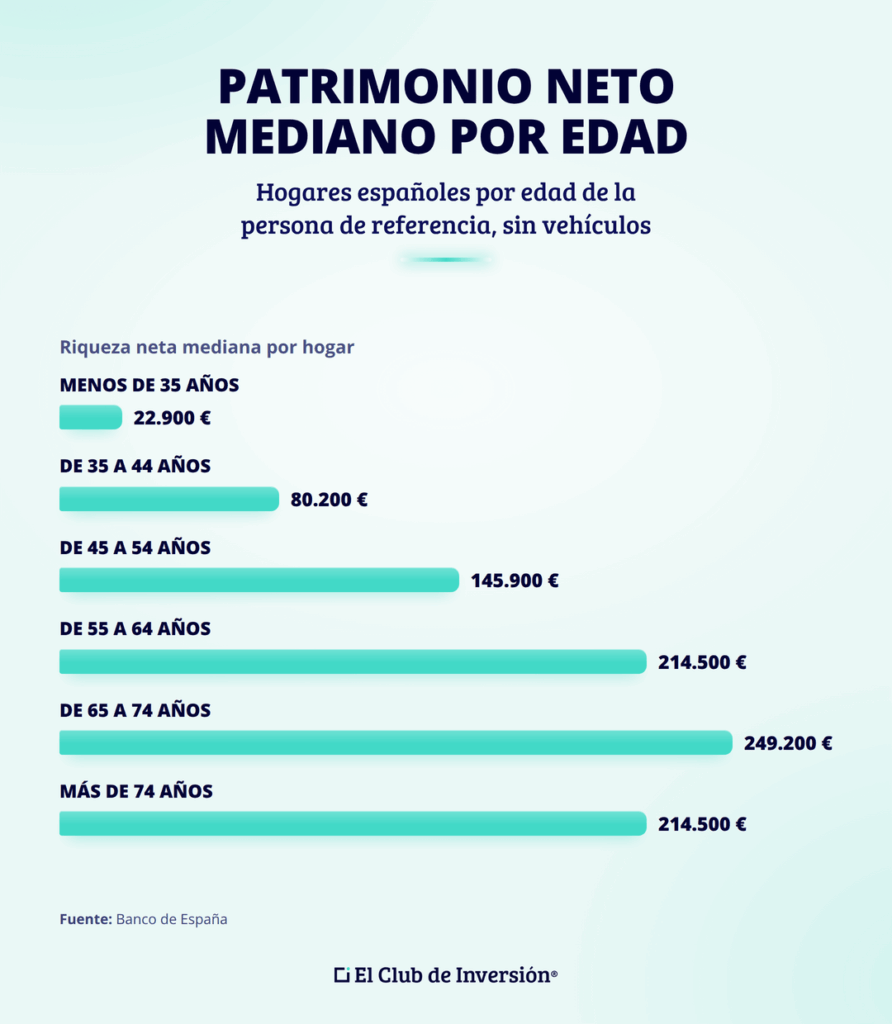
Por edad de la persona de referencia del hogar, en euros de 2024 y sin contar vehículos, tenemos las siguientes cifras:
- Menos de 35 años: 22.900 €.
- De 35 a 44 años: 80.200 €.
- De 45 a 54 años: 145.900 €.
- De 55 a 64 años: 214.500 €.
- De 65 a 74 años: 249.200 €.
- Más de 74 años: 214.500 €.
Fuente: Banco de España, Encuesta Financiera de las Familias (EFF) 2024, https://www.bde.es/f/webbe/SES/Secciones/Publicaciones/PublicacionesSeriadas/DocumentosOcasionales/26/Fich/do2610.pdf
La media, 344.700 €, es mucho más alta porque la elevan los hogares más ricos. Además, la vivienda explica buena parte de las diferencias: los propietarios tienen una mediana de 239.300 €, frente a 6.400 € del resto.
Cómo comparar tu patrimonio neto contigo mismo
Estos datos te sitúan frente a otros hogares, igual que la fórmula de «El millonario de la puerta de al lado» lo hace frente a tu renta, pero creo que ninguno sirve como objetivo. La comparación más útil es con tu patrimonio neto de hace un año.
Al hacerla, separa el ahorro de la revalorización. Si tu patrimonio sube 20.000 € y 12.000 € son ahorro, incluida la deuda amortizada, los otros 8.000 € los ha puesto el mercado, y el año siguiente podría bajarlos.
¿Cómo calcular el patrimonio neto de una empresa?
Si te preguntas qué es el patrimonio neto de una empresa, el Plan General de Contabilidad (PGC) lo define como la parte residual de los activos una vez deducidos todos sus pasivos.
Por tanto, se calcula restando el pasivo total al activo total de su balance de situación, o sumando sus partidas.
Ten en cuenta que se utilizan los valores registrados según las normas contables, que no tienen por qué coincidir con los precios actuales de venta. Por eso, el resultado no equivale necesariamente al valor de mercado de la empresa.
Ahora que ya tenemos claro qué es el patrimonio neto de una empresa, podemos ver cuáles son las cuentas que lo integran.
Qué compone el patrimonio neto: las cuentas de patrimonio neto del PGC
El modelo de balance del PGC divide el patrimonio neto en tres bloques, con estas cuentas de patrimonio neto (que te pongo entre paréntesis) como las principales:
- Fondos propios: capital (100), prima de emisión (110), reservas (112 y 113), remanente (120) y resultado del ejercicio (129), menos las pérdidas de años anteriores (121), las acciones propias (108 y 109) y el dividendo a cuenta (557).
- Ajustes por cambios de valor (133 y 1340), por ejemplo, de coberturas.
- Subvenciones, donaciones y legados recibidos (130, 131 y 132).
Cómo calcular el patrimonio neto en un balance, con ejemplo
En este balance simplificado, el lado derecho se llama patrimonio neto y pasivo porque muestra cómo se financian los activos:
| Activo | Importe | Patrimonio neto y pasivo | Importe |
| Local y maquinaria | 120.000 € | Capital social | 60.000 € |
| Existencias | 30.000 € | Reservas | 12.000 € |
| Clientes | 25.000 € | Resultado del ejercicio | 8.000 € |
| Tesorería | 15.000 € | Préstamo bancario | 70.000 € |
| Proveedores y Hacienda | 40.000 € | ||
| Total activo | 190.000 € | Total patrimonio neto y pasivo | 190.000 € |
Activo menos pasivo da 80.000 € (190.000 € menos 110.000 €), lo mismo que sumar capital, reservas y resultado. Así se ve qué es el patrimonio neto y pasivo de una empresa: el patrimonio neto incluye las aportaciones de los socios, los beneficios acumulados y otras partidas contables, mientras que el pasivo recoge las obligaciones de la empresa frente a terceros.
Patrimonio neto y capital social: por qué no coinciden
El capital social es la cifra que figura como capital en los estatutos, aportado por los socios. El patrimonio neto incluye esa cifra, las demás aportaciones de los socios, los beneficios o pérdidas acumulados y otras partidas contables.
En España, la Ley de Sociedades de Capital obliga (con matices) a disolver la sociedad si las pérdidas dejan el patrimonio neto por debajo de la mitad del capital social, salvo que este se ajuste o proceda el concurso.
Qué mira un inversor en el patrimonio neto de una empresa cotizada
En bolsa, dividir el patrimonio neto atribuible a los accionistas entre las acciones en circulación permite obtener el valor contable por acción. El P/VC (precio/valor contable) compara la cotización con ese valor.
Por su parte, el ROE (Return on Equity o rentabilidad financiera) relaciona el beneficio neto atribuible a los accionistas con su patrimonio neto medio durante el periodo.
Si el patrimonio neto es negativo, estos ratios pierden su interpretación habitual (tienes más detalles en mi guía de ratios financieros).
Ese valor deja fuera muchos activos intangibles y puede ser negativo en un negocio muy rentable: McDonald’s (ticker: MCD) cerró 2025 con un patrimonio neto negativo de 1.791 millones de dólares, según su informe anual 10-K, sobre todo por sus recompras de acciones.
Por eso, ante un patrimonio neto negativo, lo primero que miraría es su origen: si son pérdidas, es una alarma. Sin embargo, si se debe a recompras, el balance solo te cuenta parte de la historia.
Conclusión: cómo calcular el patrimonio neto y usarlo para decidir mejor
En definitiva, para calcular el patrimonio neto personal o familiar, suma el valor actual de tus activos, resta todas tus deudas y repite el cálculo con los mismos criterios. En una empresa, sale de su balance.
Para que te sirva en tu planificación financiera, valora con prudencia y mira también tu patrimonio líquido. Y si quieres ver cómo se construye una cartera diversificada, puedes seguir mi Cartera del Inversor Inteligente.
Opinión personal de Andrea: calcular tu patrimonio neto es aprender a mirar tu dinero en conjunto
Para mí, el valor de este ejercicio va más allá de la operación matemática, porque te obliga a mirar tu dinero en conjunto de forma 100 % objetiva. Y lo que ves con claridad lo puedes ir mejorando.
Además, creo que conocer tu patrimonio te ayuda a entender algo importante: no es lo mismo tener muchas posesiones materiales (a veces cargadas de deuda) que disfrutar de una verdadera tranquilidad financiera.
Me parece relevante, eso sí, que esa cifra no se convierta en una medida de tu valor ni en una carrera contra los demás, porque cada patrimonio refleja una historia distinta.
Al final, para mí, construir patrimonio también significa ganar libertad para decidir. Poder afrontar cambios, aprovechar oportunidades o tomar decisiones importantes sin que el dinero sea siempre el principal condicionante.
Más que perseguir un número, me quedo con la idea de construirlo con paciencia, diversificando por pilares, sectores, activos, divisas y áreas geográficas, y decidiendo según tus objetivos.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre cómo calcular el patrimonio neto
Una o dos veces al año suele bastar para ver la tendencia sin obsesionarte con los vaivenes del mercado.
Procura hacerlo en la misma fecha y con los mismos criterios.
Si estás pagando deudas o preparando una compra grande, revísalo cada trimestre.
La inflación reduce el valor real de tu patrimonio neto, aunque la cifra en euros no cambie.
Con una inflación del 3 %, 100.000 € tendrían que convertirse en 103.000 € en un año para conservar su poder adquisitivo.
Puedes calcularlo con nuestra calculadora de inflación.
Como el de cualquier persona, sumando todos sus activos, tanto personales como profesionales, y restando todas sus deudas. En España, el autónomo persona física responde de las obligaciones de su actividad con sus bienes presentes y futuros, con las excepciones previstas legalmente.
Incluye las retenciones practicadas que estén pendientes de ingresar y la deuda por IVA correspondiente a la fecha del cálculo. Para determinar esta última, ten en cuenta el IVA repercutido, el soportado deducible y los saldos pendientes de liquidar o compensar. No restes automáticamente todo el IVA cobrado.
No, porque en España el Impuesto sobre el Patrimonio tiene sus propias reglas de valoración.
Los inmuebles se valoran por el mayor importe entre el valor catastral, el determinado por la Administración y el precio de compra, y la vivienda habitual está exenta hasta 300.000 €.
Por eso la cifra fiscal puede ser muy distinta de tu patrimonio neto real.
En contabilidad, tu vivienda es un activo y su hipoteca, un pasivo.
En «Padre rico, padre pobre», Robert Kiyosaki llama activo a lo que mete dinero en tu bolsillo y pasivo a lo que lo saca, así que tu casa sería un pasivo.
Depende de si te enfocas en lo que tienes o en tu flujo de caja.
En un dividendo ordinario en efectivo, el patrimonio neto disminuye cuando se aprueba el reparto y se reconoce la deuda con los socios. Al pagarlo, bajan la tesorería y esa deuda, sin una segunda reducción del patrimonio neto.
Por eso, una empresa que destina a dividendos la mayor parte de su beneficio hace crecer poco su patrimonio neto, aunque sea muy rentable.