- La valoración por múltiplos es el método más rápido para saber si una acción cotiza cara o barata frente a empresas comparables del mismo sector.
- Los ratios esenciales son el PER y el EV/EBITDA; usa siempre la mediana del grupo, no la media, y resta la deuda neta para obtener el valor por acción.
- Un múltiplo bajo no significa necesariamente una acción barata: en empresas cíclicas puede indicar que estás cerca del pico del ciclo o que el mercado anticipa una caída de beneficios.
- La clave experta, según Andrea, es usar los múltiplos para hacer mejores preguntas, no para buscar certezas: la humildad inversora y una cartera bien diversificada protegen más que cualquier ratio exacto.
La valoración por múltiplos es la forma más rápida de saber si estás pagando un precio razonable por una acción.
Consiste en compararla con empresas parecidas, sus comparables, mediante ratios como el PER o el EV/EBITDA. En este artículo te explico cómo funciona, con un ejemplo detallado, y podrás saber cuándo un ratio bajo es una señal de alerta.
¿Qué es la valoración por múltiplos y para qué sirve?
La valoración por múltiplos es un método de valoración de empresas que estima cuánto vale una compañía comparando su precio con el de otras empresas parecidas, a través de un ratio común, como el precio entre beneficios.
Sirve para saber si una acción cotiza cara o barata frente a su sector, frente a su propio historial o frente a lo que se ha pagado al comprar empresas similares.
La lógica de los comparables: empresas parecidas deberían cotizar a múltiplos parecidos
Este sistema funciona como el precio de un piso: si en tu calle se han vendido pisos similares a 3.000 euros el metro cuadrado, sabes que uno a 4.000 es caro.
En las empresas, el «metro cuadrado» es una magnitud financiera, como el beneficio o las ventas. El múltiplo indica cuántas veces esa magnitud paga el mercado por la empresa.
Por ejemplo, una acción que cotiza a 20 euros y gana 2 euros por acción tiene un PER (ratio precio-beneficio) de 10. Sus comparables son empresas del mismo sector, con un tamaño y un negocio parecidos.
Comparables, historia y transacciones: las tres referencias de un múltiplo
Un mismo múltiplo puede compararse con tres referencias, según la pregunta que quieras responder:
- Comparables cotizados: el múltiplo de la empresa frente al de otras de su sector, que es el uso más habitual.
- Múltiplos históricos: el múltiplo actual frente al que tuvo la propia empresa en años anteriores.
- Transacciones precedentes: lo pagado al comprar empresas similares, útil para no cotizadas o para una salida a bolsa. Suele dar cifras más altas porque incluye la prima de control.
Valoración por múltiplos o descuento de flujos de caja: en qué se diferencian
El descuento de flujos de caja estima el valor intrínseco a partir del flujo de caja libre futuro, lo que exige proyectar el negocio durante años. Los múltiplos son más rápidos porque parten de lo que el mercado ya paga.
Lo razonable es usarlos juntos: uno estima lo que vale la empresa por sí misma y el otro, lo que se paga por algo parecido.
¿Cuál es un supuesto clave de la valoración por múltiplos?
El supuesto clave de la valoración por múltiplos es que el mercado valora correctamente, en promedio, al grupo de empresas comparables, aunque se equivoque con alguna en concreto.
El segundo supuesto es que esas comparables se parecen en lo que más influye en el precio: crecimiento, riesgo y capacidad de generar caja.
Aswath Damodaran, profesor de valoración en la Universidad de Nueva York, lo resume así:
La valoración relativa asume que el mercado acierta con el conjunto, aunque falle con valores concretos.
Una consecuencia práctica de este tipo de valoraciones es que, si todo el sector cotiza caro, una empresa puede parecer barata frente a sus comparables y seguir estando cara.
De este modo, los múltiplos responden muy bien a qué empresa está más barata dentro de un grupo, y bastante peor a si el grupo entero está barato.
Principales múltiplos de valoración: PER, EV/EBITDA, P/VC y otros
Los múltiplos más usados son el PER, el precio sobre valor contable (P/VC), el precio sobre ventas y la rentabilidad por dividendo, que toman en cuenta el precio de la acción.
Junto a ellos están el EV/EBITDA, el EV/EBIT y el EV/ventas, que se centran en el valor de toda la empresa, deuda incluida.
Múltiplos de capitalización: PER, P/VC, precio/ventas y rentabilidad por dividendo
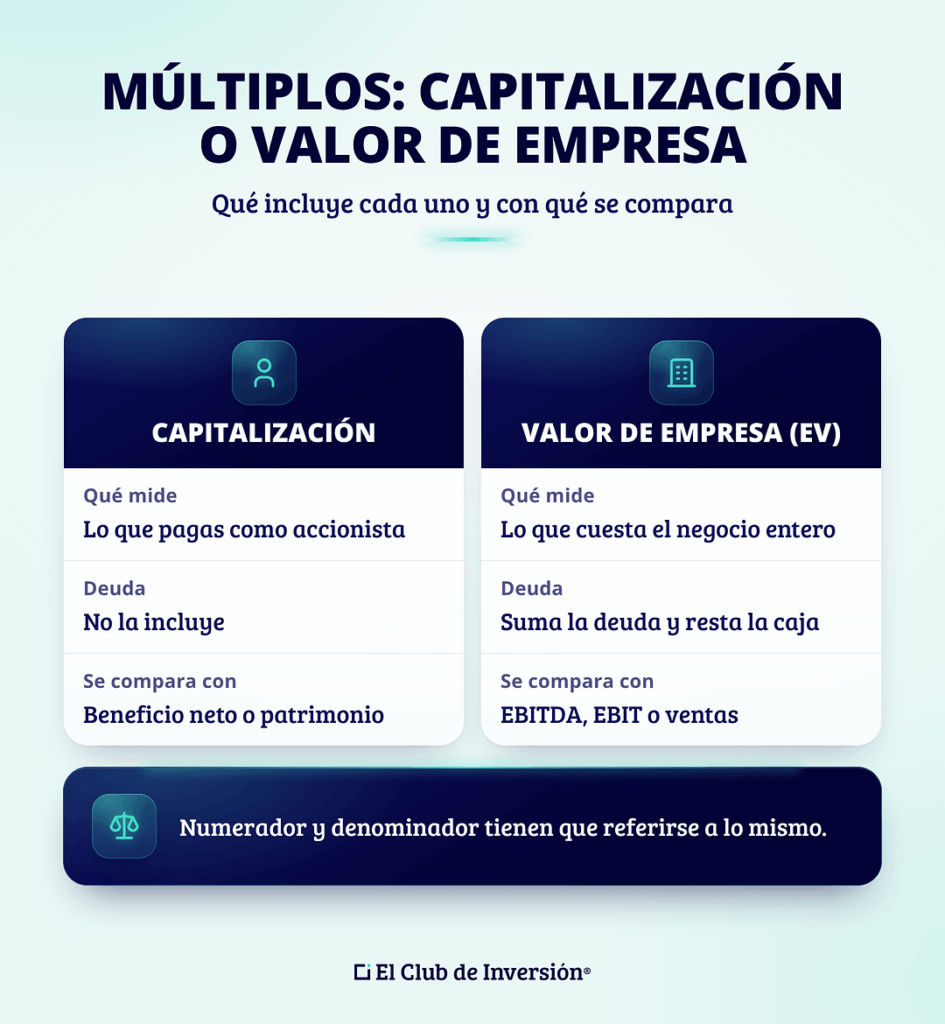
Son los ratios financieros de valoración más conocidos. Se calculan con la capitalización bursátil o con el precio por acción, y miden lo que pagas como accionista:
- PER (precio entre beneficio por acción): es el más popular, aunque no sirve si hay pérdidas.
- P/VC (precio entre valor contable por acción): compara la cotización con el patrimonio neto. Es el de referencia en bancos y aseguradoras.
- Precio/ventas: es útil cuando no hay beneficios, aunque no muestra qué margen dejan las ventas. Si las empresas tienen niveles de deuda muy distintos, es preferible comparar su EV/ventas.
- Rentabilidad por dividendo: el dividendo entre el precio, siendo habitual en empresas maduras.
Qué es el valor de empresa (EV) y por qué la deuda cambia el resultado
El valor de empresa o EV (enterprise value) mide el valor de mercado del negocio en su conjunto.
En su versión simplificada, se calcula sumando la deuda financiera a la capitalización bursátil y restando la caja. Si existen acciones preferentes o participaciones de terceros en filiales consolidadas, también deben tenerse en cuenta.
Si dos empresas valen lo mismo en bolsa, pero una debe mucho más, quien la compra se queda también con sus deudas y, en realidad, estaría pagando más.
Por eso el EV se compara con resultados anteriores al pago de intereses: el EBITDA (resultado operativo antes de amortizaciones), el EBIT o las ventas.
Numerador y denominador tienen que referirse a lo mismo: la capitalización, con magnitudes del accionista; el EV, con magnitudes de toda la empresa.
Qué múltiplo usar según el tipo de empresa
Esta tabla resume por qué múltiplo tiene sentido empezar según el tipo de empresa y con cuál contrastarlo:
| Tipo de empresa | Múltiplo principal | Por qué | Múltiplo de contraste |
| Madura y rentable | PER | Beneficio estable y comparable | EV/EBIT |
| Industrial con mucha deuda o inmovilizado | EV/EBITDA | Neutraliza la deuda y la amortización | EV/EBIT |
| Cíclica (acero, automóvil, materias primas) | EV/EBITDA con resultados medios de varios años | El resultado de un solo año engaña | P/VC |
| Banco o aseguradora | P/VC | Su negocio es el propio balance | PER |
| Eléctrica o empresa regulada | EV/EBITDA | Mucho inmovilizado y deuda elevada | Rentabilidad por dividendo |
| Tecnológica en crecimiento sin beneficios | EV/ventas | Las ventas permiten comparar empresas aunque el beneficio sea negativo | EV/EBITDA estimado a varios años vista |
Método de valoración por múltiplos paso a paso
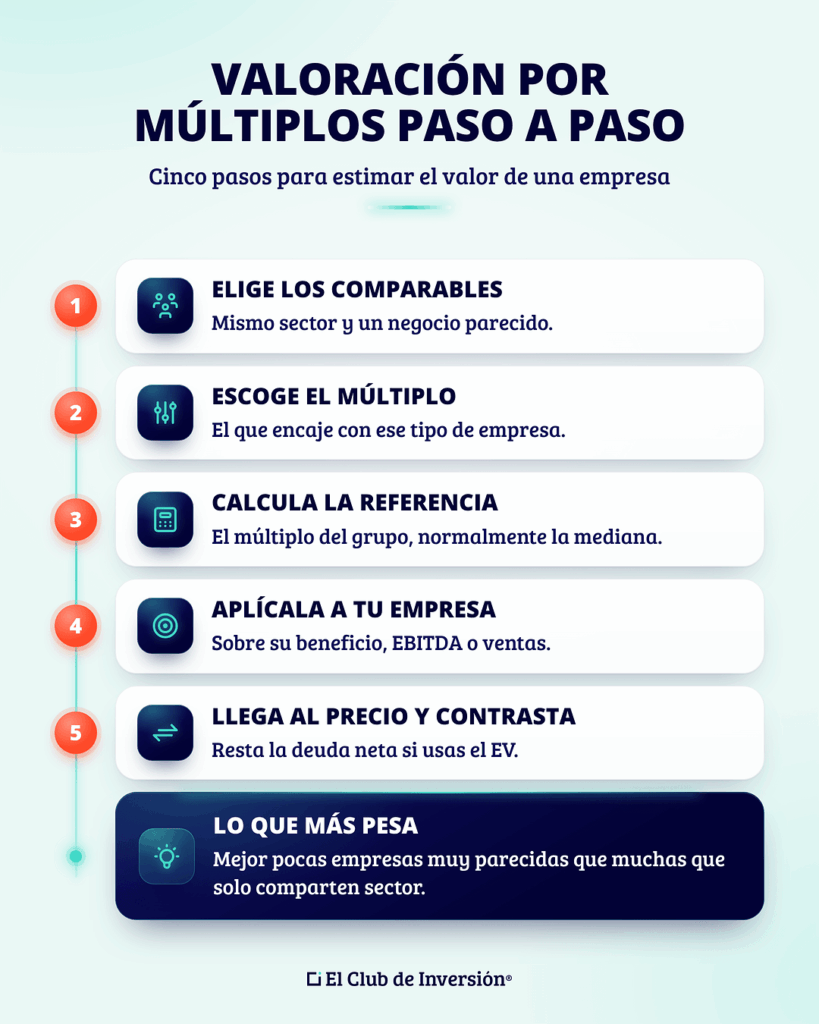
Para aplicar el método de valoración por múltiplos, sigue estos cinco pasos:
- Elige un grupo de empresas comparables, del mismo sector y con un negocio parecido.
- Escoge el múltiplo que mejor encaje con ese tipo de empresa.
- Calcula el múltiplo de cada comparable y toma una referencia del grupo, normalmente la mediana.
- Aplica esa referencia a la magnitud de tu empresa (beneficio, EBITDA o ventas) para obtener su valor.
- Si partes del valor de empresa (EV), resta la deuda neta y, cuando corresponda, el valor de las acciones preferentes y de las participaciones de terceros. Divide el resultado entre las acciones ordinarias en circulación para obtener el valor por acción y contrástalo con otro múltiplo.
Valoración de empresas por múltiplos comparables: cómo elegir el grupo de referencia
Sin duda, este es el paso que más va a incidir en el resultado. No olvides que un buen comparable comparte sector y modelo de negocio, pero también tamaño, crecimiento, deuda y márgenes parecidos.
Por eso estoy convencida de que es mejor un grupo pequeño de empresas muy parecidas que uno grande que solo comparte sector.
Ten en cuenta también el país: el riesgo país, la divisa y las normas contables se reflejan en el múltiplo.
Media o mediana, y múltiplos actuales o estimados
La mediana suele ser mejor referencia que la media, porque un solo valor extremo puede inflar la media, como verás en el ejemplo que te explico en el siguiente apartado.
Por otra parte, puedes usar el beneficio del último año o el estimado para el próximo, pero aplica el mismo criterio a todas las empresas.
Valoración por múltiplos: ejemplo paso a paso con una empresa y cinco comparables
En este ejemplo de valoración por múltiplos voy a valorar una empresa ficticia, Distribuciones Norte, frente a cinco comparables de su sector.
Voy a utilizar el EV/EBITDA como múltiplo principal y el PER como contraste, y te enseño cómo se pasa del valor de empresa al precio por acción.
Para este ejemplo, vamos a suponer que los datos son los siguientes:
- Un EBITDA de 50 millones de euros.
- Un beneficio neto de 22 millones.
- Una deuda neta de 125 millones
- Número de acciones: 20 millones.
- Cotiza a 12 euros.
Estos son los ratios de las cinco empresas comparables:
| Comparable | EV/EBITDA | PER |
| Empresa A | 7,5 | 12 |
| Empresa B | 8 | 12,5 |
| Empresa C | 8,5 | 13 |
| Empresa D | 9 | 14 |
| Empresa E | 16 | 28 |
| Mediana | 8,5 | 13 |
| Media | 9,8 | 15,9 |
La empresa E cotiza muy por encima del resto, por ejemplo, porque se especula con su compra, así que tomo la mediana.
Del EV/EBITDA al precio por acción: cómo restar la deuda neta
- Valor de empresa: 8,5 veces 50 millones de EBITDA dan 425 millones de euros.
- Valor para el accionista: 425 millones menos 125 millones de deuda neta dan 300 millones.
- Valor por acción: 300 millones entre 20 millones de acciones dan 15 euros.
Con la media (9,8 veces), el resultado habría sido de 18,25 euros, un 22 % más por culpa de una sola empresa atípica.
Y sin restar la deuda neta, la acción saldría a 21,25 euros, un 42 % por encima del valor correcto.
El contraste con el PER y el rango de valor final
Con un beneficio por acción de 1,10 euros y la mediana del PER de sus comparables, 13 veces, la acción valdría 14,30 euros. El rango de valor queda entre 14,30 y 15 euros.
A 12 euros, cotiza entre un 16 % y un 20 % por debajo de los precios estimados al aplicar los múltiplos de sus comparables. Ese descuento es el punto de partida de la investigación:
Si una empresa cotiza más barata que sus comparables, lo que deberías preguntarte es qué sabe el mercado de ella que tú todavía no sabes.
Qué hay detrás de un múltiplo: crecimiento, riesgo y rentabilidad
Detrás de cada múltiplo hay tres fundamentales: el crecimiento de la empresa, el riesgo de su negocio y la rentabilidad que saca a lo que reinvierte.
En términos generales, y simplificando:
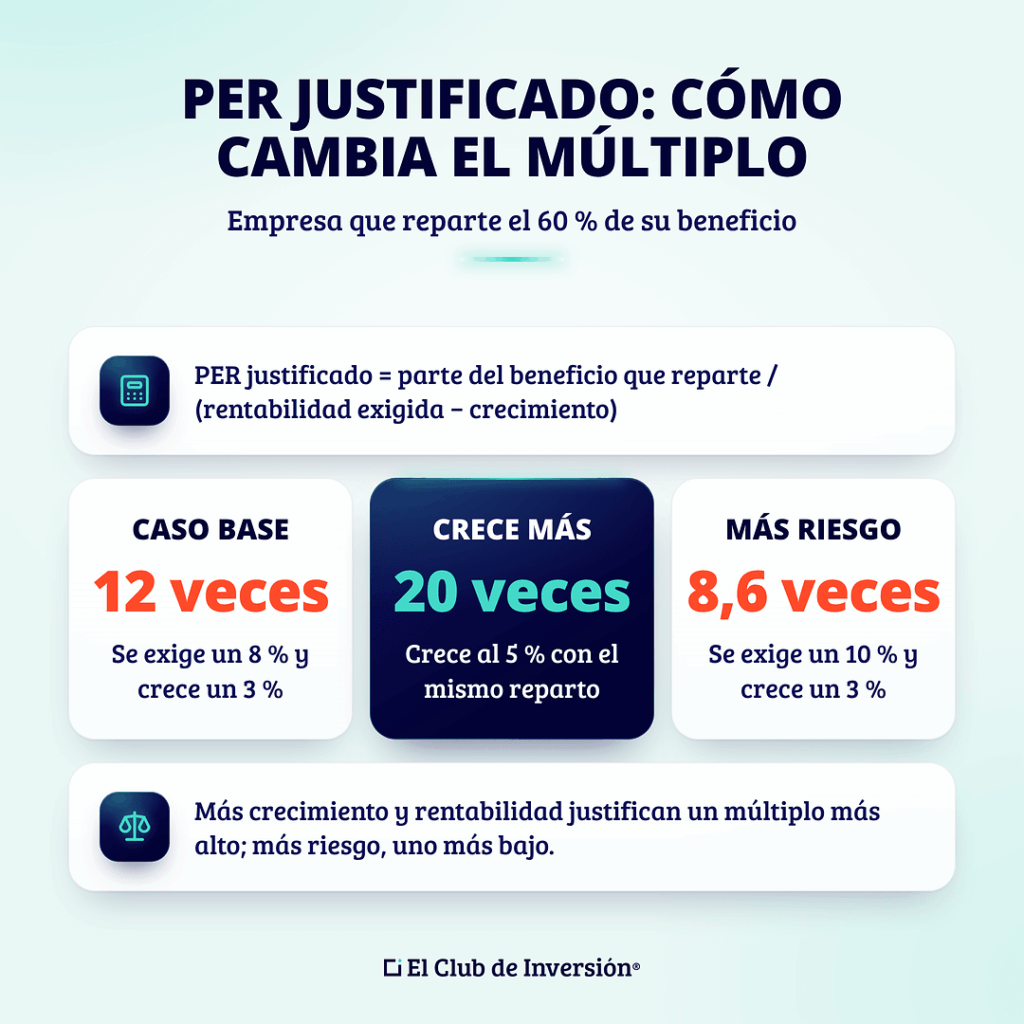
Más crecimiento y rentabilidad justifican un múltiplo más alto; más riesgo, uno más bajo.
De forma un poco más matizada, podemos decir que, a igualdad de riesgo, crecer más puede justificar un múltiplo más alto si la nueva inversión rinde más de lo que cuesta financiarla. A igualdad de crecimiento y rentabilidad, un mayor riesgo justifica un múltiplo más bajo.
Como explica Damodaran, cada múltiplo esconde las mismas variables que un descuento de flujos.
El PER justificado: cuánto debería valer un múltiplo según los fundamentales
Una fórmula simplificada estima el PER que «merece» una empresa que crece a un ritmo estable, calculado con el beneficio del próximo año:
PER justificado = porcentaje del beneficio que reparte / (rentabilidad exigida − crecimiento)
La rentabilidad exigida es la que pides por el riesgo de la acción, y tiene que superar al crecimiento. Supón una empresa que reparte el 60 % de su beneficio:
- Caso base: con una rentabilidad exigida del 8 % y un crecimiento del 3 %, 0,60 / 5 % da 12 veces beneficios.
- Más crecimiento: si reinvierte mejor y crece al 5 % repartiendo lo mismo, 0,60 / 3 % da 20 veces.
- Más riesgo: con un 3 % de crecimiento, pero un 10 % de rentabilidad exigida, 0,60 / 7 % da unas 8,6 veces.
Por eso dos empresas del mismo sector pueden cotizar a 12 y a 18 veces sin que ninguna esté mal valorada. La fórmula muestra hacia dónde tiende cada factor, pero si quieres afinar el precio, debes realizar un análisis más completo.
En consecuencia, un múltiplo alto no tiene por qué ser caro, ni uno bajo barato: depende del crecimiento y del riesgo que el precio ya está descontando.
¿Qué múltiplos funcionan mejor? Lo que usan los analistas y lo que dice la evidencia
Los analistas usan sobre todo el PER y el EV/EBITDA, pero, según el estudio que veremos a continuación, los múltiplos basados en beneficios estimados fueron los que mejor reprodujeron los precios de mercado, y los basados en ventas, los que peor lo hicieron.
Según la encuesta del CFA Institute a 1.980 analistas (Pinto, Robinson y Stowe, 2019), el 92,8 % usa múltiplos y el 78,8 % descuento de flujos. Lo habitual es combinarlos.
Ahora bien, que un método sea popular no demuestra que sea preciso. El estudio de Liu, Nissim y Thomas lo midió y concluyó que, con beneficio estimado, el error quedaba por debajo del 15 % del precio en cerca de la mitad de las empresas.
Las ventas quedaron en último lugar, y este orden se repetía en la gran mayoría de sectores. Eso sí, solo analizaron empresas con beneficios positivos y seguidas por analistas.
A la vista de estos estudios, considero que, en empresas rentables y bien cubiertas por analistas, el PER estimado es un buen punto de partida, aunque debe contrastarse con otros múltiplos habituales en el sector. Y, como señala Damodaran, la parte más difícil es elegir bien los comparables.
Ventajas y limitaciones de la valoración de empresas por múltiplos
La valoración de empresas por múltiplos es rápida, intuitiva y está anclada en precios reales de mercado, y por eso es el método que más usan los analistas.
Su punto débil es que depende por completo de la calidad de los comparables y hereda los errores del mercado en aquellos casos en que todo el sector esté mal valorado.
Ventajas de la valoración por múltiplos
- Rapidez: con los datos de unas pocas empresas tienes una referencia en minutos.
- Fácil de interpretar: «cotiza a 10 veces beneficios» se entiende y se compara fácilmente, sin modelos complejos.
- Datos accesibles: los principales múltiplos aparecen en las webs de cotizaciones.
Desventajas y riesgos de la valoración por múltiplos
- Hereda las modas del mercado: si el sector entero está sobrevalorado, tu cálculo también lo estará.
- Esconde supuestos: el crecimiento y el riesgo que justifican un múltiplo no se ven a simple vista.
- Depende de la contabilidad: beneficios extraordinarios o normas contables distintas alteran la comparación.
Errores frecuentes al valorar una empresa por múltiplos
Los errores más frecuentes al valorar por múltiplos son mezclar magnitudes que no casan, fiarse de un beneficio excepcional, olvidar el ciclo económico y creer que un múltiplo bajo significa una acción barata, que se suman a otros errores al invertir más generales.
Por tanto, trata de evitar estas cuestiones:
- Mezclar numeradores y denominadores: un «precio/EBITDA» hace parecer más baratas a las empresas más endeudadas.
- No limpiar el beneficio: una plusvalía puntual, como la venta de un edificio, abarata el PER de forma artificial.
- Caer en una trampa de valor: un múltiplo bajo puede anticipar una caída de beneficios que el mercado ya espera.
Empresas cíclicas: por qué un PER bajo puede ser una señal de alerta
En las acciones cíclicas, el beneficio sube y baja con la economía, así que el PER parece bajo en lo alto del ciclo y se dispara en lo bajo.
En una cíclica, un PER muy bajo puede indicar que estás cerca del pico del ciclo. Por eso ayuda usar el beneficio medio de varios años.
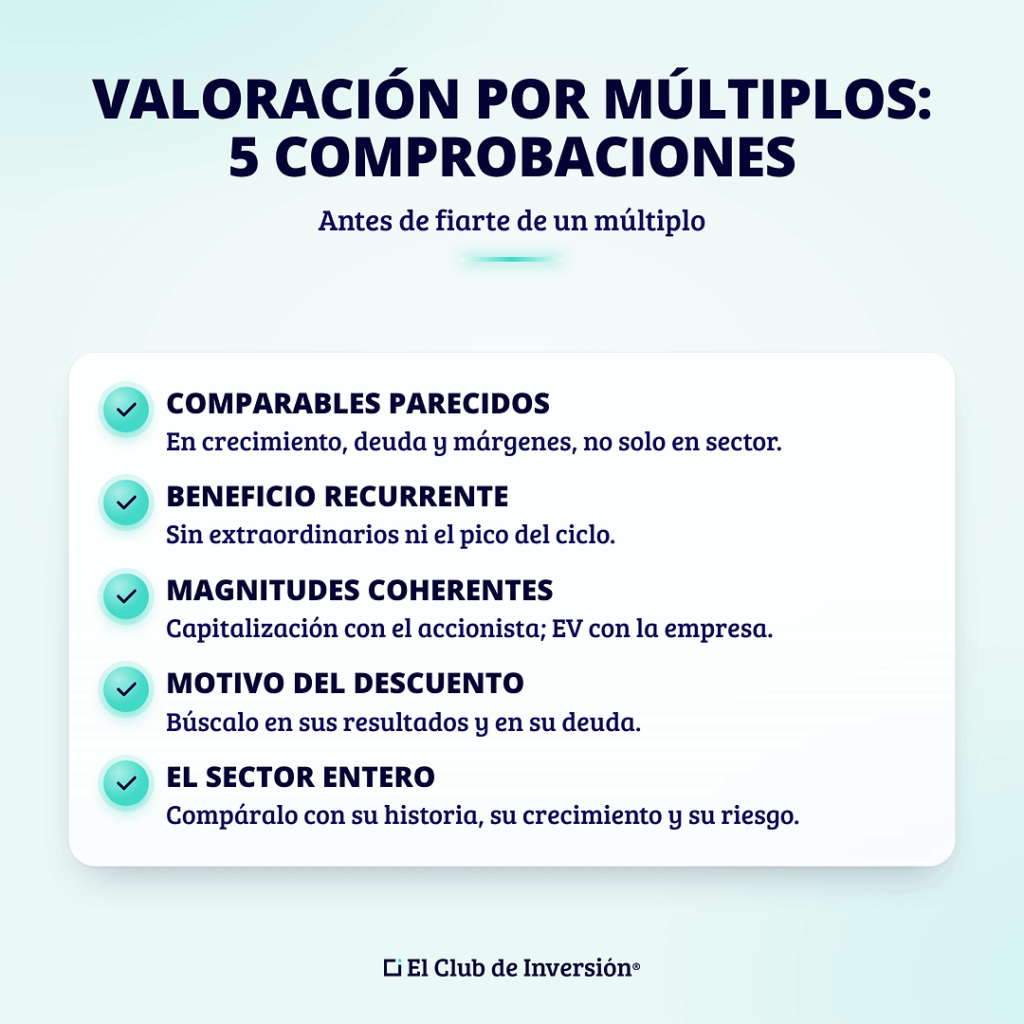
Preguntas que deberías hacerte antes de fiarte de un múltiplo
- ¿Se parecen mis comparables en crecimiento, deuda y márgenes? Si solo comparten sector, la referencia no es suficientemente sólida.
- ¿El beneficio que uso es recurrente? Revisa si incluye extraordinarios o un pico del ciclo.
- ¿Numerador y denominador son coherentes? Capitalización con magnitudes del accionista y EV con magnitudes de la empresa.
- ¿Por qué cotiza con descuento o con prima? Busca el motivo en sus resultados y en su deuda.
- ¿Está caro todo el sector? Compara también con su historia y con lo que justifican su crecimiento y su riesgo.
Conclusión: cómo usar la valoración por múltiplos para decidir mejor
La valoración por múltiplos te da en minutos una referencia de si una acción cotiza cara o barata frente a empresas parecidas o a su propia historia.
Para que sea fiable, elige bien los comparables, usa la mediana, mantén la coherencia entre numerador y denominador y resta la deuda neta si partes del valor de empresa. Después, completa la foto con un poco de análisis fundamental.
Si estás empezando en el mundo de la inversión, puedes empezar por mi megaguía para invertir en bolsa, antes de meterte de lleno en temas de comparación de múltiplos.
Opinión personal de Andrea: la valoración por múltiplos me ayuda a hacer mejores preguntas sobre una empresa
Más allá de los cálculos y de la explicación de los distintos ratios, me gustaría terminar este artículo con una reflexión un poco más general y de principios.
Y es que, cuando una cifra parece precisa, tendemos a confiar en ella más de lo que (a veces) merece.
A menudo, un ratio exacto nos transmite una idea de certeza, aunque en el fondo solo resume lo que el mercado espera de una empresa.
Por eso valoro tanto la humildad al invertir. Asumir que el precio de hoy puede recoger cosas que yo no veo me obliga a investigar con calma y me protege de creer que he encontrado una ganga que nadie más ha visto.
Esto no quiere decir que no sea posible batir al mercado o encontrar accidentes positivos de riqueza. Pero siempre hay que dejar margen para el error y ser conscientes de que manejamos información incompleta.
Al final, ninguna valoración sustituye a una cartera bien construida. Diversificar por pilares, sectores, activos, divisas y áreas geográficas, y decidir mirando el conjunto de tu cartera y tus objetivos, te permite equivocarte con una empresa sin comprometer tu futuro financiero.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre la valoración por múltiplos
Al recomprar acciones, la empresa reduce el número de títulos y el beneficio se reparte entre menos acciones.
Así, el beneficio por acción sube y el PER baja, aunque el negocio no haya cambiado. No obstante, en la práctica, el resultado depende del precio de la acción y de cómo se financie la recompra.
Al comparar el PER de varios años, mira también la evolución del número de acciones. Te lo explico en mi guía sobre la recompra de acciones.
En las SOCIMI y en los REIT, es habitual comparar la cotización con el valor neto de los activos (NAV) por acción. Para estimarlo, se parte del valor de los inmuebles, se suman los demás activos y se restan los pasivos.
También se usa el precio sobre el FFO por acción, especialmente en los REIT estadounidenses. El FFO es una medida del resultado que ajusta el beneficio neto por partidas como la depreciación de los inmuebles y las ganancias o pérdidas por su venta.
Un descuento sobre el NAV puede reflejar dudas sobre las tasaciones o la deuda, algo habitual al invertir en inmobiliario desde la bolsa.
El PEG divide el PER entre la tasa anual de crecimiento esperada del beneficio por acción (un 10 % se toma como 10).
Sirve para comparar empresas que crecen a ritmos distintos: una con un PER de 20 que crece al 20 % tiene un PEG de 1, igual que otra con un PER de 10 que crece al 10 %.
Su fiabilidad depende de que esa previsión de crecimiento se cumpla.
No hay una cifra buena en general, porque depende del sector, del crecimiento y del riesgo.
Según los datos de Aswath Damodaran para Europa de enero de 2026, las cotizadas europeas no financieras estaban a unas 10,8 veces EBITDA.
Por sectores, iban desde unas 2,7 veces en exploración y producción de petróleo y gas hasta más de 20 veces en software o en aeroespacial y defensa.
Sí, pero no con el PER, porque un beneficio negativo da un múltiplo sin sentido.
En esos casos se usa el EV/ventas, o el EV/EBITDA si el EBITDA ya es positivo.
Esas valoraciones dan por hecho que la empresa llegará a ser rentable, algo que no está garantizado, así que el margen de error es mayor.
Sí, el PER de un índice como el S&P 500 se usa como termómetro de si el mercado cotiza caro respecto a su historia.
Una variante conocida es el CAPE de Robert Shiller, que usa el beneficio medio de diez años ajustado por inflación para suavizar el ciclo.
Aun así, un índice puede mantener múltiplos altos durante años, así que sirve como referencia de largo plazo y no para anticipar caídas.