- La rentabilidad anualizada convierte cualquier ganancia o pérdida total en un ritmo de crecimiento constante por año, permitiendo comparar inversiones de distintos plazos en igualdad de condiciones.
- La fórmula es (valor final / valor inicial)elevado a 1/n menos 1, y difiere de la media aritmética porque tiene en cuenta la capitalización; además, con aportaciones intermedias, debes usar TIR.NO.PER para calcular tu rentabilidad ponderada por dinero.
- La cifra más valiosa, según Andrea, no es la más alta sino la sostenida durante largos periodos con mercados difíciles, incluyendo ingresos, costes y un nivel de riesgo con el que el inversor se sienta realmente cómodo.
La rentabilidad anualizada traduce el resultado de cualquier inversión a un ritmo de crecimiento por año. Gracias a ella puedes comparar un fondo, un depósito o un proyecto inmobiliario aunque hayan tenido plazos distintos.
En este artículo te explico cómo se calcula, con ejemplos, en qué se diferencia de la rentabilidad acumulada, por qué tu rentabilidad puede no coincidir con la de tu fondo y cuándo podría llevarte a conclusiones equivocadas.
¿Qué es la rentabilidad anualizada y para qué sirve?
La rentabilidad anualizada es la tasa de crecimiento constante por año que habría llevado una inversión desde su valor inicial hasta su valor final. De este modo, convierte una ganancia o una pérdida total en su equivalente anual.
Sirve, sobre todo, para comparar la rentabilidad de inversiones de plazos distintos en igualdad de condiciones, porque un 30 % ganado en cinco años y un 15 % ganado en uno no se pueden comparar a simple vista.
Eso sí, ten presente que no iguala el riesgo, la liquidez ni las condiciones del mercado.
La rentabilidad anualizada responde a una pregunta muy concreta: ¿a qué ritmo constante tendría que haber crecido mi dinero cada año para llegar hasta aquí?
También se la llama rentabilidad media geométrica, porque se calcula a través de la media geométrica de las rentabilidades, que tiene en cuenta cómo se encadenan las ganancias y las pérdidas. Cada variación se aplica sobre el capital que queda del periodo anterior, por lo que sería como el interés compuesto visto hacia atrás.
Rentabilidad anualizada y calculadora de interés compuesto: la misma fórmula al revés
Una calculadora de interés compuesto parte de una rentabilidad anual y te dice cuánto tendrás al final, mientras que la anualizada hace el camino contrario.
Si pones en la calculadora 10.000 €, un 7 % anual y cinco años, obtienes unos 14.025 €. Si partes de esos 14.025 € y del plazo, la tasa que sale es ese mismo 7 %.
Por eso la anualizada sirve para medir lo que ya ha pasado, mientras que la calculadora se utiliza para proyectar hacia delante con un supuesto que no está garantizado.
¿Cómo calcular la rentabilidad anualizada? Fórmula paso a paso
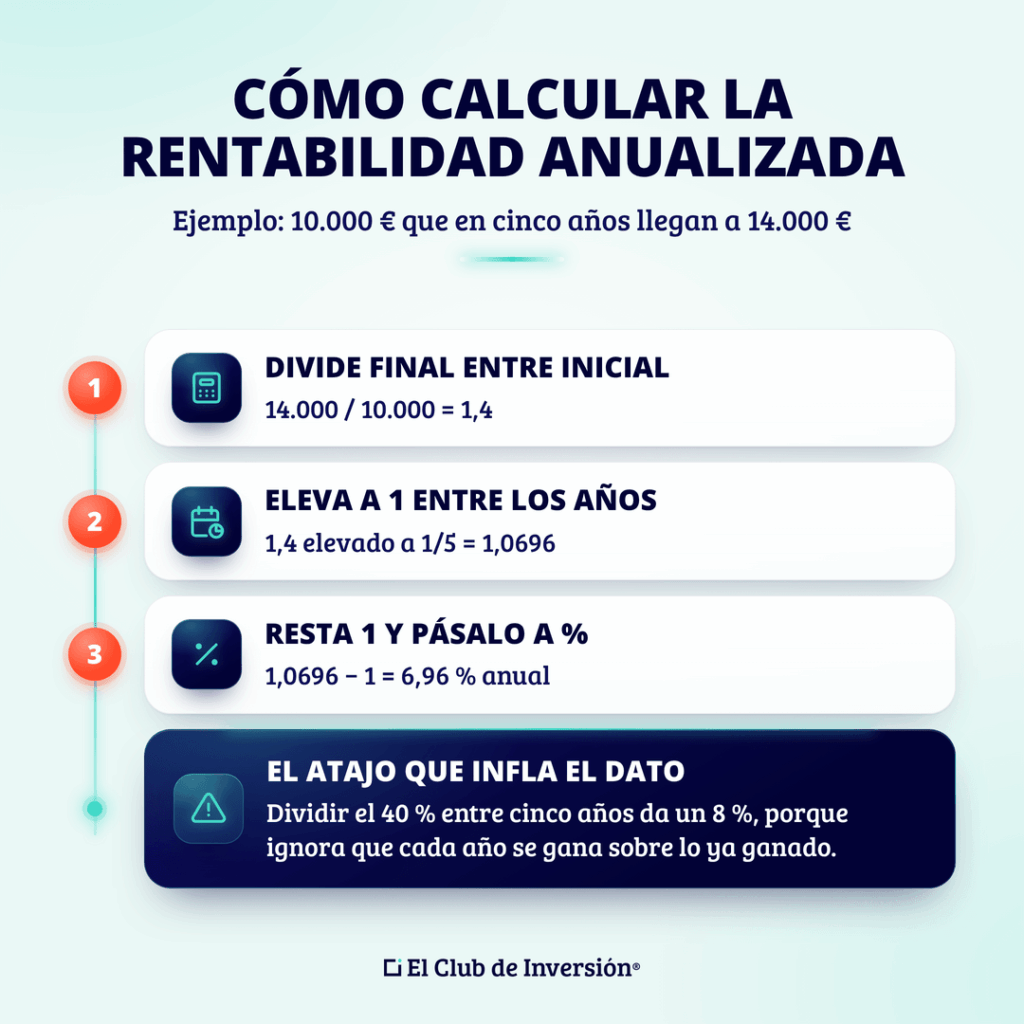
Para calcular la rentabilidad anualizada de una inversión sin aportaciones, retiradas ni cobros intermedios no reinvertidos, necesitas tres datos: la inversión inicial, el valor final y el número de años que ha durado.
- Divide el valor final entre la inversión inicial.
- Eleva el resultado a 1 dividido entre el número de años.
- Resta 1 y multiplica por 100 para expresarlo en porcentaje.
Fórmula con el valor inicial y el valor final
La fórmula de la rentabilidad anualizada, donde n es el número de años, es la siguiente:
Si inviertes 10.000 € y cinco años después tienes 14.000 €, divides 14.000 / 10.000 = 1,4; elevado a 1/5 da 1,0696 y, al restar 1, sale un 6,96 % anual.
Fíjate en que dividir el 40 % total entre cinco años (8 %) da un resultado inflado, porque ignora que cada año se gana sobre lo ya ganado. Si el plazo no son años completos, n se expresa en decimales: 18 meses son 1,5 años.
Fórmula con la rentabilidad de cada año
Si conoces la rentabilidad de cada año, suma 1 a cada una, multiplícalas, eleva el producto a 1/n y resta 1:
Con tres años de +8 %, −4 % y +12 %, el producto es 1,08 × 0,96 × 1,12 = 1,1612, un 16,12 % de rentabilidad acumulada. Elevado a 1/3 y restando 1, sale un 5,11 % anual, algo menos que el 5,33 % de la media simple.
Cómo calcular la rentabilidad anualizada en Excel o Google Sheets
Con la inversión inicial en B1, el valor final en B2 y los años en B3, la fórmula =(B2/B1)^(1/B3)-1 te da el resultado. Si tienes una columna con 1 + la rentabilidad de cada año (1,08; 0,96; 1,12), usa =MEDIA.GEOM(B1:B3)-1.
Si has hecho aportaciones o retiradas, usa =TIR.NO.PER(importes;fechas). Anota la inversión inicial y las aportaciones en negativo; las retiradas y los rendimientos cobrados fuera de la cartera, en positivo. Añade como último flujo positivo el valor que siga invertido, con la fecha de valoración. No vuelvas a sumar los dividendos reinvertidos si ya están incluidos en ese valor. El resultado se expresa como una tasa anual.
Y si prefieres no hacer cuentas a mano, nuestra calculadora de ROI te da el resultado anualizado a partir del capital aportado, el capital final y la duración.
Ejemplo de rentabilidad anualizada: dos inversiones con plazos distintos
Imagina dos inversiones de 10.000 €. La A llega a 12.500 € en dos años (+25 %) y la B, a 16.000 € en cinco (+60 %).
La B gana más dinero en total, pero la A crece más deprisa: un 11,80 % anual frente al 9,86 % anual de la B.
- Inversión A: (12.500 / 10.000)1/2 − 1 = 11,80 % anual.
- Inversión B: (16.000 / 10.000)1/5 − 1 = 9,86 % anual.
¿Es mejor A? Depende de qué hagas con el dinero en los tres años que le faltan para igualar el plazo de B: A solo supera a B si puedes reinvertir ese dinero al 8,6 % anual o más.
Al 3 %, por ejemplo, tus 12.500 € llegarían a unos 13.659 € en el quinto año, por debajo de los 16.000 € de B. Ese coste de oportunidad es lo que la anualizada no recoge.
¿Qué le pasa a la rentabilidad anualizada cuando una inversión se retrasa?
En el crowdfunding inmobiliario, el crowdlending y otras plataformas de financiación alternativa, la rentabilidad anunciada suele ir ligada a un plazo previsto. Si te devuelven los mismos euros más tarde, la ganancia total no cambia, pero la anualizada cae.
Este es el efecto en un proyecto de 10.000 € que promete devolverte 11.000 € en 12 meses:
| Plazo real hasta cobrar | Ganancia total | Rentabilidad anualizada |
| 12 meses (lo previsto) | 1.000 € (10 %) | 10,00 % |
| 18 meses | 1.000 € (10 %) | 6,56 % |
| 24 meses | 1.000 € (10 %) | 4,88 % |
| 36 meses | 1.000 € (10 %) | 3,23 % |
Un año de retraso reduce el ritmo anual a menos de la mitad. Salvo que el contrato prevea una compensación, como intereses de demora, el riesgo vinculado al plazo lo asumes tú.
Por eso yo miraría el historial de retrasos de la plataforma con la misma atención que la rentabilidad que anuncia.
¿Cuál es la diferencia entre rentabilidad acumulada y anualizada?
La rentabilidad acumulada mide cuánto ha ganado o perdido una inversión en total durante todo el periodo. La anualizada expresa ese mismo resultado como un ritmo constante por año.
Un 50 % acumulado en diez años equivale a un 4,14 % anual, y esta segunda cifra es la que puedes comparar con un depósito, un bono o un fondo de otro plazo.
En esta tabla te resumo esas dos métricas y otras tres que a veces se confunden:
| Métrica | Qué mide | Cuándo te sirve | Qué deja fuera |
| Rentabilidad acumulada o total | La ganancia o pérdida de todo el periodo | Para saber cuánto ha crecido tu dinero | El tiempo que ha tardado en conseguirse |
| Rentabilidad anual (año natural) | Lo que se ganó de enero a diciembre de un año concreto | Para ver la evolución y localizar los años malos | La visión del periodo completo |
| Rentabilidad anualizada | El ritmo constante por año que lleva del valor inicial al final | Para comparar inversiones de plazos distintos | Los altibajos del camino y tus aportaciones |
| Rentabilidad media (aritmética) | La suma de las rentabilidades anuales dividida entre los años | Como estimación estadística de un año cualquiera | La capitalización de los resultados sucesivos. Por eso no mide el crecimiento anual compuesto del capital |
| Rentabilidad ponderada por dinero | Tu resultado según cuándo y cuánto aportaste o retiraste | Para medir lo que has ganado tú | La comparación justa entre fondos o gestores |
Hay quien usa «rentabilidad anual» como sinónimo de anualizada, así que, antes de comparar dos cifras, comprueba a qué periodo se refiere cada una.
Por qué la rentabilidad media engaña: el ejemplo del +50 % y el −50 %
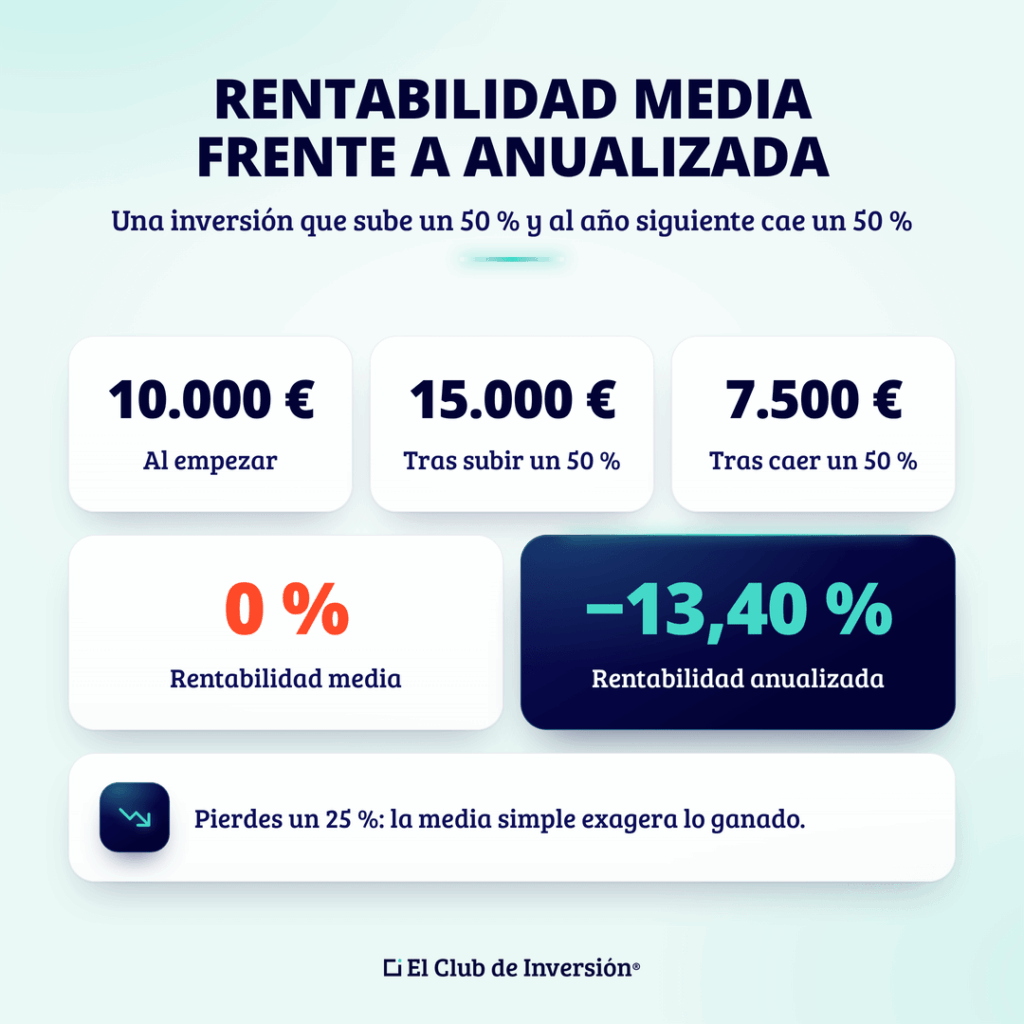
Si una inversión sube un 50 % y al año siguiente cae un 50 %, su rentabilidad media es del 0 %. Pero 10.000 € pasan a 15.000 € y después a 7.500 €: has perdido un 25 % y la rentabilidad anualizada es del −13,40 %.
La caída se aplica sobre una base mayor que la subida, y por eso la media simple sobrestima lo que has ganado, tanto más cuanto más volátil es la inversión.
Pasa también con datos reales. Según la serie histórica que publica el profesor Aswath Damodaran en la NYU Stern School of Business, el S&P 500 con dividendos tuvo entre 1928 y 2025 una media aritmética del 11,9 % anual, frente a una anualizada del 10,0 %.
Si te hablan de rentabilidad media, pregunta si es aritmética o geométrica: solo la geométrica dice cuánto ha crecido el dinero.
Dónde ver la rentabilidad anualizada de un fondo o un ETF
Las fichas de fondos y ETFs muestran la rentabilidad de cada año natural y la de periodos como 3, 5 o 10 años. Estas últimas pueden ser acumuladas o anualizadas, y no siempre se indica con claridad.
Por ejemplo, en la ficha del iShares Core MSCI World UCITS ETF (ISIN: IE00B4L5Y983) en JustETF, las cifras a 3 y 5 años son acumuladas. Si una ficha marca +40 % a tres años sin indicar «anualizada», «% anual» o «p.a.», suele ser necesario aplicar la fórmula: equivale a un 11,87 % anual.
Rentabilidad ponderada por tiempo y por dinero: tu rentabilidad frente a la del fondo
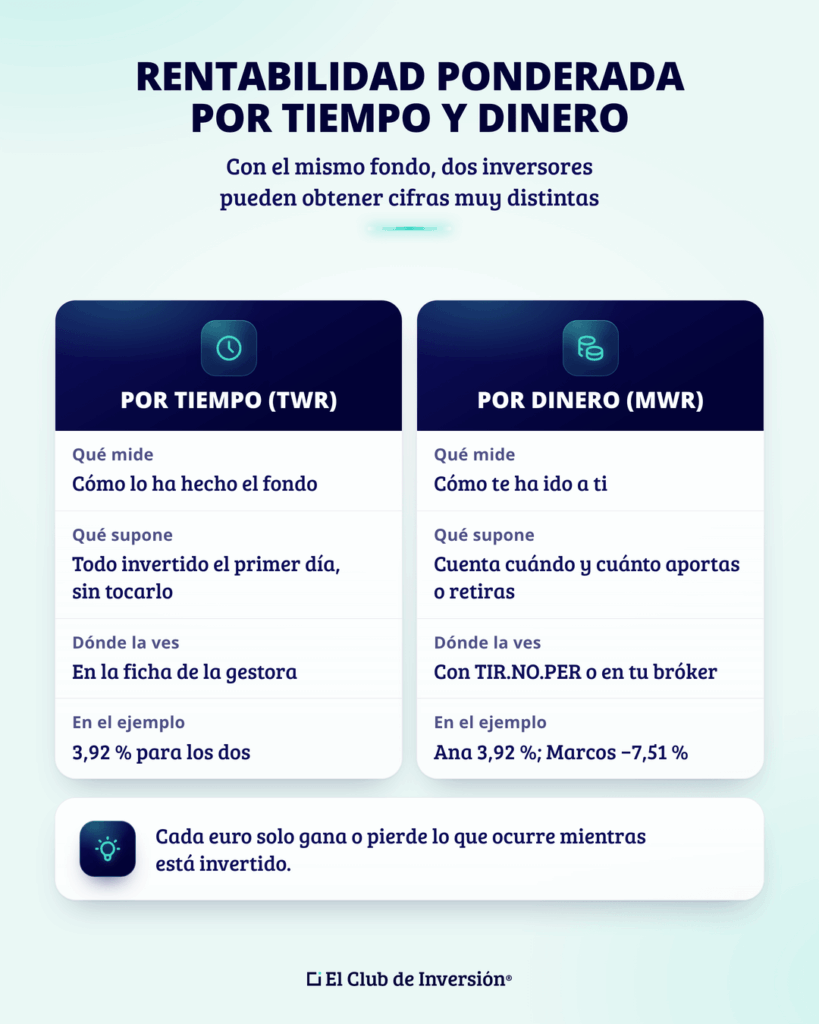
La rentabilidad ponderada por tiempo mide cómo lo ha hecho un fondo, como si alguien hubiera invertido todo su dinero el primer día sin tocarlo después. Es la que publican las gestoras en sus fichas.
La rentabilidad ponderada por dinero mide cómo te ha ido a ti, porque tiene en cuenta cuándo y cuánto has aportado o retirado. Por eso, con el mismo fondo, dos inversores pueden obtener rentabilidades anualizadas muy distintas.
Es decir, cada euro solo gana o pierde lo que ocurre mientras está invertido. Si aportas mucho dinero justo antes de un año malo, ese año pesa más en tu resultado que en el del fondo.
En inglés verás estas medidas como time-weighted return (TWR) y money-weighted return (MWR). La segunda equivale a la tasa interna de rentabilidad (TIR) de tus aportaciones.
Ejemplo: el mismo fondo, dos inversores y dos rentabilidades anualizadas
Un fondo de inversión de renta variable sube un 20 % el primer año y cae un 10 % el segundo. Su rentabilidad anualizada, la que verás en su ficha, es del 3,92 %.
Ana invierte 10.000 € el primer día y no toca nada más. Marcos empieza con 1.000 € y, animado por lo bien que ha ido el primer año, aporta otros 9.000 € al empezar el segundo.
El dinero de Marcos sigue este camino:
- Primer año: sus 1.000 € suben un 20 % y pasan a ser 1.200 €.
- Inicio del segundo año: aporta 9.000 € y tiene 10.200 € invertidos.
- Segundo año: el fondo cae un 10 % y sus 10.200 € se quedan en 9.180 €.
| Ana | Marcos | |
| Aportación el primer día | 10.000 € | 1.000 € |
| Aportación al empezar el segundo año | 0 € | 9.000 € |
| Total aportado | 10.000 € | 10.000 € |
| Valor al final del segundo año | 10.800 € | 9.180 € |
| Rentabilidad anualizada del fondo (ponderada por tiempo) | 3,92 % | 3,92 % |
| Su rentabilidad anualizada (ponderada por dinero) | 3,92 % | −7,51 % |
Ana gana 800 € y su rentabilidad coincide con la del fondo. Marcos, con los mismos 10.000 € aportados, termina con 9.180 €: pierde 820 € en un fondo que ha ganado un 3,92 % anual, porque el 90 % de su dinero solo vivió el año malo.
Con el orden inverso, primero −10 % y después +20 %, el fondo y Ana repetirían su 3,92 % anual, pero Marcos terminaría con 11.880 €: un 16,83 % anual. Como el fondo es el mismo, la diferencia la explica solo el calendario de las aportaciones.
Tu rentabilidad ponderada por dinero la puedes calcular con TIR.NO.PER o consultarla en tu bróker. En Interactive Brokers, que es uno de los mejores brókeres a día de hoy, la herramienta PortfolioAnalyst permite cambiar entre las dos medidas.
Y si inviertes con aportaciones periódicas, como en el dollar cost averaging, lo normal es que tu cifra y la del fondo no coincidan sin que hayas hecho nada mal.
La brecha entre la rentabilidad del fondo y la del inversor: qué dicen los estudios
El estudio Mind the Gap de Morningstar mide esta diferencia a gran escala. Su edición de 2026 estima que el dólar medio invertido en fondos y ETFs de Estados Unidos ganó un 8,7 % anual en los diez años terminados en diciembre de 2025, frente al 9,9 % de los propios fondos.
Esa brecha de 1,2 puntos al año equivale a cerca del 12 % de la rentabilidad total de los fondos (ese 9,9 %). Según el informe, es de 0,4 puntos en los fondos menos volátiles y supera los 2 puntos en los más volátiles.
En buena medida, la brecha existe aunque no cometas ningún error, porque compara dos formas de calcular la rentabilidad. Al final, lo que está en tu mano es que tus aportaciones respondan a tu plan, sobre todo en las inversiones más volátiles.
El fondo te dice cómo lo ha hecho el gestor. Tu rentabilidad ponderada por dinero te dice cómo lo has hecho tú (según tus flujos de inversión).
¿Cuándo engaña la rentabilidad anualizada? 4 errores al interpretarla y un matiz con el oro
La rentabilidad anualizada puede llevar a conclusiones equivocadas cuando se aplica a periodos de menos de un año, cuando depende demasiado de la fecha de inicio, cuando no descuenta la inflación o cuando solo recoge la variación del precio.
Te explico los cuatro casos en detalle:
Anualizar rentabilidades de menos de un año
Si un fondo gana un 6 % en cuatro meses, su equivalente anualizado es del 19,10 %. El cálculo supone que repetirá ese ritmo tres veces seguidas, algo que no tiene por qué ocurrir.
Por eso los estándares GIPS del CFA Institute, la referencia internacional para presentar resultados de inversión, establecen que las rentabilidades de periodos inferiores a un año no deben anualizarse.
En la misma línea, las directrices de ESMA sobre comunicaciones publicitarias de fondos piden que la rentabilidad pasada se base en periodos completos de 12 meses. Para el corto plazo, quédate con la rentabilidad acumulada del periodo y no la extrapoles.
Fijarse solo en el punto de partida del periodo
Un activo que pasa de 100 al inicio a 180 al final del décimo año ha rendido un 6,05 % anual. Si al terminar el segundo año valía 70, su rentabilidad durante los ocho años restantes sería del 12,53 % anual. Si al terminar el tercero valía 200, durante los siete años restantes sería del −1,49 % anual.
Antes de dar por buena una rentabilidad anualizada, mira desde qué fecha está calculada y si coincide con un máximo o con un mínimo.
El precio de compra, el de venta y el tiempo transcurrido determinan juntos la rentabilidad. Puedes decidir cuándo dar una orden y fijar un precio límite, pero no garantizar que el mercado permita ejecutarla. Por eso es recomendable comparar varios periodos y no quedarse con el que ofrece la cifra más atractiva.
Confundir rentabilidad nominal y rentabilidad real
La rentabilidad real es la que queda después de descontar la inflación a la rentabilidad nominal, y mide cuánto ha crecido tu poder adquisitivo:
Asumiendo una rentabilidad nominal del 7 % anual y una inflación del 3 %, la rentabilidad real es del 3,88 %, algo menos que el 4 % que saldría de restar sin más.
Mirar la rentabilidad de precio en lugar de la rentabilidad total
La rentabilidad de precio solo recoge la variación de la cotización. La rentabilidad total incorpora también los dividendos o cupones cobrados y, cuando se reinvierten, el rendimiento adicional generado por esa reinversión. La rentabilidad por dividendo es solo una parte de ese total.
Así, por ejemplo, el S&P 500 subió un 6,3 % anual entre 1928 y 2025 contando solo el precio, y un 10,0 % con los dividendos reinvertidos.
Dicho en dinero, 100 dólares se habrían convertido en unos 38.800 en el primer caso y en más de 1,15 millones en el segundo.
Al comparar un fondo con su índice, comprueba que el índice sea de rentabilidad total (net return o total return). En los ETFs de acumulación, la cotización ya incluye los dividendos reinvertidos. En los de distribución, los dividendos cobrados no quedan reflejados en la cotización, por lo que debes incluirlos al calcular la rentabilidad total y tener en cuenta su reinversión si quieres compararlos con un índice que reinvierte dividendos.
Rentabilidad anualizada del oro: por qué cada fuente da una cifra distinta
Si te has planteado invertir en oro, habrás visto que las cifras de su rentabilidad cambian mucho según la fuente. Es un buen ejemplo de dos de los errores anteriores juntos: el punto de partida y la inflación.
Según el informe Gold as a strategic asset de 2026 del World Gold Council, el precio del oro en dólares ha subido un 9 % anualizado desde 1971, cuando terminó el patrón oro en Estados Unidos.
El Global Investment Returns Yearbook 2026 de UBS, elaborado con los profesores Elroy Dimson, Paul Marsh y Mike Staunton, calcula en cambio un 1,3 % anual real desde 1900, descontando la inflación, que en Estados Unidos ha promediado un 2,9 % anual.
Las dos cifras son correctas: la primera es nominal y arranca en 1971, mietras que la segunda abarca más de un siglo y mide el poder adquisitivo.
La misma comprobación sirve para cualquier rentabilidad histórica que leas: periodo, divisa y si descuenta o no la inflación, sea de bolsa, de inmobiliario, de criptomonedas o de materias primas.
¿Qué rentabilidad anualizada es buena? Cómo valorarla según el activo
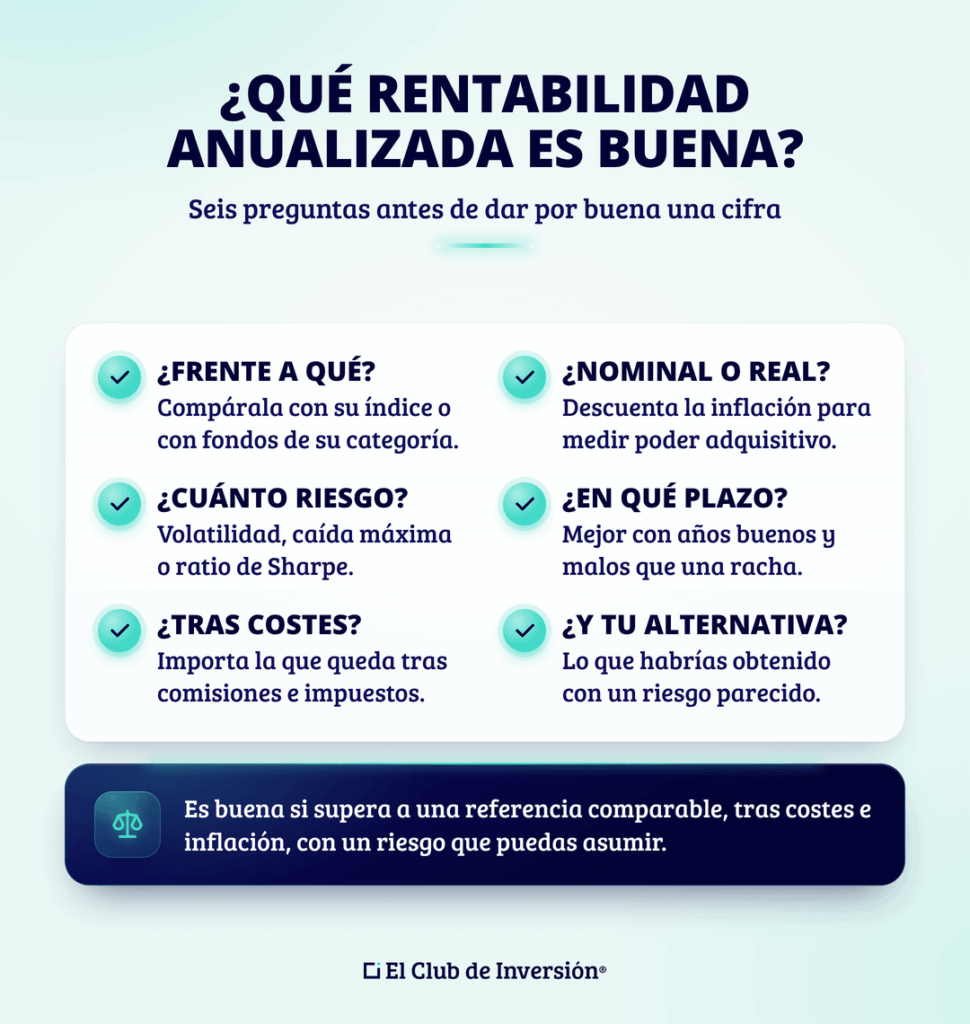
No hay una rentabilidad anualizada buena para todos los inversores. Una cifra es buena cuando supera a una referencia comparable, después de costes e inflación, y lo hace con un riesgo que puedes asumir en tu horizonte temporal.
Por tanto, antes de decidir si una rentabilidad anualizada es buena, pregúntate frente a qué la estás comparando.
Estas son las preguntas que yo me haría ante cualquier cifra:
- ¿Con qué la comparas? Por ejemplo, con su índice de referencia o con fondos de su categoría. Una buena cifra en renta fija puede ser mediocre en renta variable.
- ¿Es nominal o real? Descuenta la inflación si quieres saber si has ganado poder adquisitivo.
- ¿Cuánto riesgo ha hecho falta? Mira la volatilidad, la caída máxima o el ratio de Sharpe, que combina rentabilidad y riesgo.
- ¿En qué plazo se ha medido? Un periodo con años buenos y malos te da mayor información que una racha.
- ¿Es antes o después de costes? Fíjate en la que te queda después de comisiones e impuestos.
- ¿Cuál era tu alternativa? Compárala con lo que habrías obtenido en ese momento con un riesgo parecido.
Además, cada pilar de inversión tiene su propia vara de medir:
- Bolsa: el índice del mercado de valores en el que inviertes, en su versión de rentabilidad total (si estás empezando, te recomiendo leer mi megaguía para invertir en bolsa).
- Renta fija y ahorro: depósitos, letras o bonos, entre otras opciones.
- Inmobiliario: la rentabilidad neta del alquiler, descontando gastos y meses sin inquilino, más la revalorización, algo clave si vas a invertir en inmobiliario.
- Materias primas: su rentabilidad depende mucho del periodo elegido, como has visto con el oro.
- Criptomonedas: la cifra cambia muchísimo según las fechas, así que mira periodos largos si vas a empezar a invertir en criptomonedas. Según Morningstar, los inversores en los primeros ETFs de bitcoin de Estados Unidos obtuvieron casi 14 puntos anuales menos que los propios ETFs entre enero de 2024 y diciembre de 2025.
- Negocios e inversiones alternativas: compáralos con una inversión líquida de riesgo parecido y exígeles algo más por lo que cuesta salir de ellos.
Y si todavía no tienes claros tus objetivos, empieza por aprender a administrar tu dinero de forma inteligente.
Conclusión: cómo usar la rentabilidad anualizada para decidir mejor
La rentabilidad anualizada es una herramienta fundamental para comparar inversiones de plazos distintos, porque convierte cualquier resultado en un ritmo por año. Úsala sobre periodos de al menos un año, teniendo muy en cuenta desde qué fecha estás midiendo, si descuenta la inflación y si incluye o no los dividendos.
Y si haces aportaciones intermedias, distingue entre la rentabilidad del fondo y la tuya, que es la ponderada por dinero.
Si quieres ver estas ideas aplicadas a una cartera diversificada de largo plazo, puedes seguir la evolución de la Cartera Inversor Inteligente.
Opinión personal de Andrea: la rentabilidad anualizada que más valoro es la que es sostenible
Personalmente, la rentabilidad anualizada me resulta útil para comparar, pero no elegiría una inversión solo porque tenga la cifra más alta.
Primero compruebo durante cuánto tiempo se ha conseguido, qué pérdidas ha experimentado a lo largo del tiempo y si el cálculo incluye los ingresos y los costes. Y es que un resultado de diez años que ha atravesado mercados difíciles me aporta más información que una rentabilidad espectacular medida desde un mínimo.
Por supuesto, también soy consciente de que la rentabilidad anualizada de un producto raramente coincide con la mía, ya que suelo hacer aportaciones intermedias, puedo realizar ventas parciales, etc.
Y que ambas cifras sean distintas no significa, necesariamente, que yo haya tomado malas decisiones.
Al final, mi objetivo es obtener una rentabilidad que encaje con mis planes, y siempre dentro de un nivel de riesgo con el que me sienta cómoda.
Por eso mantengo reservado el dinero que puedo necesitar en el corto plazo y diversifico lo que invierto a largo plazo. Así reduzco la dependencia de un activo concreto y la posibilidad de tener que vender para afrontar un gasto.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre la rentabilidad anualizada
Bastante, si el fondo o el ETF invierte en activos de otra divisa y no cubre ese riesgo.
Tu rentabilidad en euros combina la del activo y la de la divisa: (1 + rentabilidad del activo) × (1 + variación de la divisa) − 1.
Si un ETF sube un 10 % en dólares y el dólar cae un 5 % frente al euro, en euros ganas un 4,5 %.
Con la misma fórmula que hemos visto, lo que implica que el resultado salga negativo.
Si inviertes 10.000 € y tres años después tienes 8.000 €, la rentabilidad anualizada es (8.000 / 10.000)1/3 − 1 = −7,17 %.
Ten en cuenta que las pérdidas cuesta más recuperarlas: para volver de 8.000 € a 10.000 € necesitas ganar un 25 %.
En España tributa la ganancia total que obtienes al vender, sin que importe el ritmo anual de la inversión ni, con carácter general, cuántos años hayas mantenido la inversión.
Esa ganancia es la diferencia entre el valor de transmisión y el de adquisición, y se integra en la base imponible del ahorro del IRPF.
Los traspasos entre fondos de inversión permiten aplazar ese pago gracias al diferimiento fiscal (si cumplen los requisitos legales).
CAGR (compound annual growth rate) y TACC (tasa anual de crecimiento compuesto) son dos nombres para la tasa anual de crecimiento compuesto. Coinciden con la rentabilidad anualizada calculada a partir de un valor inicial y uno final cuando no hay flujos intermedios que deban ajustarse.
Pero «rentabilidad anualizada» es un término más amplio: también puede referirse a una TIR anual calculada con aportaciones y retiradas.
El CAGR también se utiliza para expresar el crecimiento compuesto equivalente de las ventas o los beneficios de una empresa durante varios años.
Se parecen, pero no son lo mismo.
La TAE es la tasa anual que los bancos en España calculan con la fórmula del Banco de España, e incluye el tipo de interés, la frecuencia de liquidación y determinadas comisiones.
Sirve para comparar depósitos o préstamos antes de contratarlos (tal y como puedes simular con nuestra calculadora de intereses de depósito).
La rentabilidad anualizada, en cambio, expresa un resultado como tasa equivalente por año.
Descuenta las comisiones de gestión y depósito, porque se calcula a partir del valor liquidativo, del que ya se han restado.
Lo que no suele incluir son las comisiones de tu bróker o tu banco por comprar y custodiar el fondo, las de suscripción o reembolso si las hay, ni los impuestos.
Por eso tu rentabilidad final puede ser algo menor que la publicada.
No, y por eso las directrices europeas piden que la publicidad de los fondos acompañe la rentabilidad pasada con la advertencia de que no predice la futura.
Un buen historial de largo plazo te dice cómo se ha comportado una estrategia en distintos entornos de mercado.
Lo que ocurra a partir de ahora dependerá de condiciones que todavía no se conocen, así que tómalo como información y no como una promesa.