- ETFs y fondos indexados son igual de válidos: no hay uno mejor; la elección depende de tu estrategia, horizonte temporal y perfil inversor.
- La ventaja fiscal de los fondos indexados, el diferimiento tributario en traspasos, pierde peso si inviertes a largo plazo sin vender posiciones.
- Los ETFs ofrecen mayor variedad, con más de 14.000 referencias frente a 1.274 fondos indexados en España, incluyendo acceso a sectores muy específicos.
- Andrea usa ambos vehículos simultáneamente: un matiz experto clave que advierte contra dogmatismos y defiende combinarlos según activo y estrategia concreta.
En anteriores publicaciones ya te he hablado de la gestión pasiva y sus ventajas, de por qué creo que es una de las mejores estrategias para la mayoría de los inversores e incluso de cómo poner en marcha tu propia cartera en unos pocos pasos.
En este artículo quiero responder a una de las preguntas que más me planteáis al respecto es: ¿Es mejor un fondo índice o un ETF?
Qué es un fondo indexado
Los fondos indexados o fondos índice son fondos de inversión. La diferencia con los fondos “tradicionales” es que son fondos de gestión pasiva, en lugar de fondos de gestión activa.
En un fondo activo, como los que encontrarás en tu banco, hay un equipo de gestores que diseñan estrategias para intentar batir al mercado. Así, eligen las que creen que son las mejores acciones y buscan el que consideran el momento adecuado para comprar o vender.
En cambio, los fondos indexados no buscan superar al mercado, sino replicarlo. Cada fondo indexado copia un índice bursátil concreto que normalmente es el que le da nombre. Por ejemplo, el Fidelity S&P 500 Index busca replicar el índice S&P 500, formado por 500 grandes compañías cotizadas de Estados Unidos que cumplen los criterios de selección del índice, entre ellos tamaño, liquidez y capital flotante.
Los fondos indexados se pueden contratar a través de plataformas especializadas, bancos y brókeres, aunque no todas las entidades negocian con ellos. También son el producto estrella de los roboadvisors, que son gestores de inversión automatizados que invierten en carteras de gestión pasiva, normalmente de fondos de inversión.
Qué es un ETF
Los ETF o Exchange-traded Funds son fondos cotizados cuyas participaciones se negocian en mercado de forma similar a las acciones. La mayoría siguen estrategias pasivas y buscan replicar un índice, aunque también existen ETF de gestión activa.
Se trata de fondos de inversión que funcionan y se negocian como acciones, de ahí que se conozcan también como fondos cotizados. De hecho, los ETFs se contratan a través de un bróker, igual que las acciones.
Al cotizar en mercado, un ETF puede comprarse o venderse durante la sesión bursátil, al precio disponible y siempre que la orden encuentre contrapartida y cumpla las condiciones establecidas. En un fondo de inversión, en cambio, la orden se ejecuta al valor liquidativo que corresponda según la hora de corte y las reglas establecidas en su folleto.
Al ser un fondo, está muy diversificado (más que una acción) porque invierte en una cesta de acciones, bonos, materias primas o sigue índices que reflejan el comportamiento de sectores enteros, por ejemplo.
Los ETFs, por su parte, se pueden contratar a través de brókeres y también están presentes en algunas carteras de roboadvisors con un enfoque más internacional.
Los roboadvisors también los utilizan en sus planes de pensiones en lugar de recurrir a los fondos indexados por ventajas que veremos más adelante.
Aquí puedes ampliar información sobre qué es y cómo funciona un ETF.
En qué se parecen los fondos índice y los ETFs
La mayoría de ETFs siguen una estrategia de inversión similar a la de los fondos indexados, solo que con la operativa de una acción. En los últimos años han aparecido ETFs activos, pero todavía son una minoría en el mercado.
Desde un punto de vista práctico, ETFs y fondos indexados tienen muchos elementos en común:
- Ambos pueden utilizarse para obtener exposición diversificada a un índice, aunque el grado de diversificación depende del índice y del producto concreto.
- En los productos indexados, los costes suelen ser reducidos frente a muchas alternativas de gestión activa, aunque no existe una regla por la que uno de los dos vehículos sea siempre más barato.
- Ambos pueden tener mínimos de inversión accesibles, dependiendo del producto y de la entidad a través de la que inviertas.
- El riesgo depende fundamentalmente de los activos y del índice que repliquen. Por ejemplo, un fondo o ETF de renta variable puede sufrir caídas importantes y no debe considerarse un producto de bajo riesgo por el simple hecho de estar diversificado.
Además, en el universo de los ETFs existen productos específicos, como ETFs inversos y apalancados. Son vehículos más complejos y con un riesgo considerablemente mayor, y no constituyen una característica general compartida por los fondos indexados convencionales.
Este último punto que te acabo de mencionar es fundamental. Si tu perfil de inversor no es agresivo o atrevido, para nada te recomendaría apoyarte en estas estrategias de inversión más avanzadas.
Diferencias entre un ETF y un fondo indexado
La principal diferencia entre un ETF y un fondo índice es que los ETFs se comportan y tributan como acciones en España (en otros países no es así). Mientras que los fondos indexados lo hacen como fondos de inversión.
Eso es lo que después se traduce en diferentes gastos, impuestos, flexibilidad operativa y el resto de ventajas y desventajas de los ETFs frente a los fondos indexados y viceversa. Estas son las diferencias más importantes y lo que aporta cada herramienta.
Operativa de compra-venta
Los ETFs se negocian durante la sesión bursátil, por lo que una orden puede ejecutarse en ese momento si existe contrapartida y se cumplen sus condiciones. No obstante, la ejecución de la operación no debe confundirse con su liquidación.
En los fondos indexados no existe negociación intradía. El valor liquidativo aplicable a una suscripción o reembolso será, generalmente, el del día de la solicitud o el del día siguiente, dependiendo de lo establecido en el folleto y de la hora de corte. Con carácter general, la CNMV establece que el pago de un reembolso debe hacerse efectivo en un máximo de tres días hábiles desde la fecha del valor liquidativo aplicable, aunque existen excepciones.
Transparencia
Para consultar y comparar los costes, conviene acudir principalmente al documento de datos fundamentales (KID), al folleto y a la ficha oficial de la gestora o comercializadora. Además, hay que tener en cuenta que métricas como el TER u OCF no incluyen necesariamente todos los costes que puede soportar el inversor. En páginas especializadas como Morningstar puedes encontrar información actualizada, aunque conviene consultar también la información en la web oficial de la gestora de cada producto.
Dicho esto, los ETFs tienen un punto de transparencia adicional en términos de precio porque sabes en todo momento su valor. No tienes que esperar hasta el final del día, como sí ocurre con los fondos indexados.
Comisiones y costes de inversión
Tanto los fondos indexados como los ETFs pueden tener costes muy reducidos.
Para compararlos correctamente, hay que analizar cada producto concreto: sus costes corrientes o TER/OCF, su desviación respecto al índice y, en el caso de los ETFs, también los posibles costes de compraventa, el spread entre compra y venta, el cambio de divisa y las eventuales comisiones de custodia. En los fondos también pueden existir determinados costes o comisiones según el producto y la entidad comercializadora.
Como los costes, las clases de los productos y sus índices de referencia pueden cambiar con el tiempo, lo más adecuado es comparar las fichas y documentos oficiales vigentes de productos realmente equivalentes, teniendo en cuenta no solo sus costes corrientes, sino también las características de cada vehículo.
Los costes más reducidos en los ETF se compensan con las comisiones de que te cobra el bróker con el que operes al comprar y vender los ETF (con los fondos indexados no suele haber comisión de suscripción y reembolso). Para darte una idea de estas comisiones de compra y venta de ETFs, puedes consultar este artículo con los mejores brókeres del momento.
Oferta y variedad
Una de las grandes ventajas de los ETFs es la amplitud de la oferta disponible. Además de los grandes índices globales y regionales, existen ETFs que permiten obtener exposición a numerosos sectores, temáticas y estrategias específicas.
Los fondos indexados también ofrecen cada vez más alternativas y pueden dar acceso a mercados globales, regiones y determinados segmentos concretos, aunque la variedad disponible para el inversor minorista suele ser menor que en el universo de los ETFs. Lo importante es entender que los ETFs suelen ofrecer un abanico especialmente amplio de exposiciones.
La mayoría de los fondos indexados que se comercializan replican grandes índices globales por áreas geográficas, sin llegar al nivel de concreción sectorial de los ETFs. En otras palabras, con un fondo índice puedes invertir en Japón, Asia, Europa, invertir con sesgo ESG, pero no en sectores concretos como el tecnológico o en megatendencias como el envejecimiento de la población, cannabis, ciertas materias primas, etc. Con un ETF sí que vas a poder hacerlo. Puedes invertir en agua, energía nuclear, café, infraestructuras, agricultura… Piensa en un sector y seguramente haya un ETF que lo replique. Aquí tienes tres ejemplos
- Invertir en café con ETFs (en este caso, se denominan ETCs, o Exchange-traded Commodities).
- Invertir en energía renovable con ETFs.
- Invertir en semiconductores con ETFs.
Accesibilidad
La accesibilidad depende en gran medida del intermediario y del producto concreto. En los fondos de inversión es habitual poder invertir directamente por importe, recibiendo las fracciones de participaciones correspondientes. En un ETF, en cambio, si el bróker no ofrece inversión fraccionada, el mínimo práctico será el precio de una participación.
Por ejemplo, MyInvestor permite invertir desde 1 € en fondos indexados, mientras que para los ETFs establece como mínimo 1 título. Por tanto, no puede afirmarse de forma general que los ETFs tengan siempre un mínimo de inversión inferior al de los fondos.
Rentabilidad
¿Cuál de los dos vehículos obtiene una mayor rentabilidad? Si un ETF y un fondo indexado replican el mismo índice y ofrecen una exposición comparable, sus resultados deberían ser similares antes de costes, aunque no tienen por qué ser idénticos.
La rentabilidad neta y la desviación frente al índice dependen de factores como los costes, el método de réplica, la gestión de dividendos, el préstamo de valores, la fiscalidad interna del vehículo y la divisa. Por tanto, no existe una regla general por la que un ETF tenga siempre menor tracking error o mayor rentabilidad que un fondo indexado: hay que analizar cada producto concreto.
Fiscalidad
¿Por qué en España hay tantos inversores que utilizan fondos índice? La clave está en los impuestos, que es la principal ventaja de los fondos indexados y casi la única bajo mi punto de vista.
En este sentido, los ETFs tributan como acciones y los fondos índice como fondos de inversión. En España, la venta de un ETF con ganancias genera una ganancia patrimonial que se integra en la base del ahorro del IRPF. Para 2025 y ejercicios siguientes, la escala general aplicable a la base liquidable del ahorro es progresiva:
- Ganancias hasta 6.000 €: 19%
- Ganancias entre 6.000 y 50.000 €: 21%
- Ganancias entre 50.000 y 200.000 €: 23%
- Ganancias entre 200.000 y 300.000 €: 27%
- Ganancias superiores a 300.000 €: 30%
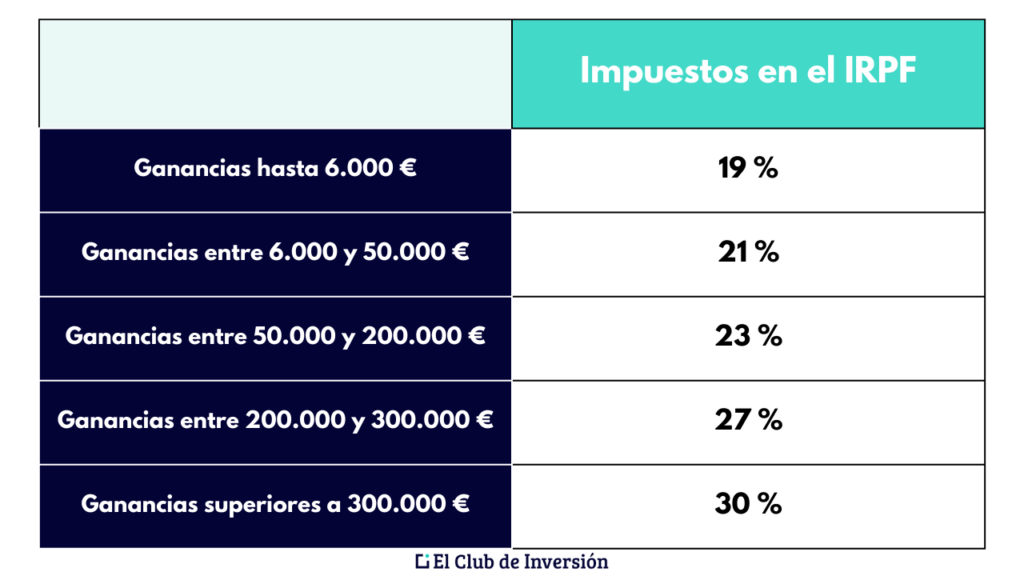
Estos porcentajes se aplican de forma progresiva por tramos sobre la base liquidable del ahorro, por lo que no significa que toda la ganancia tribute al porcentaje correspondiente al último tramo alcanzado.
Los fondos de inversión que cumplen los requisitos del régimen de traspasos cuentan con una importante ventaja fiscal. Puedes trasladar tu inversión de un fondo a otro sin computar en ese momento la ganancia o pérdida patrimonial.
Para disfrutar de este diferimiento no basta con vender el fondo, recibir el dinero y reinvertirlo posteriormente. Debe realizarse un traspaso entre fondos elegibles siguiendo el procedimiento establecido, de forma que el importe del reembolso no quede en ningún momento a disposición del inversor.
Este régimen se aplica, con carácter general, a fondos de inversión españoles y a determinados fondos UCITS de otros países de la Unión Europea registrados en la CNMV, pero no se aplica a los ETFs.
En un ETF, mientras mantengas la inversión, no tributas por una plusvalía que todavía no hayas materializado. Sin embargo, si vendes con ganancias, la operación genera una ganancia patrimonial aunque reinviertas inmediatamente el dinero en otro ETF o fondo. Por eso, la ventaja fiscal de los traspasos puede ser especialmente relevante cuando se cambia de producto o se rebalancea una cartera mediante ventas.
Dicho esto, lo más habitual es que compres y mantengas tus fondos indexados o ETFs a lo largo del tiempo. Es decir, que no tengas que vender los ETFs de tu cartera, en cuyo caso de facto también hay diferimiento fiscal con los ETFs hasta que no los vendes.
¿Y cuándo puedes vender o deshacer posiciones de ETFs? Normalmente, cuando haya un cambio en la tendencia de mercado o quieras rebalancear tu cartera. Este movimiento sirve para que recupere la distribución inicial que habías marcado según tu perfil como inversor.
Incluso en ese caso, podrías hacer los rebalanceos mediante nuevas aportaciones, por lo que no tendrías que cerrar posiciones y, por ende, no pagarías impuestos. Por lo que, realmente, esa ventaja fiscal de los fondos indexados frente a los ETFs no es tan importante para los inversores a largo plazo.
Conclusión: ETFs vs fondos indexados, ¿cuál elegir para tu cartera?
En la comparativa de ETFs vs fondos indexados no hay un ganador universal. Si vas a invertir a largo plazo en un índice amplio y no piensas vender, la diferencia práctica es pequeña, porque en los dos casos difieres los impuestos mientras mantienes la inversión. Si prevés cambiar de producto o rebalancear vendiendo, el traspaso de los fondos pesa más. Y si buscas exposiciones concretas, la oferta de ETFs es mucho más amplia.
Como hemos visto, los dos vehículos pueden replicar el mismo índice con costes reducidos. La diferencia entre un ETF y un fondo indexado se concentra en cómo se compran y venden, en la variedad de exposiciones disponibles y, sobre todo, en cómo tributan en España.
Por eso, la elección depende más de cómo vas a gestionar tu inversión que del producto en sí. En esta tabla te resumo qué vehículo encaja mejor en cada situación:
| Tu situación | Encaja mejor | Por qué |
| Inviertes a largo plazo en un índice amplio y no prevés vender | Cualquiera de los dos | Mientras no vendas, no tributas en ninguno. Decide por costes totales y comodidad operativa. |
| Prevés cambiar de producto o rebalancear tu cartera vendiendo posiciones | Fondo indexado | El traspaso te permite mover el dinero sin tributar en ese momento. |
| Tienes fondos de gestión activa con plusvalías y quieres pasarte a la gestión pasiva | Fondo indexado | Puedes traspasar sin pagar por las ganancias acumuladas. Para comprar un ETF tendrías que reembolsar y tributar antes. |
| Buscas un sector, una temática, una materia prima o un mercado muy concreto | ETF (o ETC) | La oferta de fondos indexados para exposiciones específicas es limitada. |
| Quieres aportar importes pequeños y exactos cada mes | Fondo indexado, o ETF si tu bróker admite fracciones | En el fondo inviertes por importe. En el ETF depende de que el bróker ofrezca compra fraccionada o planes de inversión. |
Si te ves reflejado en la última fila, recuerda que la opción más cómoda para invertir en fondos indexados de forma periódica suele ser programar una aportación automática, y que en los ETF tendrás que revisar las condiciones de tu bróker.
Antes de elegir entre un ETF y un fondo indexado, pregúntate si vas a necesitar vender o cambiar de producto antes de retirar el dinero.
Ten en cuenta también que, en un fondo indexado vs un ETF que repliquen el mismo índice, las diferencias de costes suelen ser de décimas. Aun así, unas décimas acumuladas durante décadas se notan: puedes comprobarlo en nuestra calculadora de interés compuesto, comparando dos rentabilidades anuales que se diferencien en ese margen.
Y si quieres ver cómo encajan estas piezas dentro de una estrategia completa, en la megaguía para invertir en bolsa tienes el marco general sobre la inversión en este pilar.
Opinión personal de Andrea: en el debate de ETFs vs fondos indexados, yo invierto en los dos
Yo invierto en ETFs y en fondos indexados, y las estrategias que enseñamos en El Club de Inversión se apoyan en ambos.
Ahora bien, a mí me parece que el vehículo pesa bastante menos en el resultado final que otras decisiones que se toman con mucho menos análisis: cuánto aportas, con qué constancia lo haces y cómo reaccionas cuando el mercado cae con fuerza. Asimismo, pasar meses comparando comisiones mientras el dinero sigue parado tiene un coste que no aparece en ningún folleto.
Esta elección también te obliga a ser honesto contigo mismo sobre cómo te comportas como inversor, si eres de los que mantienen el rumbo o de los que sienten la necesidad de mover la cartera constantemente. Esa respuesta dice mucho de tu perfil, y conocerla vale más que cualquier diferencia técnica entre productos.
Al final, un ETF o un fondo indexado son piezas de algo más grande: una cartera diversificada por pilares de inversión, sectores, activos, divisas y zonas geográficas, construida pensando en tus objetivos y en el largo plazo. Si esa estructura está bien pensada, la pieza concreta que elijas en cada caso es un detalle que, si bien es relevante, no debería pasar por encima del resto de decisiones más estructurales.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre fondos indexados y ETFs
Porque el precio del ETF se forma en bolsa por la oferta y la demanda, mientras que el valor liquidativo refleja lo que valen sus activos.
Los creadores de mercado mantienen ambos muy cerca, comprando o vendiendo participaciones cuando se separan.
La diferencia puede ampliarse cuando el mercado está muy agitado o cuando cierra la bolsa donde cotizan los activos del ETF.
Operar con órdenes limitadas te ayuda a controlar el precio que pagas.
Sí, muchos brókeres ofrecen planes de inversión periódica en ETF, y algunos permiten comprar fracciones de participación.
En los fondos indexados es lo habitual: programas un importe y la entidad suscribe las participaciones por ti.
Antes de activar un plan de aportaciones periódicas con ETF, revisa el coste de cada ejecución y si admite importes exactos.
Si no los admite, tendrás que acumular dinero hasta poder comprar participaciones enteras.
Puedes hacerlo, pero si recompras el mismo ETF en los dos meses anteriores o posteriores a la venta, no podrás compensar esa pérdida ese año.
Es la llamada regla de los dos meses, y afecta a valores homogéneos, en la práctica el mismo ETF.
La pérdida no desaparece: se difiere hasta que vendas las participaciones recompradas.
Ten en cuenta que las compras de un plan de aportación automática también cuentan.
Un ETF de acumulación reinvierte los dividendos dentro del propio fondo, mientras que uno de distribución te los paga periódicamente.
La diferencia también es fiscal: los dividendos cobrados tributan en la base del ahorro el año en que los recibes, y en la acumulación solo tributas al vender.
Si no necesitas esas rentas, la acumulación suele ser más eficiente para dejar crecer el capital.
Muchos fondos indexados comercializados en España ofrecen clases de acumulación.
En general, la quiebra de la gestora no debería afectar a tu inversión, porque los activos del fondo o del ETF no forman parte de su patrimonio.
Están separados y custodiados por una entidad depositaria, así que se sustituiría la gestora o se liquidaría el fondo al valor de sus activos.
Los ETF de réplica sintética añaden un riesgo de contraparte, que la normativa UCITS limita.
Lo que sí asumes es el riesgo de mercado, es decir, que el valor de tu inversión en un fondo o ETF irá fluctuando con el tiempo.
Depende del vehículo: al reembolsar un fondo indexado con ganancias, te retienen el 19 % de la plusvalía, y al vender un ETF no hay retención.
Esa retención es un pago a cuenta que se descuenta en tu declaración de la renta.
Con el ETF, la ganancia tributa igual, pero la pagas al presentar la declaración.
Los dividendos de un ETF de distribución sí suelen llevar retención si operas con un bróker español.
Con carácter general, no: los ETF están excluidos del régimen de traspasos, sean el origen o el destino.
Para pasar de un ETF a un fondo indexado tienes que vender, tributar por la ganancia si la hay y comprar después el fondo.
Hay una excepción transitoria para ETF extranjeros comprados antes de 2022, que pueden traspasarse a fondos que no coticen.
Si es tu caso, confírmalo con tu entidad antes de operar.
16 comentarios en “ETFs vs. fondos indexados: ¿Cuál elegir para tu cartera?”
Hola Andrea;
Mil gracias por tu articulo. Justo ahora me estoy planteando invertir y la duda es “ Fondos Indexados ó ETFs “.
Antes de leer tu articulo, me inclinaba por los Indexados pero después de leer tu articulo, estoy valorando los ETFs.
Te veo una profesional muy cercána, prudente y apasionada del mundo de las inversiones, todo eso me anima y seguir todo lo que edites.
Gracias por permitirnos aprender de ti.
Un cálido saludo
Hola Nana. Gracias por compartir tu feedback con la comunidad. Un placer leerte.
He contratado unos fondos indexados en MyInvestor. Mi perfil de riesgo es de 60-40. He tenido que vender una parte después de un año y la plataforma me da a elegir, y he optado por el modo de optimización fiscal. Esto es, vender aquellos fondos que van peor (incluso que generaron minusvalías) para pagar menos impuestos. Al cabo de unos días han vuelto a vender de manera automática los fondos que van mejor para “rebalancear” mi cartera. Esta última venta, como se reinvierte, entiendo que no tributa, no? Si esto es así, me parece una forma muy inteligente de no tributar por la plusvalía generada por los fondos en su conjunto, al vender preferentemente aquellos que van peor. ¿Esto es así, o lo estoy interpretando mal? Gracias de antemano por tu aclaración.
Hola Enrique. Nosotros no podemos saber exactamente que medidas se han llevado a cabo en tu cuenta. En estos caso, os animamos a contactar con el soporte de plataforma y contrastar con un asesor o gestor fiscal local. Un abrazo.
Buenos días, gracias por el artículo Andrea, ha sido muy clarificador e interesante. Estoy interesado en abrir cuenta en Mynvestor para mi hija menor, ya que tenía pensado contratar un fondo indexado para ella a largo plazo, dado los costes tan bajos que tiene dicho neobanco para acceder al mismo. Quería saber si es una buena opción para preservar sus ahorros de cara al futuro, en vez de tener el dinero parado en la cuenta corriente. Un saludo.
Hola Pablo. Eso dependerá de ti, puesto que serás el responsable de esa inversión hasta que ella cumpla la mayoría de edad. Pero, por norma general, siempre es mejor que el dinero esté puesto en rentabilidad a parado en el banco. Un abrazo.
Hola Andrea,
gracias por el artículo pero no me queda claro lo del diferimiento fiscal de los fondos indexados, por entenderlo, llegado el caso en el que quieras cerrar tu fondo indexado (no reinvertir), ¿no se pagan impuestos/IRPF como en los ETFs?
gracias de antemano por la aclaración
Hola Loreta. No. La normativa dice que mientras el capital permanezca en el fondo o sea traspasado a otro fondo, no tendrás que pagar impuestos. Un abrazo.
Hola,
Cómo puedo invertir en alguno de estos fondos?
Saludos.
Hola José Francisco. Pues tienes que abrir una cuenta en el bróker, buscar el fondo y realizar la inversión que consideres. Un abrazo.
Hola Andrea.
En el caso en que invierta en ETFs y en Fondos Indexados en simultáneo y por el mismo tiempo, aunque la fiscalidad sea la misma, por los ETFs deberé pagar mayores comisiones que por los F.Index. ¿O estoy equivocado?
Gracias.
Un saludo cordial.
Hola Julio. Este tipo de cuestiones es mejor que las consultes con un asesor o gestor fiscal que ejerza en tu lugar de residencia. Un abrazo.
Hola
Acabo de leer este articulo para despejar ciertas dudas y me ha servido de mucho. Gracias.
Solo una cuestión sobre la fiscalidad del ETF…Si yo me saliera del ETF y dejara el dinero en la cuenta del bróker a la espera de volver a entrar en otro momento, debería pagar impuestos también?
Gracias de antemano.
Hola Javier. En el momento que ejecutas venta de acciones tienes que tributar por los beneficios, da igual que saques el dinero del broker o no lo hagas. Saludos
Hola Andrea. ¿Qué ETFs reparten dividendos?. ¿Cuáles son los mejores?. En dónde te depositan los dividendos. Muchas Gracias por todo. Martin.
Hola Martín. Te rogaría nos hicieras llegar tu duda al mail de soporte de nuestra web. Estaremos encantados de ayudarte allí. Saludos