- Un ETN es un título de deuda cotizado que replica un activo o índice sin que poseas el subyacente, lo que añade riesgo de emisor a los riesgos de mercado habituales.
- Existen tres tipos principales: notas no garantizadas, notas colateralizadas con respaldo físico (habituales en criptomonedas europeas) y notas apalancadas o inversas, con perfiles de riesgo muy distintos.
- Las comisiones marcan una diferencia enorme: en el ejemplo del artículo, pasar del 0,10 % al 2 % anual supone casi 3.500 euros menos en diez años sobre 10.000 euros invertidos en bitcoin.
- Los riesgos van más allá del precio del activo: incluyen amortización anticipada por el emisor, suspensión de nuevas emisiones, horquillas amplias y riesgo divisa, todos descritos en el folleto.
- La advertencia experta de Andrea es clave: puedes acertar en la dirección del activo y perder dinero eligiendo mal el vehículo, por eso conviene separar siempre la decisión de invertir de la elección del producto concreto.
Lo más probable es que hayas llegado a las siglas ETN sin buscarlas, al intentar comprar bitcoin desde Europa o al mirar la ficha de un producto que parecía un ETF y no lo era.
En este artículo te explico qué es un ETN, cómo funciona por dentro, qué tipos existen y en qué se diferencia de un fondo cotizado. Verás ejemplos concretos con su ISIN y su coste real, y también los riesgos que asumes, que ya han costado mucho dinero a muchas personas.
¿Qué es un ETN y cómo funciona?
Un ETN (Exchange Traded Note o nota cotizada en bolsa) es un título de deuda que se negocia como una acción y cuyo rendimiento está vinculado a la evolución de un índice o de un activo. Puede emitirlo una institución financiera o una sociedad creada específicamente para emitir estos productos.
Al comprarlo, adquieres un derecho de cobro frente al emisor, según las condiciones del producto, sin poseer directamente el activo subyacente. Así que su riesgo va más allá del mercado: también importa quién emite la nota y qué garantías respaldan sus obligaciones.
También puedes encontrar la expresión «pagaré cotizado» o «pagarés cotizados en bolsa» para referirse a estos productos. De todos modos, no los confundas con los pagarés tradicionales de empresa: en un ETN, el rendimiento depende del activo o índice de referencia.
Los ETN son productos financieros cuya mecánica es sencilla:
Una entidad emite una serie de notas con un ISIN propio, las admite a negociación en un mercado (por ejemplo, puedes encontrar ETN en la bolsa suiza, Xetra, Euronext) y se compromete a que el valor de cada nota siga al del subyacente. Tú compras y vendes esas notas a través de tu bróker en horario de mercado, igual que compras acciones de una empresa cotizada.
Habitualmente, el producto incorpora una comisión expresada como porcentaje anual que se descuenta diariamente del valor del ETN. Según el emisor, puede aparecer como comisión de gestión, investor fee o TER. Además, pueden existir otros costes, como las comisiones del bróker y el diferencial entre el precio de compra y el de venta.
Por eso el precio de un ETN va quedándose ligeramente por detrás del subyacente con el paso del tiempo, aunque la réplica sea perfecta.
Aquí compras un instrumento o título de deuda, no una participación en un fondo de inversión.
Algunos ETN dependen de la solvencia del emisor sin contar con activos específicos en garantía; otros están respaldados por activos, como ocurre con determinados ETN de criptomonedas europeos. De ahí salen todas las ventajas y todos los riesgos que luego te explicaré.
Hay ETN con vencimiento fijo, en ocasiones a varias décadas vista, y otros sin una fecha de vencimiento predeterminada. También pueden existir cláusulas de amortización anticipada. El importe y la forma del reembolso dependen de las condiciones del folleto.
¿Qué tipos de ETN existen? Clasificación por respaldo, subyacente y apalancamiento
Los ETN se clasifican, principalmente, por tres criterios: si la emisión tiene o no colateral que la respalde, qué activo replican y si incorporan apalancamiento.
Un ETN colateralizado sobre bitcoin y una nota no garantizada sobre un índice de volatilidad comparten formato jurídico y poco más.
Esta tabla resume algunas de las estructuras y estrategias más habituales:
| Tipo de ETN | Quién responde del pago | ¿Hay colateral? | Qué pasa si el emisor no paga | Ejemplo de uso habitual |
| Nota no garantizada (senior unsecured) | El banco emisor, con su solvencia general | No | Eres un acreedor más en el concurso, sin activo reservado | Índices de volatilidad y estrategias complejas, sobre todo en EE. UU. |
| Nota colateralizada con respaldo físico | Un vehículo emisor específico | Sí, el activo real en custodia segregada | Existe un colateral identificado al que dirigirse, según lo que fije el folleto | Criptomonedas en Europa |
| Nota apalancada o inversa | La entidad emisora | Depende de la emisión | Depende de las garantías y del orden de cobro establecido en el folleto | Exposición 2x, 3x o bajista a una acción o índice |
A veces también se incluyen aquí los certificados de gestión activa. Sin embargo, podríamos más bien considerarlos productos estructurados relacionados, pero no incluirlos automáticamente como una categoría de ETN.
ETN no garantizados frente a ETN colateralizados
La definición clásica del ETN describe una deuda sin garantía: si el banco quiebra, puedes perder todo o parte de lo invertido. Esa definición encaja bien con las notas estadounidenses clásicas, emitidas directamente por grandes bancos de inversión.
En Europa la realidad es distinta. Así, existen muchos ETN colateralizados, especialmente sobre criptomonedas, en los que el vehículo emisor compra el activo real, lo deposita en custodia segregada y emite contra él.
Por eso, que un producto sea un título de deuda no significa que carezca de respaldo: puede contar con activos en garantía, ya sea un activo físico o un activo digital como bitcoin.
Lo que no cambia es la naturaleza jurídica. Sigues siendo titular de un título de deuda y no partícipe de un fondo, así que lo que determina tu posición real es lo que diga el folleto sobre ese colateral: qué activo es, quién lo custodia y cómo se ejecuta si las cosas van mal.
De todos modos, el colateral reduce el riesgo de crédito, pero no garantiza recuperar toda la inversión.
ETN según el activo subyacente
Las Exchange Traded Notes se usan para ofrecer exposiciones que pueden ser difíciles de articular mediante un fondo. Estos son algunos de sus subyacentes y usos más habituales:
- Criptomonedas: es, probablemente, el uso más extendido de este formato en Europa.
- Índices de volatilidad: productos ligados a futuros sobre el VIX, con una mecánica muy alejada de la inversión a largo plazo.
- Estrategias e índices propietarios: cestas con reglas específicas que sería caro replicar comprando los activos uno a uno.
- Mercados de difícil acceso: países o activos donde la operativa directa es complicada o costosa para un minorista.
Ten en cuenta que en la Unión Europea no existen ETF de bitcoin porque la normativa UCITS exige diversificación a los fondos, además de cumplir otras reglas sobre los activos en los que pueden invertir. Un producto que replica un solo activo no las cumple. Por este motivo, los emisores recurren a la estructura de nota, y por eso cuando buscas un fondo cotizado para invertir en criptomonedas desde Europa lo que encuentras, habitualmente, es un ETN.
ETN apalancados e inversos
Son notas que buscan multiplicar la rentabilidad diaria del activo o índice subyacente o reproducirla en sentido inverso, con o sin apalancamiento.
Por ejemplo, el Leverage Shares 3x Tesla ETP (ISIN XS2757381400), con una comisión de gestión del 0,75 % anual según la ficha del emisor, busca ofrecer tres veces la variación diaria de la acción de Tesla, descontando las comisiones y los costes de financiación del apalancamiento. Por tanto, ese 0,75 % no representa su coste total.
La palabra clave es «diaria». El apalancamiento se reinicia cada sesión, de modo que en un mercado lateral y volátil el producto puede perder valor aunque el subyacente termine donde empezó.
Son herramientas de operativa a corto plazo, de alto riesgo y que encajan mal con una estrategia de inversión a largo plazo.
Ejemplos reales de ETN que puedes comprar desde Europa
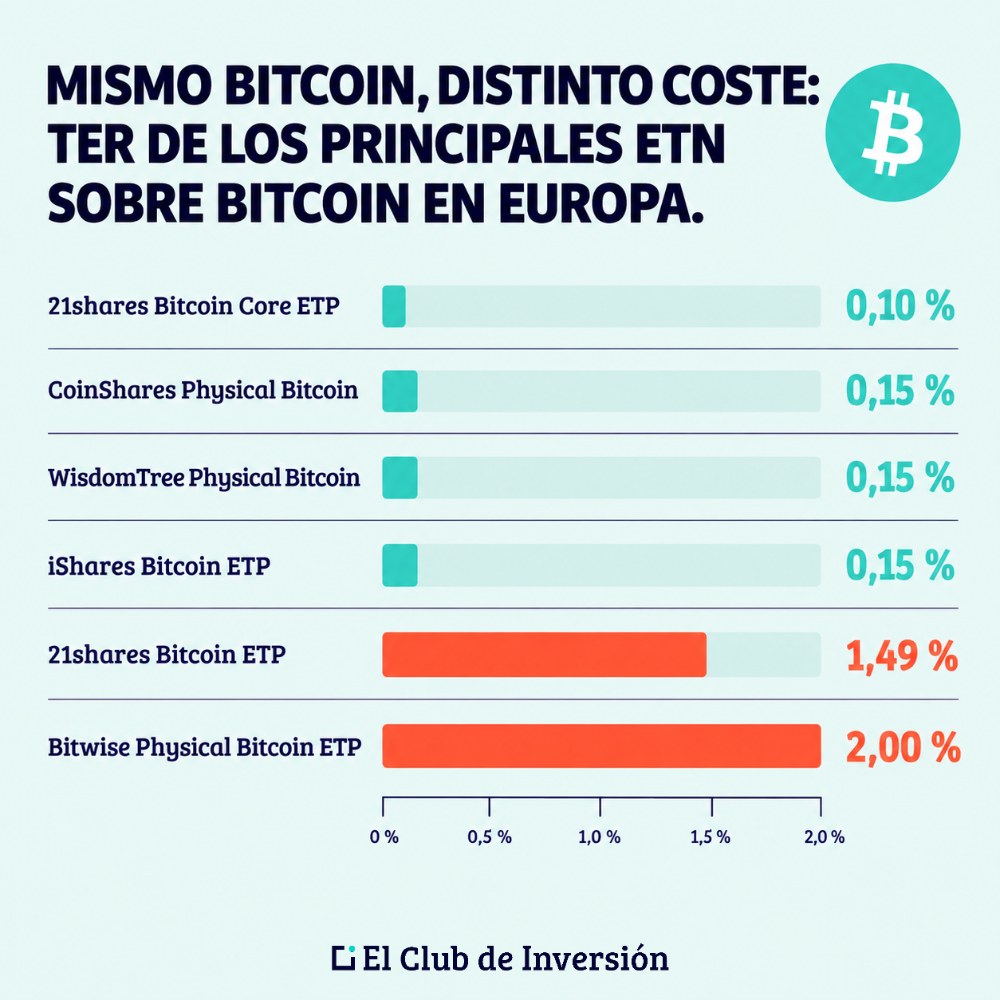
La forma más rápida de entender qué es un ETN es mirar productos concretos. Los ETN sobre bitcoin disponibles en los mercados europeos son el mejor ejemplo, porque todos replican exactamente el mismo activo con la misma estructura de nota colateralizada y, aun así, cobran comisiones que van del 0,10 % al 2 % anual.
De todos modos, aunque el subyacente sea el mismo, puede cambiar el emisor, la custodia, las garantías y la liquidez:
| Producto | ISIN | TER anual | Patrimonio | Domicilio |
| 21shares Bitcoin Core ETP | CH1199067674 | 0,10 % | 539 millones de euros | Suiza |
| CoinShares Physical Bitcoin | GB00BLD4ZL17 | 0,15 % | 1.554 millones de euros | Jersey |
| WisdomTree Physical Bitcoin | GB00BJYDH287 | 0,15 % | 1.440 millones de euros | Jersey |
| iShares Bitcoin ETP | XS2940466316 | 0,15 % | 1.288 millones de euros | Suiza |
| 21shares Bitcoin ETP | CH0454664001 | 1,49 % | 602 millones de euros | Suiza |
| Bitwise Physical Bitcoin ETP | DE000A27Z304 | 2,00 % | 788 millones de euros | Alemania |
Elaboración propia con datos de justETF a septiembre de 2026. El patrimonio varía con el precio de bitcoin y las entradas y salidas de capital. Todos replican bitcoin mediante una nota colateralizada con tenencia física del criptoactivo. Ten en cuenta que algunas de las comisiones pueden ser promocionales y cambiar posteriormente.
Veámoslo ahora con un ejemplo:
Imagina 10.000 euros invertidos durante diez años en dos de estos productos, asumiendo una rentabilidad bruta del 8 % anual, idéntica en los dos casos, porque el subyacente es el mismo, y descontando solo el TER.
Para simplificar, restamos el TER a la rentabilidad anual y suponemos que las comisiones permanecen constantes durante los diez años.
- Con un coste del 0,10 % anual, el capital final rondaría los 21.390 euros.
- Con un coste del 2 % anual, quedaría en unos 17.908 euros.
Son casi 3.500 euros de diferencia, en torno al 35 % del capital inicial, solo por la diferencia de comisiones en este supuesto.
Ten en cuenta que los supuestos son solo a título de ejemplo y la rentabilidad es una hipótesis de trabajo, pero la comisión no: esa se cobra igual, suba o baje el subyacente.
En este punto, hay una restricción que tienes que tener en cuenta: muchos ETN estadounidenses no están disponibles para los minoristas de la Unión Europea cuando sus emisores no facilitan un documento de datos fundamentales (KID o «documento de información clave») que cumpla la normativa PRIIPs.
Si tu bróker te los muestra, pero no te deja comprarlos, esa suele ser la razón.
ETN vs. ETF: ¿cuál es la diferencia real?
La diferencia entre un ETN y un ETF está en la estructura jurídica:
- Un ETF (Exchange Traded Fund o fondo cotizado) es un fondo con patrimonio separado del de su gestora, así que la quiebra de esta no implica por sí sola la pérdida de tu inversión.
- Un ETN es una emisión de deuda y tu derecho es un derecho de cobro frente al emisor.
En el uso diario se parecen mucho, pero en un escenario de insolvencia tu protección depende de esa estructura y de las garantías existentes.
En esta tabla te muestro las principales diferencias, añadiendo también los ETC (Exchange Traded Commodity o materias primas cotizadas), que son productos similares, aplicados a la inversión en materias primas:
| Criterio | ETF | ETN | ETC |
| Naturaleza jurídica | Fondo de inversión cotizado | Título de deuda cotizado | Título de deuda cotizado sobre materias primas |
| ¿Posees el activo? | Posees participaciones del fondo; este puede usar réplica física o réplica sintética | No, tienes un derecho de cobro | No directamente; el respaldo puede ser físico o mediante otras garantías |
| Riesgo de emisor | El patrimonio está separado del de la gestora; puede haber riesgo de crédito de los activos o de contrapartida | Sí, es su riesgo característico | Sí, mitigado por el colateral |
| Normativa UCITS | Habitual en los ETF europeos | No aplica | No aplica |
| Diversificación obligatoria | Sí bajo UCITS | No, puede replicar un solo activo | No, puede replicar una materia prima o una cesta |
| Error de seguimiento | Existe, depende de la réplica | Puede ser reducido en el valor de referencia; el precio en bolsa puede desviarse | Depende de la estructura y del índice de referencia |
| Clasificación MiFID habitual | No complejo en los casos más sencillos | Complejo | Complejo |
La comparación ETF vs. ETN tiene una lectura práctica sencilla. Si existe un fondo cotizado que te da la misma exposición a un coste similar, la estructura de fondo evita que tu inversión dependa de una promesa de pago del emisor de una nota.
El ETN puede resultar útil cuando ese fondo no existe, como ocurre con la exposición directa a bitcoin mediante un ETF UCITS. Si aún no tienes claro cómo funciona un ETF (Exchange Traded Fund o fondo cotizado), te recomiendo empezar por ahí antes de mirar notas cotizadas.
¿Cuáles son los riesgos de los ETN?
El riesgo más citado de los ETN es el de crédito del emisor, pero no es el único que puede provocar pérdidas importantes.
Hay tres aspectos adicionales que deberías revisar en el folleto: la amortización anticipada por decisión del emisor, la suspensión de nuevas emisiones y el vencimiento. A ellos se suman otros riesgos de inversión: mercado, divisa y liquidez.
Te los explico más en detalle:
Riesgo de crédito y de contrapartida
Si el emisor deja de poder atender sus compromisos, puedes perder parte o la totalidad de lo invertido, aunque el índice replicado esté subiendo.
En una nota no garantizada, te sitúas como un acreedor más. Ahora bien, que una nota no tenga garantías no significa que sea deuda subordinada: la subordinación determina su prioridad de cobro frente a otros acreedores en caso de insolvencia. Para conocer esa prioridad, hay que consultar el folleto.
En una nota colateralizada, existe un activo identificado al que dirigirse, lo que mejora la posición sin convertirla en la de un partícipe de un fondo.
Si la estructura utiliza derivados, también puede existir riesgo de contrapartida: que la entidad con la que se contrata incumpla sus obligaciones.
También es importante distinguir el riesgo del emisor de la protección frente a la insolvencia del intermediario:
El Fondo de Garantía de Inversiones (FOGAIN) cubre hasta 100.000 euros por titular y entidad adherida cuando esta no puede devolver el efectivo o los valores confiados y se cumplen los supuestos legales de concurso o declaración de insolvencia por la CNMV, y deja fuera las pérdidas de mercado y las derivadas de la insolvencia del emisor. Es decir, protege al cliente frente a la falta de restitución por el intermediario, pero no garantiza el pago de la nota.
Amortización anticipada por decisión del emisor
Muchos ETN incorporan cláusulas que permiten al emisor liquidar la emisión antes de tiempo, en las condiciones previstas en el folleto. El caso más conocido es el del ETN XIV de Credit Suisse, ligado al comportamiento inverso diario de un índice de futuros sobre el VIX.
Según el comunicado que el propio Credit Suisse registró ante la SEC en febrero de 2018, el valor indicativo intradía del XIV cayó por debajo del 20 % del cierre anterior en la sesión del 5 de febrero, lo que activó el evento de aceleración previsto en el folleto. El emisor anunció la amortización anticipada, con fecha de valoración prevista para el 15 de febrero, último día de negociación el 20 y pago el 21.
Quien tenía ese producto no perdió por una quiebra bancaria, sino por el desplome de su exposición inversa a los futuros del VIX. Esa caída activó, además, la cláusula de amortización anticipada.
El caso muestra cómo el riesgo de mercado puede combinarse con el cierre anticipado del producto.
Suspensión de nuevas emisiones y desajuste del precio
La creación y el reembolso de notas ayudan a mantener el precio de un ETN cerca de su valor indicativo. Si el emisor suspende las nuevas emisiones, limita uno de los mecanismos que corrigen las primas de cotización.
Ocurrió en marzo de 2022, cuando Barclays anunció la suspensión de nuevas emisiones y ventas de sus notas iPath sobre volatilidad y sobre crudo. En su propio comunicado, la entidad advirtió de que la limitación podía provocar un desequilibrio entre oferta y demanda en el mercado secundario y hacer que las notas cotizasen con prima o con descuento frente a su valor indicativo.
Comprar en ese momento significaba pagar un precio que podía diferir bastante del valor indicativo del producto. Si pagabas una prima y esta desaparecía, podías sufrir pérdidas aunque el subyacente no cayera.
Vencimiento, liquidez y coste
Un ETN con fecha de vencimiento no se renueva solo: llegado el día, el emisor liquida y te abona el importe que resulte de la fórmula del folleto. Si tu plan era mantener la posición indefinidamente, ese calendario forma parte de la decisión.
A eso se añaden costes de transacción que no aparecen en el TER, como las comisiones del bróker y la horquilla entre el precio de compra y el de venta, que tiende a ampliarse en productos pequeños o sobre subyacentes poco líquidos. El riesgo de liquidez también puede conllevar dificultades para vender cuando lo necesitas a un precio próximo al valor indicativo.
Además, tienes que tener en cuenta el riesgo divisa, es decir, la posibilidad de que los movimientos del tipo de cambio afecten a tu rentabilidad en euros. Depende de la exposición del producto y de si incorpora cobertura de divisa. Comprarlo en euros no elimina por sí solo ese riesgo.
¿Merece la pena invertir en ETN? Ventajas y desventajas
Los ETN tienen sentido cuando dan acceso a algo que no puedes obtener de otra forma razonable, y pueden perder atractivo cuando existe un fondo equivalente y con costes similares. Es algo que yo siempre tengo en cuenta antes de entrar en un producto de este tipo.
A continuación, te resumo las principales ventajas y desventajas de los ETN, para que puedas contrastarlas tú mismo:
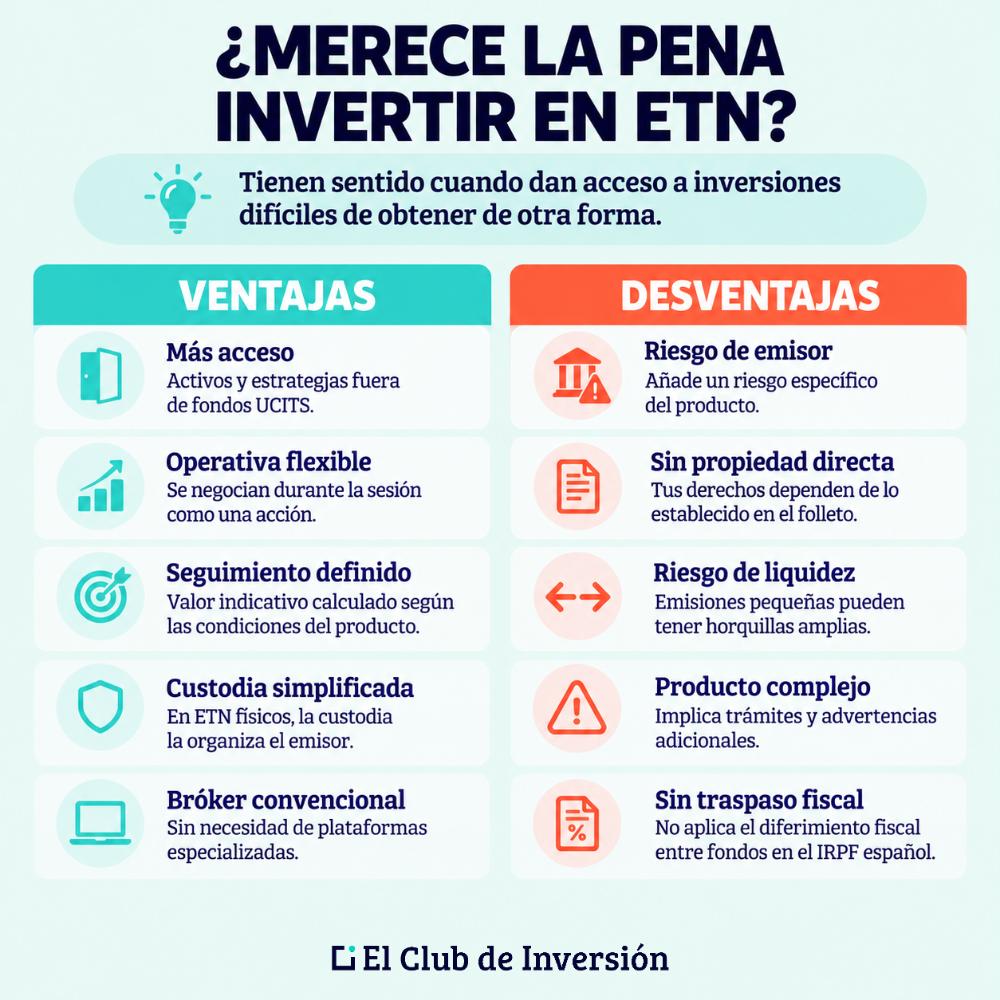
Ventajas de los ETN
- Acceso a activos y estrategias que no están disponibles mediante fondos UCITS, como la inversión directa en bitcoin.
- Operativa similar a la de una acción, con órdenes limitadas y negociación durante la sesión.
- Seguimiento del índice definido por contrato en el cálculo del valor indicativo, descontados los costes. El precio en bolsa, sin embargo, puede desviarse de ese valor.
- En los productos ETN con respaldo físico, la custodia la organiza el emisor, lo que evita al inversor la gestión de claves privadas o el almacenamiento físico.
- Compra desde un bróker convencional que permita la inversión en ETN, sin abrir cuenta en plataformas especializadas. Por tanto, pueden facilitarte el acceso a productos o mercados complejos o de difícil acceso para un particular, aunque esa facilidad de compra no reduce los riesgos del producto.
Desventajas y riesgos de los ETN
- Asumes un riesgo de emisor distinto de los riesgos de los activos y las contrapartes de un fondo, sin que ello implique una mayor rentabilidad esperada.
- No eres propietario directo del subyacente, por lo que tu posición depende de lo que establezca el folleto.
- Una emisión pequeña puede presentar horquillas amplias, aunque la liquidez también depende del subyacente y de los creadores de mercado.
- Se clasifican como producto complejo, con los trámites y advertencias que eso implica.
- Al no ser instituciones de inversión colectiva, no les aplica el régimen de traspasos entre fondos con diferimiento fiscal en el IRPF español. De todos modos, ya sabes que este régimen puede aplicarse a determinados fondos españoles y comunitarios que cumplan los requisitos, pero, con carácter general, tampoco a los ETF.
¿Cómo invertir en ETN desde España o Latinoamérica?
Para invertir en ETN, necesitas un bróker que dé acceso al mercado donde cotiza la nota y permita contratar el producto desde tu país, buscar el producto por su ISIN y lanzar la orden como harías con una acción.
La particularidad es que, en España, si compras productos ETN clasificados como complejos sin asesoramiento, la entidad debe evaluar tus conocimientos y experiencia mediante el test de conveniencia. Si considera que el producto no es conveniente para ti, o no dispone de información suficiente para evaluarlo, debe advertírtelo.
La CNMV clasifica como productos complejos las notas y otros productos estructurados que incluyen derivados o apalancamiento, entre otros instrumentos. Además, la Circular 1/2018 de la CNMV establece advertencias específicas para determinados instrumentos especialmente complejos y, en los casos previstos, una expresión manuscrita o su equivalente en la contratación electrónica.
En Latinoamérica, los requisitos dependen del país y de la entidad con la que contrates.
De todos modos, antes de lanzar la orden, estas son las preguntas que deberías responder, y que valen igual si inviertes desde España, México, Colombia, Chile o cualquier otro país:
- ¿Quién es el emisor y qué hay detrás de la nota? El folleto y el documento de datos fundamentales te dicen si la emisión está colateralizada, con qué activo y quién lo custodia.
- ¿Existe un ETF o un ETC equivalente? Si lo hay y el coste es parecido, comparar sus estructuras y garantías.
- ¿Cuál es el coste total? Ten en cuenta el TER, la horquilla de compraventa y las comisiones de tu bróker, además de posibles costes de cambio de moneda y financiación del apalancamiento. Distingue los costes anuales de los que pagas al comprar o vender.
- ¿Qué dice el folleto sobre amortización anticipada y vencimiento? Busca en qué supuestos puede el emisor liquidar la emisión.
- ¿Qué tamaño tiene la emisión y cómo se negocia? Un producto muy pequeño puede costarte caro justo el día que quieras vender.
- ¿Encaja con tu horizonte? Un ETN apalancado y una nota colateralizada sin apalancamiento pensada para mantenerse a largo plazo no pintan nada en la misma sección de tu cartera de inversión.
Ese último punto depende por completo de ti. Cuánto peso puede tener un producto así en tu cartera no es una cifra universal: depende de tu horizonte, de tus objetivos y de la incertidumbre que toleras, y por eso conocer tu perfil de riesgo es el paso previo a cualquier decisión.
Pregúntate qué parte de ese dinero podrías necesitar sin previo aviso y qué harías si el producto dejara de cotizar mañana. Solo así podrás aproximarte a una estimación fiable de tu nivel de tolerancia al riesgo.
Conclusión: qué es un ETN y cuándo tiene sentido en una cartera
Un ETN es un título de deuda cotizado que replica un activo o un índice sin que llegues a poseerlo.
Esa estructura le da su gran virtud, que es llegar donde los fondos no llegan, pero también su gran desventaja, que es hacerte depender de quien emite la nota y de lo que establezca el folleto, incluidas las garantías que respalden la emisión.
Si has llegado hasta aquí buscando qué son los ETN porque querías comprar criptomonedas desde Europa, ya sabes que el formato no es una rareza, sino una vía para obtener exposición a ellas desde un bróker (aunque también podrías comprarlas directamente) y que dentro de esa vía hay diferencias de coste que pueden restar decenas de puntos porcentuales a la rentabilidad acumulada a diez años (como veíamos en el ejemplo).
Si lo que buscabas era un producto apalancado, la estrategia estará más vinculada con la operativa a corto plazo que con la inversión.
En cualquier caso, la regla que mejor funciona suele ser la más aburrida: entender el envoltorio antes de mirar el rendimiento. Y cuando existe un vehículo más simple que hace lo mismo, casi siempre hay una buena razón para construir una cartera diversificada con él.
Opinión personal de Andrea: por qué los ETN me piden un nivel de atención distinto
Hay una idea que me parece especialmente importante con los ETN: puedes tener razón sobre la evolución positiva del precio de un activo y aun así perder dinero por haber elegido mal la forma de invertir en él.
Imagina que estás convencido de que bitcoin va a subir. Puedes acertar completamente en esa previsión, pero eso no significa que cualquier ETN sobre bitcoin sea una buena elección. Como hemos visto antes, uno puede cobrarte mucho más que otro, tener peor liquidez o contar con una estructura y unas garantías distintas. También podrías inspeccionar cómo comprar bitcoin de forma más directa, sin productos complejos de por medio.
Por eso, intento separar siempre dos decisiones que muchas veces mezclamos: primero, si quiero invertir en ese activo; y segundo, cuál es el mejor vehículo para hacerlo.
Y esta segunda pregunta me parece especialmente importante con los ETN porque son productos muy fáciles de comprar. Aparecen en el bróker, introduces una orden y en unos segundos es tuyo.
Que algo sea fácil de comprar no significa necesariamente que sea sencillo de entender.
Una buena sugerencia práctica es la siguiente: si no puedes explicar con claridad qué estás comprando, de dónde saldrá tu rentabilidad y qué podría hacerte perder dinero (más allá de una caída del precio del activo), igual es mejor que no inviertas todavía.
No porque los ETN sean malos productos. De hecho, en determinados casos pueden ser una herramienta útil. Simplemente creo que, precisamente porque permiten acceder de forma tan sencilla a inversiones que pueden ser complejas, merece la pena dedicar unos minutos más a entender el vehículo antes de darle al botón de comprar.
Y espero haber puesto mi granito de arena con este artículo y que te haya dado claridad sobre los exchange-traded notes.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre los ETN
Para un ETN estructurado como título de deuda, la regla general aplicable es la de los activos representativos de la cesión de capitales a terceros: el resultado de la venta, amortización o reembolso se califica como rendimiento del capital mobiliario, positivo o negativo, y se integra en la base del ahorro del IRPF.
No debe tratarse automáticamente como una ganancia o pérdida patrimonial por el mero hecho de cotizar en bolsa.
De todos modos, conviene confirmarlo con un asesor fiscal y con la documentación del emisor. Lo que sí está claro es que no son instituciones de inversión colectiva, así que no les aplica el régimen de traspasos entre fondos.
Un ETN es un valor negociable que compras y mantienes en tu cartera, mientras que un CFD es un contrato bilateral con un intermediario para intercambiar la diferencia de precio. El CFD suele incorporar apalancamiento y costes de financiación por cada día abierto. En un ETN sin apalancamiento, tu pérdida máxima es la pérdida del capital invertido (más gastos).
ETP (Exchange Traded Product o producto cotizado) es la categoría general que engloba a los ETF, los ETC y los ETN. Todos son productos que cotizan en bolsa y ofrecen exposición a activos o estrategias, pero su estructura jurídica cambia. Por eso ver la etiqueta ETP en una ficha no te dice gran cosa: hay que bajar al detalle para saber si estás ante un fondo o ante un título de deuda.
No podrás ejecutar la orden en ese mercado mientras permanezca cerrado o suspendido.
Un cierre por horario es normal; una suspensión puede prolongarse y no garantiza que la negociación se reanude. Si la suspensión viene de un problema del emisor o de una amortización anticipada, el precio al que finalmente liquides puede diferir bastante del último que viste.
Una orden limitada de venta fija el precio mínimo que aceptas y puede ayudarte a evitar algunas sorpresas, aunque no garantiza que consigas vender ni evita las pérdidas.
Depende del bróker, no del producto. En el mercado, las notas se negocian por unidades enteras, igual que las acciones. Sin embargo, algunos brókers europeos permiten invertir en fracciones de determinados ETP, por ejemplo, mediante planes de aportación periódica desde importes pequeños. Si te interesa aportar poco a poco, revisa esa condición concreta antes de elegir intermediario.
El seguimiento puede ser muy preciso en el valor indicativo cuando este se calcula como el rendimiento del índice menos los costes. Pero eso no garantiza que el precio de compraventa en bolsa lo siga exactamente: puede cotizar con prima o descuento por problemas de liquidez, cambios en la percepción del riesgo de crédito o suspensión de nuevas emisiones.
Además, conviene distinguir el error de seguimiento de la diferencia de rentabilidad causada por las comisiones. Comprar la nota en otra moneda no determina por sí solo su riesgo de divisa.
Muchos ETN no distribuyen nada durante la vida del producto, pero también existen notas que pagan cupones o intereses periódicos. Que los rendimientos del subyacente se incorporen al valor de la nota o se abonen al inversor depende de la fórmula del producto y de su política de pagos.