- Los millonarios reales viven de forma modesta, ahorran e invierten en lugar de gastar, y construyen su riqueza mediante disciplina financiera, no por ingresos elevados.
- Las tres claves prácticas son: gestionar tiempo y energía eficazmente, inculcar educación financiera a los hijos y priorizar el ahorro e inversión frente al consumo ostentoso.
- Aunque el perfil del millonario ha evolucionado con internet, la autora advierte que los principios del libro siguen vigentes: la mentalidad importa más que el contexto económico de cada época.
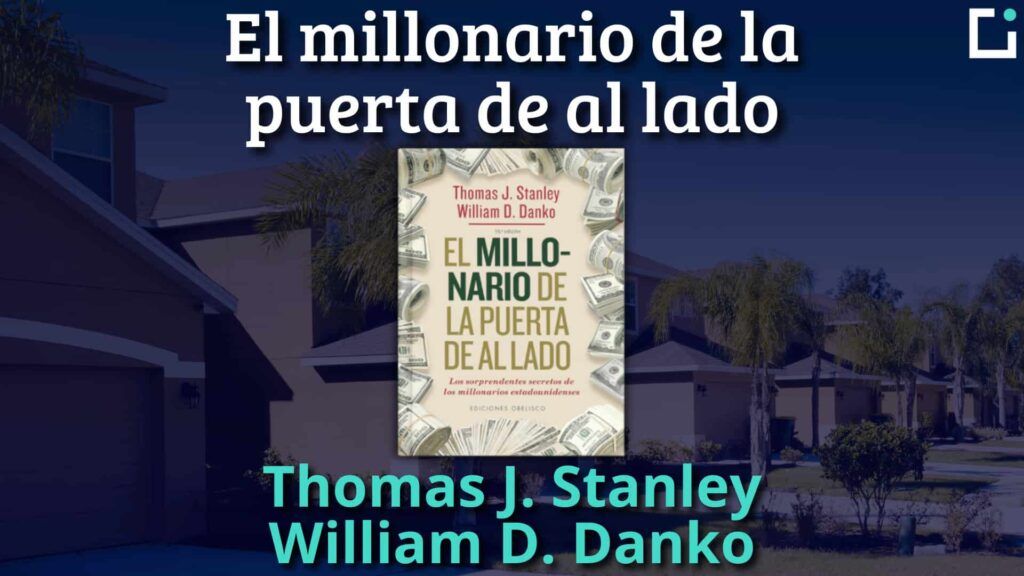
En este artículo encontrarás el resumen del libro «El Millonario de al Lado», que en España se publica como «El millonario de la puerta de al lado».
Es un libro lleno de consejos y enseñanzas del que puedes aprender mucho para mejorar tus finanzas personales y encaminarte hacia la libertad financiera. Te permite entender cómo viven los millonarios reales, cómo invierten y en qué gastan su dinero. Te enseño a aplicar su fórmula para saber si estás acumulando riqueza.
¿De qué trata «El millonario de la puerta de al lado»?
«El millonario de la puerta de al lado» es un libro de finanzas personales publicado en 1996 por Thomas J. Stanley y William D. Danko. A partir de encuestas y entrevistas a millonarios estadounidenses, explica por qué muchas personas con ingresos altos nunca llegan a ser ricas y qué hábitos comparten quienes sí construyen patrimonio en una sola generación.
Su título original en inglés es The Millionaire Next Door: The Surprising Secrets of America’s Wealthy. En castellano lo publica Ediciones Obelisco con el título «El millonario de la puerta de al lado», aunque muchos lectores lo conocen simplemente como «El millonario de al lado».
Los autores escribieron este libro con el propósito de ayudar a las personas a mejorar sus finanzas personales y a descubrir cómo funciona realmente el mundo del dinero.
Según explican en el propio libro, su última encuesta se realizó entre mayo de 1995 y enero de 1996, con más de mil participantes que respondieron a 249 preguntas. La completaron con lo aprendido en veinte años de investigación previa, que incluía entrevistas a más de quinientos millonarios y encuestas a más de once mil personas con alto patrimonio o altos ingresos. Por eso el libro está repleto de tablas y estadísticas.
Si te gusta, también tienes «La mente millonaria», de Thomas J. Stanley, coautor de «El millonario de la puerta de al lado». O un libro que, a pesar de que parezca una copia, es otra obra maestra de la educación financiera y la inversión: «Los secretos de la mente millonaria» (aquí te hago un resumen). Y si te interesa la psicología del dinero, combina muy bien con este resumen de «La psicología del dinero», de Morgan Housel.
A mí personalmente me parece que es uno de los mejores libros de finanzas personales jamás escritos, motivo por el cual lo he incluido en mi ranking de los 10 mejores libros sobre educación financiera.
Y antes de pasar al resumen de «El millonario de la puerta de al lado»… ¿Tú también querrías tener millones en tu cuenta? Pues con este mini-curso de 7 divertidas lecciones, no serás rico de la noche a la mañana. Pero dicen que Roma no se construyó en un día…
¿Quiénes son los millonarios de al lado?
El millonario de al lado es una persona que ha construido su patrimonio por sí misma, gastando bastante menos de lo que gana e invirtiendo la diferencia durante décadas. Según el estudio de Stanley y Danko, suele ser el dueño de un negocio poco llamativo o un profesional que vive en un barrio corriente y no exhibe su riqueza, muy lejos de la imagen del famoso con ingresos millonarios.
Los resultados del estudio sorprendieron a mucha gente, porque muchas personas con sueldos muy elevados se dejan llevar por la gratificación instantánea y el deseo de aparentar. Gastan casi todo lo que ingresan, así que su nivel de vida depende de seguir cobrando cada mes.
El millonario de al lado prefiere invertir en vez de gastar, planifica sus gastos y no vive por encima de sus posibilidades. Si llega a quedarse sin empleo, puede mantener su estilo de vida porque es financieramente independiente.
Estos son los rasgos principales del retrato que dibuja el libro:
- El millonario típico del estudio tiene 57 años, está casado y tiene tres hijos. Los autores hablan de él en masculino porque el 95 % de los hogares millonarios eran matrimonios y, en el 70 % de ellos, el marido aportaba al menos el 80 % de los ingresos.
- Alrededor de la mitad de sus esposas no trabajaba fuera de casa y, entre las que sí lo hacían, la profesión más habitual era la de docente.
- Uno de cada cinco está jubilado y, de los que trabajan, dos tercios lo hacen por cuenta propia.
- Alrededor del 80 % es millonario de primera generación: no heredó su riqueza.
- La mayoría tiene estudios universitarios: solo uno de cada cinco no se graduó, y muchos tienen máster, doctorado o títulos de Derecho o Medicina.
- Su renta anual realizada (la que tributa) es inferior al 7 % de su patrimonio, e invierte de media casi el 20 % de la renta de su hogar cada año.
- El 97 % es propietario de su vivienda y aproximadamente la mitad lleva más de veinte años en la misma casa.
- Tiene más de seis veces y media la riqueza de sus vecinos no millonarios, que en su barrio le superan en número en una proporción de más de tres a uno.
Lo que lo diferencia de sus vecinos es que, pese a ser más rico que la mayoría de las personas de su barrio, no lo demuestra. No abusa de artículos de lujo ni de símbolos de estatus.
¿Sigue vigente el retrato del millonario de al lado?
Las cifras del libro hay que leerlas con dos matices. El primero es la inflación: según el índice de precios al consumo que publica la Oficina de Estadísticas Laborales de EE. UU. (BLS), un millón de dólares de 1996 equivale en poder adquisitivo a algo más de 2,1 millones de dólares de agosto de 2026. Por tanto, el mismo nivel de riqueza real exige ahora más del doble de dólares.
El segundo es metodológico. Nassim Nicholas Taleb criticó en Fooled by Randomness que el estudio solo observa a quienes llegaron a millonarios y no a quienes tuvieron los mismos hábitos sin alcanzar esa cifra. Añadió que se hizo después de uno de los mercados alcistas más fuertes de la historia de Estados Unidos.
En sentido contrario, «El nuevo millonario de la puerta de al lado», que Thomas J. Stanley y su hija Sarah Stanley Fallaw publicaron en 2018, concluye que los mismos patrones de disciplina en el gasto, el ahorro y la gestión financiera siguen distinguiendo a quienes acumulan patrimonio de quienes no lo hacen, con independencia de la edad, la renta o la herencia recibida.
Mi lectura es que estas visiones no se contradicen. Los propios autores insisten en que no hay pasos seguros para hacerse rico, así que conviene leer sus hábitos como condiciones que aumentan las probabilidades de acumular patrimonio, sin garantizar el resultado.
Además, creo que las oportunidades de negocio que han abierto internet y las nuevas tecnologías han cambiado el perfil del millonario típico desde que se publicó el libro (de hecho, otro excelente libro que te explica cómo puedes montar un negocio online muy rentable con tan solo 100 dólares es «The $100 Startup», que puedes encontrar resumido aquí). Pero, por todo lo demás, las enseñanzas de «El Millonario de al Lado» siguen siendo totalmente de actualidad.
¿Qué enseña «El millonario de la puerta de al lado»? Resumen de sus 7 lecciones
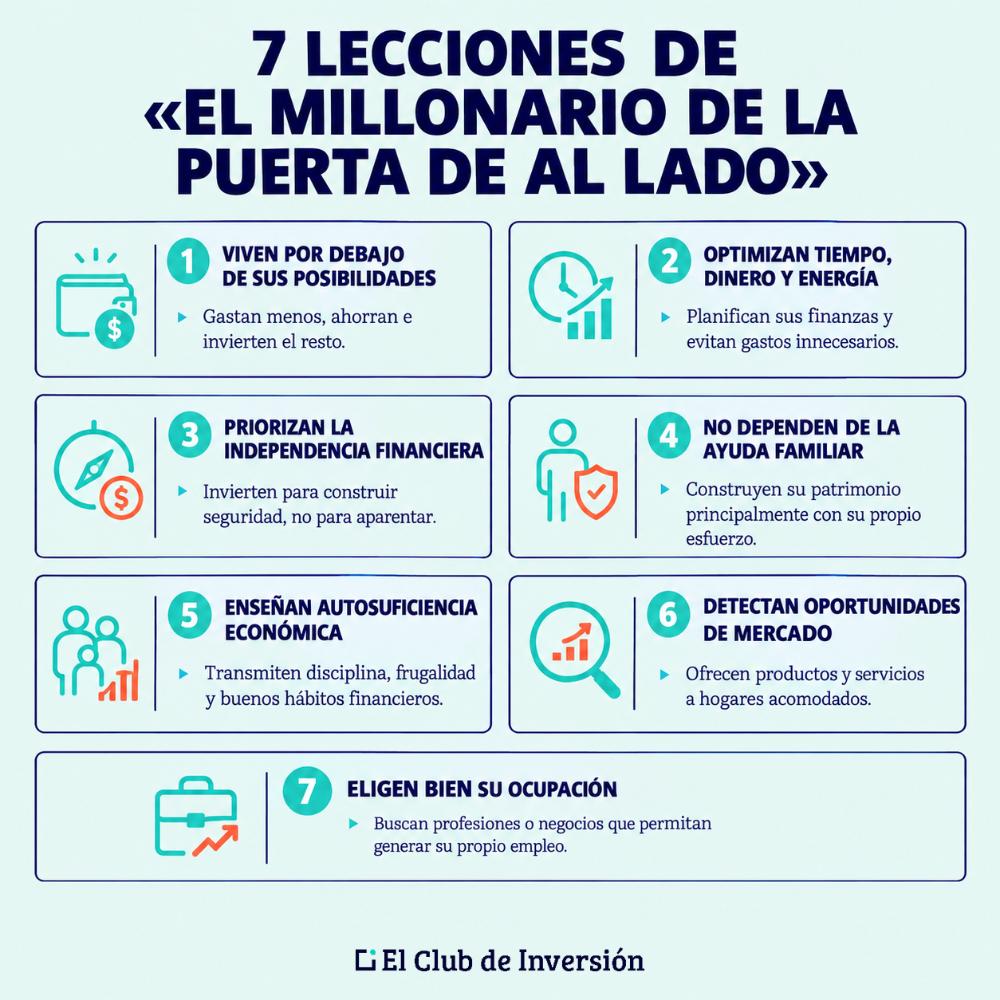
El libro identifica siete denominadores comunes entre quienes construyen patrimonio: viven por debajo de sus posibilidades, emplean con eficiencia su tiempo, su energía y su dinero, anteponen la independencia financiera al estatus, no dependieron de la ayuda económica de sus padres, crían hijos autosuficientes, detectan oportunidades de mercado y eligieron bien su ocupación. Te explico cada una a continuación.
1. Los millonarios tienen un estilo de vida modesto, gastan menos de lo que ganan e invierten el resto
Muchas personas no consiguen llegar a la independencia financiera porque gastan todo el dinero sin planificación alguna.
En cambio, los millonarios del estudio llevan un estilo de vida sencillo, porque prefieren tener seguridad financiera a vivir con mucho lujo. Viven en barrios normales, visten trajes baratos y, según el libro, solo una minoría conduce un coche del último modelo o recurre al leasing.
El millonario de al lado planifica sus gastos para alcanzar la libertad financiera. Vivir por debajo de tus posibilidades es la base de todo lo demás: si gastas todo lo que ganas, ninguna estrategia de inversión puede hacer crecer tu patrimonio.
Para lograrlo necesitas saber cuánto dinero entra y cuánto sale de tu bolsillo cada mes. En otras palabras, necesitas un presupuesto mensual. Los autores lo resumen así: sus millonarios llegaron a serlo presupuestando y controlando sus gastos.
Sobre este presupuesto y sobre cómo usarlo de forma efectiva para alcanzar tus objetivos financieros te hablo en el curso de Educación Financiera.
Se trata de un curso repleto de ejemplos, plantillas y recursos prácticos en el que te doy las bases para aprender a gestionar tus finanzas personales (y así evitar las deudas, ahorrar, planificar tus objetivos financieros, etc.).
2. Son eficientes empleando los recursos: tiempo, dinero y energía
El millonario de al lado dedica tiempo a planificar sus finanzas. Según el libro, entre los hogares de renta media, los grandes acumuladores de riqueza dedicaban de media 8,4 horas al mes a planificar sus inversiones, frente a las 4,6 horas de quienes acumulaban poco con los mismos ingresos.
Los autores añaden un matiz sobre la formación. Aunque la mayoría de los millonarios del estudio tiene título universitario, entre las personas con ingresos altos quienes más patrimonio acumulan tienen menos probabilidades de tener un posgrado o un título de Derecho o Medicina. La explicación es el tiempo: quien pasa muchos años estudiando empieza más tarde a ganar dinero y a invertirlo.
El libro también muestra que un buen descuento no convierte una compra en una buena decisión. Uno de sus casos es el de un médico con ingresos elevados que presumía de haber comprado un deportivo de más de 65.000 dólares casi a precio de coste. La energía que dedicas a comprar mejor lo que no necesitas es energía que no dedicas a hacer crecer tu patrimonio.
Por último, en los casos que analiza el libro, el buen acumulador se preocupa bastante menos que el gran consumidor por factores externos que no controla, como la subida de impuestos, el déficit público o la inflación. Su nivel de vida no depende de cada dólar que ingresa, así que esos factores le afectan menos.
3. Dan mayor prioridad a la independencia financiera que a la posición social
Para el millonario de al lado, acumular riqueza es mucho más importante que consumir de manera desenfrenada.
La mayoría de las personas intenta aumentar sus ingresos para poder consumir más. El millonario de al lado también intenta ganar más, pero con el propósito de invertir más dinero y que sus inversiones trabajen por él. De esta manera refuerza su seguridad financiera, que es el objetivo de un inversor inteligente.
Esa forma de pensar explica una diferencia que el libro repite a menudo: muchas personas que acumulan poco se proponen empezar a invertir cuando ganen algo más, pero cuando llega la subida de sueldo, su gasto sube con ella y la inversión no llega.
4. Sus padres no les dieron una ayuda económica significativa: lograron su éxito con su propio esfuerzo
La riqueza del millonario de al lado es, en la gran mayoría de los casos, fruto de su propio esfuerzo. Según el libro, más de la mitad de los millonarios estudiados nunca recibió ni un dólar de herencia, menos del 20 % heredó el 10 % o más de su patrimonio y casi la mitad nunca recibió ayuda de su familia para pagar la universidad.
Los autores llaman «atención económica ambulatoria» a las ayudas periódicas que los padres acomodados dan a sus hijos adultos. Y sus datos son llamativos: por ejemplo, los contables de unos cincuenta años que recibían dinero de sus padres tenían solo el 57 % del patrimonio de los que no lo recibían, pese a disponer, sumando esas ayudas, de prácticamente los mismos ingresos.
El estudio concluye que dar dinero de forma recurrente a los hijos adultos favorece un estilo de vida costoso. Lo mejor que pueden hacer los padres ricos por sus hijos es inculcarles una buena educación financiera y buenos hábitos económicos, algo compatible con invertir en su formación, que es una de las partidas en las que más gastan los millonarios del libro.
5. Les enseñan a sus familias a ser económicamente autosuficientes
Como acabo de mencionar, el libro concluye que darle dinero a los hijos de forma habitual puede provocar que no sepan gestionar correctamente su dinero en el futuro.
Entonces, ¿qué debe hacer un millonario al repartir su patrimonio?
Según los autores, cuando los hijos son pequeños, los padres acomodados suelen dar por hecho que lo repartirán a partes iguales. Pero, a medida que los hijos crecen, sus situaciones económicas se separan, y los datos muestran que los hijos con menos éxito económico tienden a recibir más ayudas y una parte mayor de la herencia, mientras que los más productivos reciben menos.
Para ayudar a los padres a tratar los temas de dinero con sus hijos, el libro recoge diez pautas de padres acomodados cuyos hijos adultos son económicamente productivos:
- No contar a los hijos que la familia tiene mucho dinero.
- Enseñarles disciplina y frugalidad, sea cual sea el patrimonio familiar.
- Procurar que no descubran la holgura económica de sus padres hasta que hayan consolidado una profesión y un estilo de vida maduros y disciplinados.
- Reducir al mínimo las conversaciones sobre lo que heredará o recibirá cada hijo o nieto.
- No usar el dinero ni los regalos importantes como moneda de negociación con los hijos adultos: dar por cariño, no por presión.
- No inmiscuirse en los asuntos familiares de los hijos adultos.
- No competir con los hijos ni presumir del dinero acumulado.
- Recordar que cada hijo es distinto y que las ayudas económicas no compensan esas diferencias, sino que tienden a ampliarlas.
- Poner el foco en los logros de los hijos, por pequeños que sean, y no en los símbolos de éxito.
- Transmitirles que hay muchas cosas más valiosas que el dinero.
6. Se enfocan en las oportunidades que emergen del mercado, tales como suministrar productos y servicios a otros hogares acomodados
Los autores sostienen que quienes prestan servicios a los hogares ricos, a sus hijos y a sus herederos tienen más probabilidades de hacerse ricos, simplemente porque sus clientes pueden pagar bien. Cuando escribieron el libro, preveían un fuerte aumento del número de grandes patrimonios y herencias en Estados Unidos, y con él una gran demanda de asesores fiscales y de planificación patrimonial.
El millonario de la puerta de al lado sabe detectar esas oportunidades y aprovecharlas para ofrecer productos y servicios a los hogares con mayor capacidad económica.
7. Escogieron una ocupación en la que podrían proporcionarse su propio empleo
Según el libro, menos de uno de cada cinco hogares estadounidenses estaba encabezado por un empresario o profesional por cuenta propia, pero esas personas tenían cuatro veces más probabilidades de ser millonarias que quienes trabajaban para otros.
Los propios autores advierten, eso sí, de que la mayoría de los empresarios no son millonarios ni llegarán a serlo, y de que el carácter del propietario predice mejor su riqueza que el tipo de negocio.
Esa prudencia se nota en lo que aconsejan a sus hijos. Menos de uno de cada cinco millonarios con negocio propio se lo traspasa a sus hijos, y muchos los animan a convertirse en profesionales independientes, como médicos, abogados, ingenieros, arquitectos, contables o dentistas, porque conocen bien los riesgos de emprender.
¿Eres un acumulador de riqueza? La fórmula de «El millonario de al lado»
El libro propone una regla sencilla para comprobar si tu patrimonio está a la altura de tus ingresos: multiplica tu edad por la renta bruta anual de tu hogar (de todas las fuentes salvo herencias), divide entre diez y resta lo que hayas heredado. El resultado es tu patrimonio neto esperado. Si tienes el doble o más, eres un gran acumulador; si tienes la mitad o menos, un subacumulador.
Los autores llaman a estos grupos PAW (prodigious accumulators of wealth, acumuladores prodigiosos de riqueza) y UAW (under accumulators of wealth, subacumuladores). Quien queda entre ambos es un acumulador medio (AAW). Según el libro, los PAW tienen como mínimo cuatro veces el patrimonio de los UAW con su misma edad y renta.
Ejemplo de la fórmula del patrimonio esperado en euros
Veámoslo con un ejemplo. Supón tres hogares cuyo cabeza de familia tiene 45 años, con una renta bruta anual de 50.000 € y sin herencias recibidas. Su patrimonio neto esperado es 45 × 50.000 / 10 = 225.000 €. Por tanto, para ser PAW necesitarían 450.000 € o más, y con 112.500 € o menos serían UAW.
| Hogar | Patrimonio neto | Veces el patrimonio esperado | Categoría |
| A | 480.000 € | 2,13 | PAW (gran acumulador) |
| B | 230.000 € | 1,02 | AAW (acumulador medio) |
| C | 90.000 € | 0,40 | UAW (subacumulador) |
Elaboración propia con la regla de Stanley y Danko. Supuestos: cabeza de familia de 45 años, renta bruta del hogar de 50.000 € anuales y ninguna herencia.
Los tres hogares ganan lo mismo. Lo que los separa es cuánto de esa renta se ha convertido en patrimonio a lo largo de los años. Por tanto, una subida de sueldo solo mejora tu posición si una parte se queda invertida.
Cómo usar la fórmula con criterio
La fórmula es un termómetro, no un objetivo. Bien usada, te ayuda a tomar decisiones porque te indica si tu estilo de vida está absorbiendo tus ingresos. Para interpretarla bien, conviene hacerse estas preguntas:
- ¿Llevas suficientes años trabajando? La regla presupone décadas de ingresos. A los 25 o 30 años, multiplicar la edad por el sueldo actual da una cifra que difícilmente has podido acumular, así que el resultado es más significativo a partir de la mitad de la vida laboral.
- ¿Qué parte de tu patrimonio es tu vivienda habitual? Puedes cumplir la fórmula con un patrimonio que no puedes usar sin mudarte. La pregunta útil es cuánto podrías convertir en liquidez sin cambiar de casa.
- ¿Has restado lo que recibiste de tu familia? Los autores piden descontar las herencias para medir lo que has construido tú, y tiene sentido hacer lo mismo con las donaciones importantes.
- ¿Cómo evoluciona tu ratio con los años? Más que la foto de un año concreto, lo que te da información es si la relación entre tu patrimonio y el esperado mejora con el tiempo.
¿Cómo es el millonario de al lado en España? Lo que muestran los datos del Banco de España
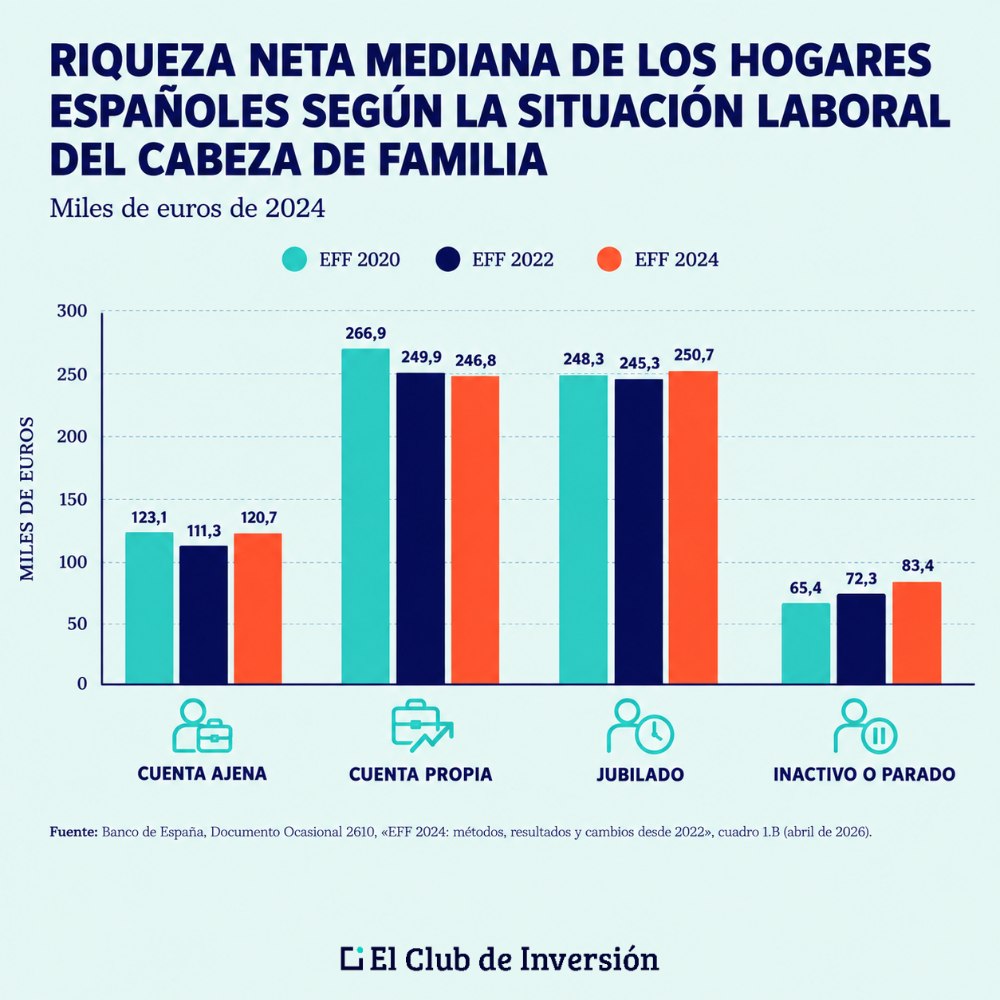
El estudio de Stanley y Danko se hizo en Estados Unidos, pero en España la Encuesta Financiera de las Familias (EFF) del Banco de España permite comprobar si sus conclusiones encajan. Los datos confirman la ventaja patrimonial de quienes trabajan por cuenta propia, con dos matices: esa ventaja se ha ido reduciendo y el patrimonio de los hogares españoles está muy concentrado en inmuebles.
La EFF es una encuesta que el Banco de España realiza desde 2002, cada dos años desde la edición de 2022, y forma parte de la Encuesta Financiera y de Consumo de los Hogares del Eurosistema (HFCS), lo que permite comparar sus resultados con los de otros países de la zona euro.
Los autónomos acumulan más, pero con menos ventaja
Según la EFF 2024, la riqueza neta mediana de los hogares cuyo cabeza de familia trabaja por cuenta propia es de 246.800 €, aproximadamente el doble que la de los hogares de asalariados (120.700 €). Encaja con la séptima lección del libro.
Sin embargo, el propio Banco de España señala que la riqueza mediana de los hogares de autónomos lleva descendiendo de forma continua desde 2005. Trabajar por cuenta propia aumenta las posibilidades de acumular patrimonio, sin garantizar el resultado, justo como advierten Stanley y Danko.
El peso de la vivienda cambia la foto
La segunda diferencia es la composición del patrimonio. En la EFF 2024, los activos reales (vivienda, otros inmuebles y negocios) suponen el 77 % del valor de los activos de los hogares, y la vivienda principal es el activo más importante. Los millonarios del libro, en cambio, tenían una parte relevante de su riqueza en acciones, fondos, planes de pensiones y negocios propios.
Por eso, si aplicas la fórmula del patrimonio esperado desde España, conviene calcularla dos veces: con tu vivienda habitual y sin ella. Si vives en Latinoamérica, las cifras de tu país serán distintas, pero las dos preguntas que plantean estos datos sirven igual: qué parte de tu patrimonio depende de tu trabajo o tu negocio y qué parte está inmovilizada en tu casa.
Para más enseñanzas poderosas para mejorar tus inversiones y conocer al detalle qué es la diversificación, esto te encantará (y puede ser el primer paso hacia un futuro financiero que no sé si será millonario, pero sin duda, será mucho más cómodo para ti):
Conclusión: ¿por qué leer «El millonario de al lado»?
«El Millonario de al Lado» es un libro excelente para mejorar tu educación financiera y encaminarte hacia la libertad financiera. Su fama se debe a que extrae las claves de la riqueza a partir de un estudio detallado de personas que la construyeron por sí mismas.
Te recomiendo su lectura si quieres entender cómo viven los millonarios reales, cómo invierten y en qué gastan su dinero. Te ayudará a cambiar algunos hábitos financieros que quizá hoy te impiden acumular patrimonio, y su fórmula te da una forma sencilla de comprobar si vas por buen camino.
Si te quedas con ganas de más, también puedes leer «El nuevo millonario de la puerta de al lado», el estudio que Thomas J. Stanley y Sarah Stanley Fallaw publicaron en 2018 para comprobar qué había cambiado veinte años después.
Opinión personal de Andrea: lo que «El millonario de al lado» me recuerda sobre la riqueza que no se ve
Lo que más me hace pensar de este libro es lo poco visible que resulta el patrimonio de verdad. De las personas que nos rodean vemos el coche, la casa o las vacaciones, pero casi nunca vemos lo que han decidido no gastar. Por eso es tan fácil medir nuestra situación con una vara equivocada y sentir que vamos por detrás de quien, quizá, solo está gastando por encima de sus posibilidades.
Para mí, la riqueza que merece la pena perseguir es la que permite atravesar una mala racha del mercado sin verse obligado a vender en el peor momento, cambiar de rumbo profesional sin angustia o, sencillamente, destinar más tiempo a aquello que nos hace más felices y acercarnos a vivir una vida a todo color.
Esa tranquilidad se construye poco a poco, con decisiones pequeñas y repetidas que, vistas de una en una, parecen insignificantes.
Me gusta también que el libro devuelva el protagonismo a la paciencia frente a la tentación permanente de los atajos. Construir patrimonio es un proceso lento y silencioso: nadie aplaude cada mes que inviertes en lugar de gastar. Pero esa discreción tiene su recompensa, porque te libera de la necesidad de demostrar nada y te permite vivir según tus propias prioridades.
Procura no verte inmerso nunca en esa célebre reflexión que dice:
«Hay personas que compran cosas que no necesitan, con dinero que no tienen, para impresionar a personas que apenas conocen».
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre «El millonario de al lado»
Casi todos invierten en bolsa, y lo hacen a largo plazo.
Según el libro, el 95 % tiene acciones y la mayoría destina a ellas el 20 % o más de su patrimonio, además de lo que acumulan en planes de pensiones y en sus propios negocios.
Menos de uno de cada diez mantiene sus inversiones menos de un año, y el 32 % las conserva más de seis años.
Según Stanley y Danko, por cada médico gran acumulador había dos subacumuladores.
Además de empezar a ganar dinero tarde, los autores señalan la presión social: de un médico se espera que viva en un barrio exclusivo y mantenga un nivel de consumo alto.
El libro también advierte de que los profesionales con ingresos altos son un objetivo frecuente de vendedores de inversiones poco recomendables.
La mayoría conducía coches corrientes y no del último modelo.
Según el libro, el millonario típico pagó 24.800 dólares por su último vehículo, y casi el 37 % lo había comprado de segunda mano.
La mitad de los encuestados nunca había gastado más de 29.000 dólares en un coche.
Recuerda que son dólares de mediados de los noventa, así que hoy equivaldrían a cantidades mayores.
El patrimonio neto es el valor de todo lo que tienes menos todo lo que debes.
Incluye tu vivienda, otros inmuebles, cuentas, inversiones, planes de pensiones y el valor de tu negocio, y resta hipotecas, préstamos y tarjetas.
La Encuesta Financiera de las Familias del Banco de España, por ejemplo, no incluye los coches en la riqueza neta.
Excluirlos también en tu cálculo es razonable, porque pierden valor cada año.
«El nuevo millonario de la puerta de al lado» es un estudio nuevo, no una edición revisada del original.
Lo publicaron en 2018 Thomas J. Stanley y su hija, Sarah Stanley Fallaw, con datos recogidos más de veinte años después del primer libro.
Ediciones Obelisco lo publicó en español en 2020.
Se centra en consumo, presupuestos, profesión, inversiones y gestión económica, e incluye casos prácticos de personas que han acumulado riqueza.
Es un colchón de riqueza suficiente para vivir sin trabajar durante diez años o más.
Los millonarios del estudio lo llamaban, en inglés, go-to-hell fund.
Según los autores, un hogar con 1,6 millones de dólares de patrimonio podía vivir cómodamente más de doce años sin ingresos.
Además, estos hogares seguían ahorrando al menos el 15 % de lo que ganaban con su trabajo.
Además de «El millonario de la puerta de al lado», Thomas J. Stanley escribió «La mente millonaria» (2000), también publicado en español por Ediciones Obelisco.
Otros títulos suyos, disponibles en inglés, son Millionaire Women Next Door (2004) y Stop Acting Rich (2009).
Antes había publicado tres libros sobre cómo vender y hacer marketing dirigido a clientes con alto patrimonio.
24 comentarios en “Resumen de «El Millonario de al Lado», de Thomas J. Stanley y William D. Danko”
Excelente resumen! Muchas gracias por compartir
¡Muchas gracias! a ti Sandra por dejar tu comentario y valoración del artículo publicado por Andrea. Un saludo:-)
Adquirí el libro el ahora 5 de febrero, y noto que es un libro de información poderosa… El resumen que has hecho está excelente…
¡Gracias por el esfuerzo!
¡Muchas gracias! Manuel sobre tu valoración del artículo de Andrea 🙂 un saludo
muy buen resumen ,claro y explicativo que invita a leer el libro.
Muchas gracias
¡Muchas gracias! Alfonso 🙂 por tus palabras y valoración sobre el artículo publicado por parte de Andrea. Nos alegra mucho que haya sido de gran ayuda para ti. Un saludo.
Excelente resumen. Gracias y bendiciones
muy importante el resumen, y de la misma manera interesante el libro, gracias y que Dios los bendiga.
Muchas gracias por tu apoyo y por tu comentario Older.
Muy interesante el resumen por que una de las principales causas de desequilibrio en varias áreas son los malos hábitos Financieros, Agradezco a Dios y a ti por encontrarme con este Resumen.
Gracias por este regalo de comentario Katerine. Un abrazo.
Agradecido por tan concreto resumen, sintetiza lo mas importante del libro y capta en breve los aspectos mas importantes del libro. Gracias por esta aportación, muy útil.
Muchas gracias por apreciar nuestra labor José Carlos.
Magnífico resumen y puntos de vista. Muchas gracias!!!
Un placer amigo. A seguir aprendiendo.
Leí el libro el año pasado y me parece muy acertado el resumen. Enhorabuena y muchas gracias.
Muchas gracias por tu comentario Ismael.
Muchas graciasssss, excelente resumen,intentaré leerlos.
Mil gracias por el resumen.. hace tiempo empeze a leerme el libro.. un Saludo:)
Hola Sandra. Espero que lo hayas disfrutado. Gracias por commpartir. Saludos
Considero un buen resumen . He leído y recomendado el libro infinidad de veces ,cuando llego a mis manos por primera vez sentí lo mismo que con la
Filosofía estoica y ecléctica . Alguien había escrito lo que había pensado y practicado
Toda mi vida . Ahorra , se autónomo , educa a tus hijos , se prudente en el vivir y en el gasto , cuida tu salud y ayuda a educar a los tuyos . Cuida de tu pareja y no creas en cuentos de hadas . Muchas gracias .
Hola. Muchas gracias por compartir. Nos alegramos de que te haya gustado. Saludos
El resumen del libro es excelente. Lo leeré para aprender más. La libertad financiera la estoy buscando.muchas gracias
Hola Luis Ernesto. Gracias por tu comentario. Mucha suerte en la búsqueda de la libertad financiera. Con motivación y trabajo se consigue. Saludos