- La curva de Laffer demuestra que subir impuestos no siempre aumenta la recaudación: existe un tipo óptimo que la maximiza, y superarlo la reduce.
- La forma de U invertida refleja dos efectos opuestos: el aritmético (más tipo, más ingreso por euro) y el económico (más tipo, menos actividad declarada).
- Los casos reales de Canadá, Estados Unidos, Suecia y Reino Unido muestran que siempre cambiaron otros factores a la vez, lo que dificulta aislar el efecto Laffer puro.
- En España, los estudios del Banco de España y la Universidad Complutense llegan a conclusiones distintas según el tramo de renta, el impuesto analizado y la metodología usada.
- La lección experta es que la curva describe un principio humano básico (respondemos a incentivos), pero no dice dónde está el máximo: quien prometa saberlo con certeza merece mucho escepticismo.
La curva de Laffer explica algo que a primera vista parece contradictorio: subir los impuestos no siempre aumenta lo que recauda un Estado y, a partir de cierto punto, puede reducirlo.
Te doy una explicación de la curva de Laffer con su fórmula, su origen, casos reales y lo que dicen los estudios sobre España, para que puedas valorar con datos cualquier propuesta fiscal que la use como argumento.
Qué es la curva de Laffer y cómo funciona
La curva de Laffer es la representación gráfica de la relación entre el tipo impositivo y los ingresos fiscales que obtiene un gobierno.
Tiene forma de U invertida: con un tipo del 0 % no se recauda nada, con un tipo del 100 % tampoco, y entre ambos extremos hay un tipo con el que la recaudación es máxima. Superado ese punto, cada subida reduce los ingresos.
Esta es la representación gráfica habitual de la curva de Laffer:
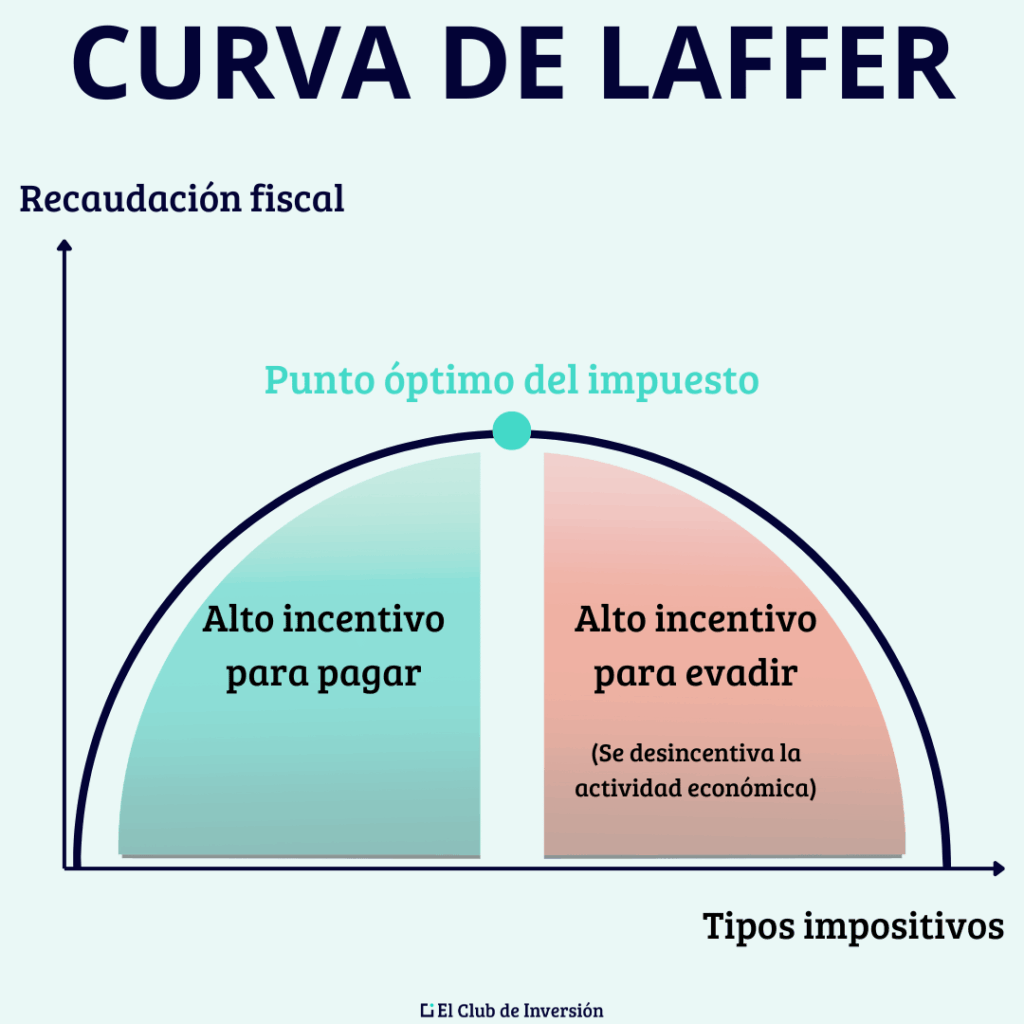
En el eje horizontal están los tipos impositivos, del 0 % al 100 %, y en el vertical, la recaudación. Lo que la curva no indica es dónde está el máximo: eso depende de cada impuesto y de cada economía.
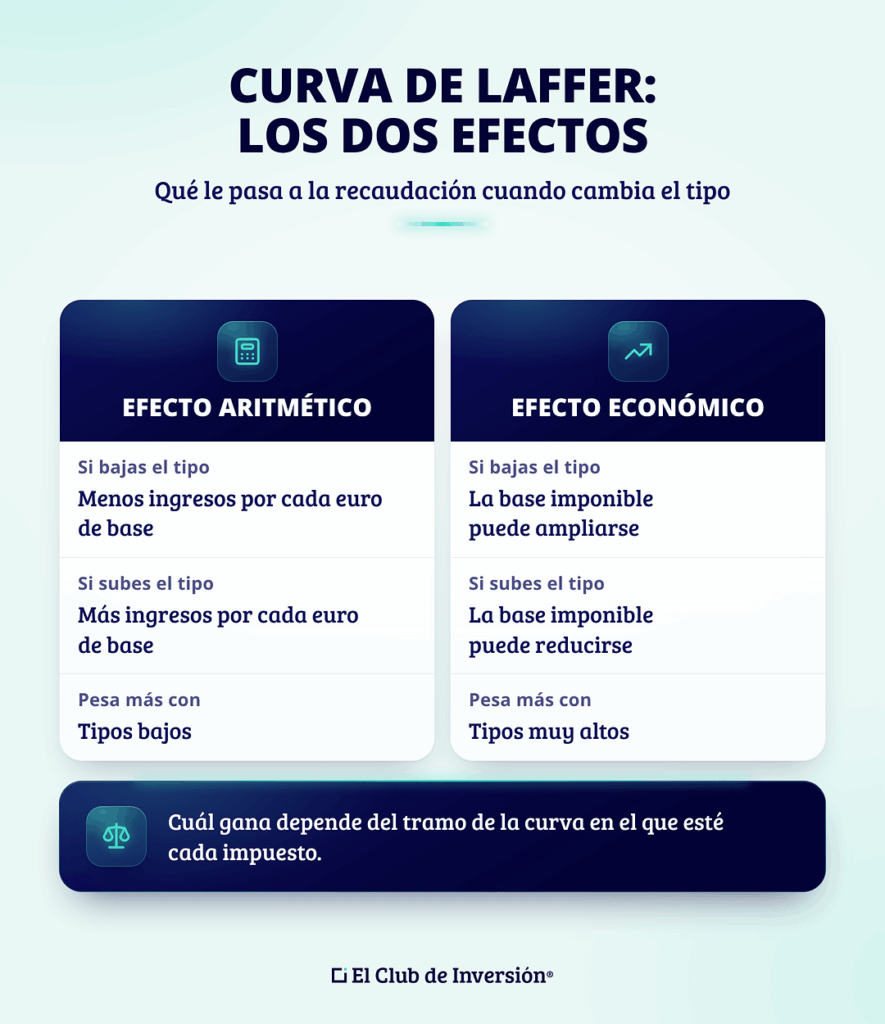
¿Por qué tiene esta forma? Porque cada cambio de tipo tiene dos efectos sobre la recaudación, como explica el propio Arthur Laffer en un análisis publicado por The Heritage Foundation:
- Efecto aritmético: si bajas el tipo, el Estado ingresa menos por cada euro de base imponible, es decir, por cada euro sobre el que se calcula el impuesto. Si lo subes, ingresa más.
- Efecto económico: un tipo más bajo deja más dinero a quien trabaja, invierte o consume, y eso puede ampliar la base imponible. Un tipo más alto puede reducirla.
Con tipos bajos pesa más el efecto aritmético, y con tipos muy altos, el económico. El propio Laffer reconoce que la curva, por sí sola, no indica si una bajada concreta subirá o bajará la recaudación: depende del tramo de la curva en el que esté cada impuesto.
¿Cuál es la fórmula de la curva de Laffer?
No hay una única fórmula, porque se trata de un modelo teórico y la forma de la curva cambia según el impuesto y la economía. La versión más sencilla es una parábola:
Donde:
- R(t) es la recaudación fiscal total.
- t es el tipo impositivo.
- a y b son coeficientes positivos que se estiman con datos y que determinan la forma y la altura de la curva para un impuesto y una economía concretos.
Con esta fórmula, el tipo que maximiza la recaudación es t* = a / (2 · b). Por ejemplo, si a = 100 y b = 125, el máximo está en un tipo del 40 % (100 / 250), y en ese punto la recaudación es de 20 unidades.
Ahora bien, a y b hay que estimarlos con datos, y ahí empiezan las discrepancias que te explico más abajo.
Los tres puntos clave de la curva
- Tipo impositivo del 0 %: si no hay impuestos, no hay recaudación.
- Tipo impositivo del 100 %: si el Estado se queda con todo, nadie tiene incentivos para trabajar o invertir de forma declarada, y la recaudación también cae a cero. En ese escenario, la mejor forma de administrar el dinero para cualquiera sería no generarlo.
- Tipo impositivo óptimo: el punto intermedio en el que la recaudación alcanza su máximo. Superarlo desincentiva la actividad económica y reduce los ingresos fiscales.
La movilidad del capital, el comportamiento de los contribuyentes o el peso de la economía sumergida desplazan ese punto óptimo. Por eso varía de un país a otro, e incluso dentro de un mismo país con el tiempo.
La curva de Laffer y el impuesto inflacionario
La lógica de Laffer también se aplica a la inflación, que funciona como un impuesto sobre quien tiene su dinero en efectivo.
Cuando un Estado financia su gasto emitiendo dinero en lugar de recaudar impuestos o emitir deuda pública, la subida de precios reduce el valor real del efectivo. Esa pérdida de poder adquisitivo es lo que los economistas llaman impuesto inflacionario o señoreaje.
El economista Phillip Cagan lo formalizó en 1956 en su estudio sobre la dinámica monetaria de las hiperinflaciones. Aquí el «tipo» es la inflación y la «base» es el dinero que la gente está dispuesta a mantener.
Si la inflación se dispara, la gente se deshace del efectivo, la base se encoge y el Estado acaba obteniendo menos. Eso sí, algunos trabajos recientes sostienen que ese máximo solo aparece con inflaciones muy superiores a las observadas.
Para tus finanzas personales, la lectura práctica es más sencilla: el impuesto inflacionario lo paga sobre todo el dinero que se queda parado. Puedes medirlo con la calculadora de inflación, una de las calculadoras financieras del blog.
Te explico el impacto de la inflación en tus ahorros y cómo combatir la inflación en sus propios posts.
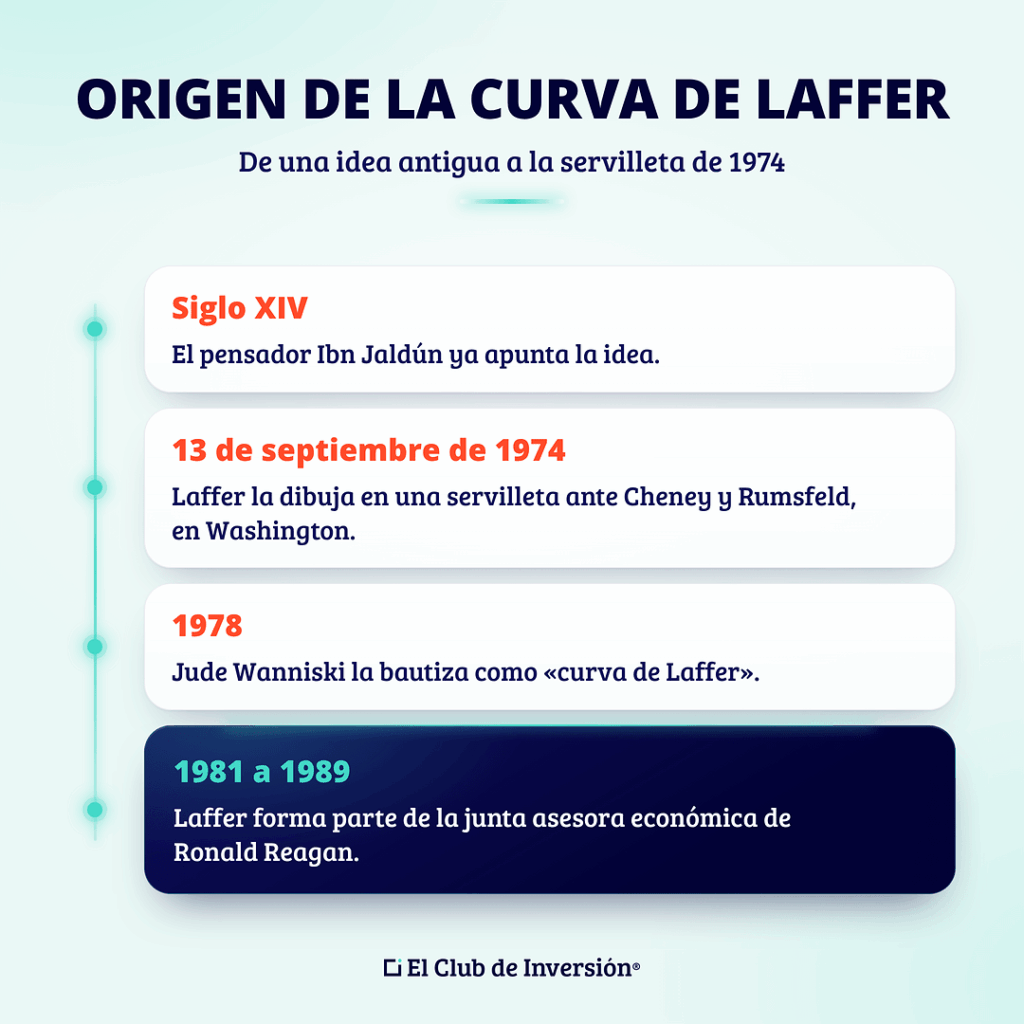
Origen de la curva de Laffer: la servilleta de Arthur Laffer
La curva debe su nombre al economista americano Arthur Laffer, aunque la idea es mucho más antigua. El propio Laffer cita como antecedentes al pensador del siglo XIV Ibn Jaldún y a John Maynard Keynes.
La versión moderna nace el 13 de septiembre de 1974 en el restaurante Two Continents de Washington, en plena estanflación, es decir, con inflación alta y una economía estancada.
En esa reunión estaban Dick Cheney y Donald Rumsfeld, entonces altos cargos de la administración del presidente Ford, junto a Laffer y el periodista Jude Wanniski. Según el relato de Wanniski, Laffer dibujó la curva en una servilleta para defender que subir impuestos podía ser contraproducente.
Fue Wanniski quien la bautizó como «curva de Laffer», en un artículo publicado en 1978 en la revista The Public Interest. La idea ganó peso político con Ronald Reagan, y Laffer formó parte de su Junta Asesora de Política Económica entre 1981 y 1989.
Curva de Laffer: ejemplos en distintos países
Los ejemplos de la curva de Laffer más citados son las bajadas de impuestos de Canadá, Estados Unidos, Suecia y Reino Unido.
En los cuatro casos, junto al tipo impositivo cambiaron a la vez el ciclo económico, otros impuestos o las deducciones, y por eso cada uno admite lecturas distintas.
#1. Canadá: reducción gradual del Impuesto de Sociedades
Entre 2000 y 2012, Canadá rebajó el tipo general federal del impuesto de sociedades del 29,1 % al 15 %, según los datos del Ministerio de Finanzas canadiense. Sumando las rebajas de las provincias, el tipo combinado pasó de en torno al 42 % a cerca del 26 %.
Un informe del Comité de Finanzas de la Cámara de los Comunes recogía que la recaudación federal por sociedades creció más de un 33 % entre 2000 y 2007, pese a que el tipo bajó del 28 % al 21 % en ese periodo.
Ojo, porque esos años coincidieron con beneficios empresariales muy altos y un buen momento del ciclo económico. De hecho, el propio Gobierno estimó en 2007 que la última fase de rebajas, hasta el 15 %, reduciría los ingresos en 14.100 millones de dólares canadienses en seis ejercicios.
#2. Estados Unidos: reformas fiscales de Reagan y Trump
Ronald Reagan aplicó la idea de Laffer con la reforma de 1981, que bajó el tipo marginal máximo del impuesto sobre la renta del 70 % al 50 %, y con la de 1986, que lo redujo al 28 % a partir de 1988.
Los resultados se siguen debatiendo. Quienes defienden aquellas bajadas destacan el crecimiento económico de esa década, y quienes las critican señalan el aumento del déficit fiscal, es decir, de la diferencia entre lo que gasta y lo que ingresa el Estado.
En 2017, la reforma fiscal de Donald Trump redujo el tipo del impuesto de sociedades del 35 % al 21 %. Según la Oficina Presupuestaria del Congreso (CBO), la recaudación por sociedades cayó un 31 % en el año fiscal 2018, unos 92.000 millones de dólares, mientras la recaudación total apenas varió.
Según la fundación Peter G. Peterson, esa recaudación por sociedades recuperó los niveles previos a la reforma a partir de 2021.
#3. Suecia: altos impuestos y la reforma fiscal del siglo
En 1991, Suecia aplicó la llamada «reforma fiscal del siglo». El tipo marginal máximo sobre las rentas del trabajo, que pocos años antes llegaba al 80 %, bajó a en torno al 51 %.
Además, las rentas del capital pasaron a tributar a un tipo fijo del 30 % y el impuesto de sociedades bajó del 57 % al 30 %.
La reforma se diseñó para recaudar lo mismo, y no lo fió todo al efecto Laffer. Según la evaluación de los economistas Agell, Englund y Södersten, las bajadas de tipos suponían una pérdida de entre el 6 % y el 7 % del PIB.
Para compensarla, cerca del 40 % se iba a recuperar con la nueva tributación de las rentas del capital, un 30 % ampliando el IVA y un 15 % eliminando deducciones. Solo en torno al 5 % se esperaba de una economía más eficiente, que es precisamente el efecto que describe la curva.
#4. Reino Unido: bajada de impuestos con Margaret Thatcher
Margaret Thatcher redujo el tipo marginal máximo del impuesto sobre la renta en dos pasos: del 83 % al 60 % en el presupuesto de 1979 y del 60 % al 40 % en el de 1988.
El primer recorte se financió en parte subiendo el IVA del 8 % al 15 %, así que no solo cambió el impuesto sobre la renta. Los recortes coincidieron con una recuperación económica, pero aislar cuánto de la recaudación posterior se debe a la bajada es complicado.
Ante cualquier ejemplo de la curva de Laffer, la pregunta útil es qué más cambió a la vez que el tipo impositivo.
La curva de Laffer en España: qué dicen los estudios sobre el IRPF
En España, los estudios sobre la curva de Laffer se centran sobre todo en el IRPF, y no llegan a la misma conclusión.
Según el método y los datos de cada uno, el tramo más alto del impuesto aparece por debajo del máximo de la curva, cerca de él o ya en la zona en la que subir el tipo reduce la recaudación.
| Estudio | Qué analiza | Conclusión principal |
| Banco de España, documento de trabajo 2043 (2020) | Un modelo de la economía española en el que la oferta de trabajo y el capital reaccionan a los impuestos | La recaudación por rentas del trabajo se maximiza con un tipo marginal efectivo del 51,6 % para el 1 % de mayor renta, frente al 46,3 % de partida, y subirlo aporta poco |
| Gamarra-Rondinel, Sanz-Sanz y Arrazola, Universidad Complutense (2024) | Microdatos del IRPF, contribuyente a contribuyente | El 44,72 % de los contribuyentes de la base general está en el lado «normal» de la curva; en la base del ahorro, el 58,49 % |
| Torres Remírez, Ramírez Franco y Sánchez Andrés, Revista de Análisis Económico | El tipo marginal de las rentas de más de 150.000 euros por comunidad autónoma entre 2010 y 2019 | El IRPF de ese tramo estaría en la zona prohibitiva de la curva |
Fuente: Banco de España, Universidad Complutense de Madrid y Revista de Análisis Económico
¿Por qué salen resultados tan distintos? Porque cada estudio mide una cosa: el del Banco de España simula toda la economía, el de la Complutense observa el comportamiento real de cada contribuyente y el tercero se fija solo en las rentas más altas.
Mi lectura es que en España conviven muchas curvas de Laffer: una por impuesto, otra por tipo de renta y, como muestra el estudio de la Complutense, una por contribuyente. Una afirmación sobre el IRPF y la curva de Laffer necesita siempre el apellido de qué tramo, qué renta y qué estudio.
Para quien invierte hay un matiz interesante. Según ese mismo estudio, en la base del ahorro, donde tributan dividendos, intereses y plusvalías, la mayoría de los contribuyentes estaría por debajo del máximo de la curva, de media unos 25 puntos.
Lo que sí está en tu mano es organizar tus inversiones dentro de lo que permite la ley, por ejemplo con el diferimiento fiscal de los traspasos o sabiendo cómo optimizar los impuestos de tus fondos de inversión.
Debates y críticas sobre la curva de Laffer: ¿mito o realidad?
Como idea, la curva de Laffer es difícil de discutir: con tipos del 0 % y del 100 % la recaudación es nula, así que entre ambos extremos hay un máximo.
El debate está en dónde se sitúa ese máximo para cada impuesto y en si una bajada concreta se financia sola, algo que la teoría de la curva de Laffer defiende como posible y que la mayoría de estimaciones respalda solo de forma parcial.
La curva de Laffer dice que existe un máximo, pero no dice dónde está.
Por qué es tan difícil encontrar el punto óptimo de la curva de Laffer
Todo depende de un dato que no se ve a simple vista: la elasticidad de la renta declarada, es decir, cuánto cambia lo que la gente gana y declara cuando cambia lo que se queda después de impuestos.
Si apenas cambia, el máximo está en tipos muy altos. Si reacciona mucho, porque la gente trabaja menos, retrasa ingresos, pasa a la economía sumergida o traslada su actividad a otro país, el máximo baja.
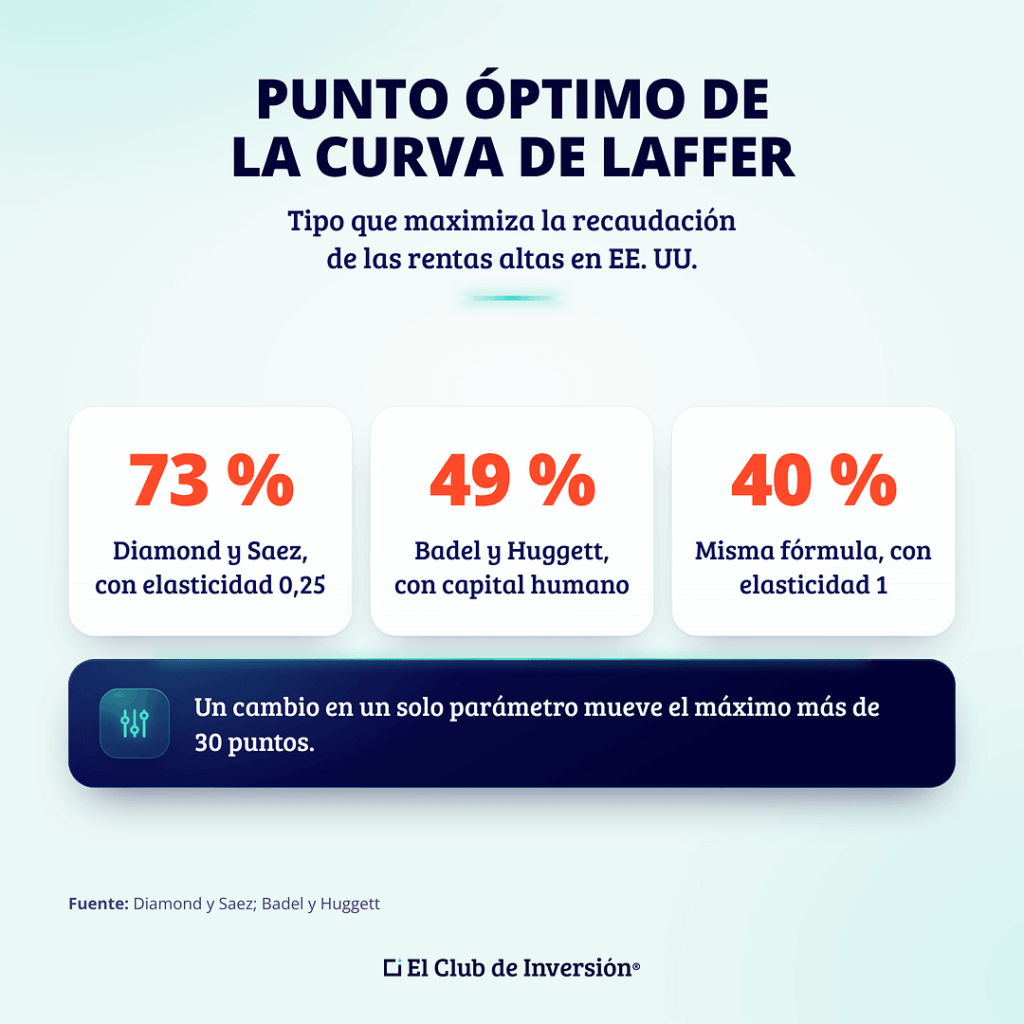
Los economistas Peter Diamond y Emmanuel Saez resumen esta idea en una fórmula para el tipo máximo de las rentas altas: t* = 1 / (1 + a · e). Aquí e es la elasticidad y a, un parámetro que describe cuántos contribuyentes hay en lo más alto de la distribución de rentas.
Con los valores que ellos usan para Estados Unidos (a = 1,5 y e = 0,25), el tipo que maximiza la recaudación sale del 73 %. Si la elasticidad fuera 1, bajaría al 40 %: un cambio en un solo parámetro mueve el máximo más de 30 puntos.
Ten en cuenta que ese 73 % es el tipo marginal total, sumando impuesto sobre la renta, cotizaciones e impuestos indirectos. Otros modelos llegan a cifras distintas: un estudio de Alexander Badel y Mark Huggett que incorpora la inversión en formación sitúa el máximo en torno al 49 % para Estados Unidos.
Con un enfoque macroeconómico, Mathias Trabandt y Harald Uhlig estimaron en un trabajo publicado por el NBER que Estados Unidos podría aumentar su recaudación hasta un 30 % subiendo los impuestos sobre el trabajo, y la UE-14 solo un 8 %.
En ese mismo trabajo, en la UE-14 el 54 % de una bajada de impuestos sobre el trabajo y el 79 % de una sobre el capital se financiarían solos a largo plazo. Además, Dinamarca y Suecia estarían ya en la parte descendente de la curva para las rentas del capital.
¿Cuánto tiene que crecer la base para que una bajada de impuestos se pague sola?
Veámoslo con un ejemplo sencillo. Supón un impuesto con un tipo único del 50 % sobre una base imponible de 100.000 euros: el Estado recauda 50.000 euros.
Si el tipo baja al 40 %, para seguir recaudando 50.000 euros la base tiene que crecer hasta 125.000 euros, un 25 % más.
La regla es dividir el tipo antiguo entre el nuevo y restar 1: bajar del 45 % al 40 % exige un 12,5 %, y bajar del 20 % al 15 %, un 33 %.
Cuanto más bajo es el tipo de partida, más tiene que crecer la base para compensar la bajada, y por eso el efecto Laffer es más probable con tipos muy altos.
¿Cuánto crece la base en realidad? Depende de la elasticidad. En la tabla asumo un modelo simplificado: al bajar del 50 % al 40 %, lo que te quedas de cada euro pasa de 50 a 60 céntimos, y la base reacciona a ese 20 % según la elasticidad.
| Elasticidad de la renta declarada | Crecimiento de la base imponible | Recaudación frente a antes de la bajada |
| 0,25 | +4,7 % | -16,3 % |
| 0,5 | +9,5 % | -12,4 % |
| 1 | +20 % | -4 % |
| 1,5 | +31,5 % | +5,2 % |
En este ejemplo, solo con una elasticidad alta la bajada se paga sola, y aun así con un efecto pequeño. Con una elasticidad de 1, un tipo del 50 % estaría justo en el máximo de la curva, así que bajarlo ya resta recaudación.
Cómo valorar una promesa de que una bajada de impuestos se paga sola
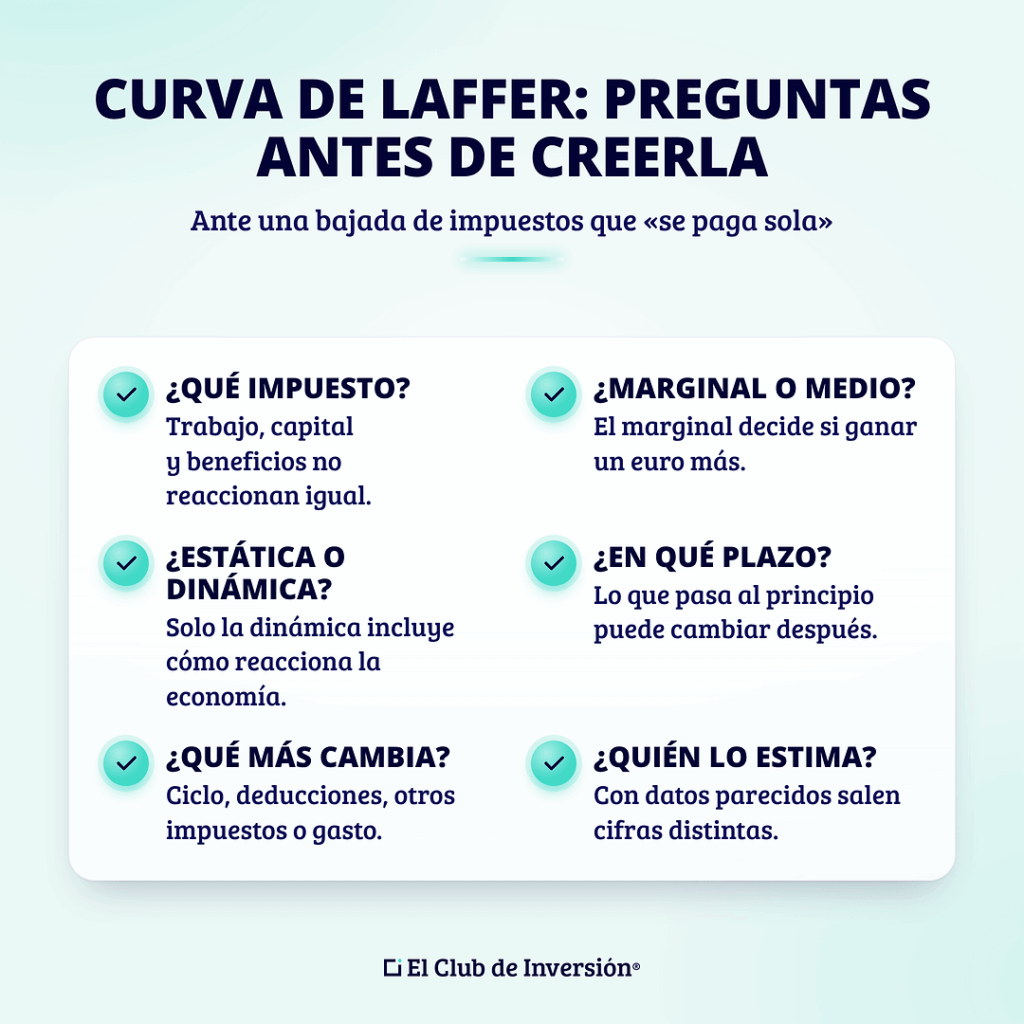
Antes de dar por buena una cifra sobre cómo cambiará la recaudación tras una reducción de impuestos (o tras una subida), yo me haría estas preguntas:
- ¿De qué impuesto hablamos? Trabajo, capital y beneficios empresariales reaccionan de forma distinta, porque el capital se mueve con más facilidad.
- ¿Tipo marginal o tipo medio? El marginal es lo que pagas por el último euro que ganas, y es el que influye en la decisión de ganar uno más.
- ¿Estimación estática o dinámica? La estática solo calcula el efecto aritmético; la dinámica incluye cómo reacciona la economía.
- ¿En qué plazo? Según Trabandt y Uhlig, una subida inesperada de los impuestos sobre el capital aumenta la recaudación al principio, aunque a largo plazo el resultado pueda ser otro.
- ¿Qué más cambia a la vez? El ciclo económico, las deducciones, otros impuestos o el gasto público, como en los casos de Suecia y Reino Unido.
- ¿Quién hace la estimación y con qué supuestos? Con datos parecidos, gobiernos, organismos independientes y centros de estudio llegan a cifras distintas.
Curva de Laffer vs. Curva de Phillips vs. Curva de Lorenz
La curva de Laffer, la curva de Phillips y la curva de Lorenz son tres herramientas de la teoría económica que estudian fenómenos distintos y no tienen relación directa entre sí. Cada una responde a una pregunta diferente:
- Curva de Laffer: se utiliza en política fiscal. Relaciona el tipo impositivo con la recaudación para identificar el punto en el que los ingresos del Estado son máximos.
- Curva de Lorenz: mide la desigualdad de ingresos. Compara el porcentaje acumulado de la población con el porcentaje acumulado de la renta que posee.
- Curva de Phillips: es una herramienta macroeconómica que plantea una relación inversa entre la tasa de desempleo y la tasa de inflación a corto plazo.
Conclusión: lo que debes saber sobre la curva de Laffer
La curva de Laffer es una herramienta útil para entender por qué subir impuestos no siempre aumenta la recaudación y bajarlos tampoco garantiza recaudar más.
Lo que la teoría no resuelve es dónde está el máximo. Los casos reales y los estudios sobre España muestran que depende del impuesto, del tramo de renta, del plazo y de todo lo que cambia a la vez.
Opinión personal de Andrea: lo que la curva de Laffer me enseña sobre los incentivos y el dinero
Lo que más me gusta de la curva de Laffer es que nos recuerda algo muy humano: las personas respondemos a los incentivos. Cuando cambian las reglas, cambia lo que hacemos con nuestro trabajo, nuestro ahorro y nuestras inversiones, y no siempre de la forma que alguien había previsto.
También me parece una buena lección de humildad. Una idea tan sencilla que cabe en una servilleta lleva desde los años setenta generando estudios que llegan a conclusiones distintas, y eso me recuerda mucho a los mercados: nadie tiene la bola de cristal.
Las reglas fiscales cambian con el tiempo; lo que sí está en mi mano es cómo construyo mi cartera.
Como inversora, no decido la política fiscal de ningún país. Por eso prefiero una cartera diversificada por pilares de inversión, sectores, activos, divisas y áreas geográficas, y tomar las decisiones mirando el conjunto y mis objetivos a largo plazo, para que no dependan de una sola regla ni de un solo país.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre la curva de Laffer
Sí, en la práctica se usan como sinónimos de la curva de Laffer.
«Campana» alude a su forma de U invertida, y «efecto Laffer» suele referirse al caso concreto en el que una bajada de impuestos aumenta la recaudación.
Llamarla «ley» es impreciso, porque describe una relación teórica cuya forma cambia según el impuesto y el país.
No, Arthur Laffer no ha recibido el Premio Nobel de Economía.
Es un economista estadounidense que fue el primer economista jefe de la Oficina de Gestión y Presupuesto de la Casa Blanca y miembro de la Junta Asesora de Política Económica de Ronald Reagan entre 1981 y 1989.
En 2019 recibió la Medalla Presidencial de la Libertad, la máxima distinción civil de Estados Unidos.
No exactamente, porque los beneficios empresariales y el capital se mueven entre países con más facilidad que el trabajo.
En el estudio de Trabandt y Uhlig, la UE-14 solo podría elevar un 1 % su recaudación subiendo los impuestos sobre el capital, frente al 8 % de los impuestos sobre el trabajo.
En 2021, 136 jurisdicciones pactaron en la OCDE un impuesto mínimo del 15 % para las grandes multinacionales, para limitar esa competencia fiscal.
No directamente, porque la curva solo relaciona los tipos impositivos con la recaudación.
El propio Laffer añade un tercer efecto, sobre el gasto público, a los dos que actúan sobre los ingresos.
Por eso, para saber cómo afecta una reforma fiscal al déficit, hay que mirar a la vez lo que cambia en los ingresos y en los gastos del Estado, y no solo la posición en la curva.
Se puede aplicar a cualquier impuesto, aunque con los impuestos al consumo el máximo no siempre aparece.
En el estudio de Trabandt y Uhlig sobre Estados Unidos y la UE-14, la curva de Laffer del impuesto sobre el consumo no llega a tener un pico con los parámetros de referencia.
Eso sí, el modelo no recoge el fraude ni la economía sumergida, que en la práctica también influyen en lo que se recauda.
No siempre, y en España el margen parece limitado según un documento de trabajo del Banco de España de 2020.
Ese estudio estima que subir 3 puntos el tipo marginal al 1 % que más gana solo aumentaría la recaudación total un 0,09 %.
En cambio, subir 10 puntos al 10 % con más ingresos laborales, por encima de 41.699 euros al año, la elevaría un 2,81 %, porque afecta a muchos más contribuyentes.