- Sal de un fondo cuando el producto ya no encaja con lo que necesitas, no porque haya bajado de precio: el mercado no debe dictar la decisión.
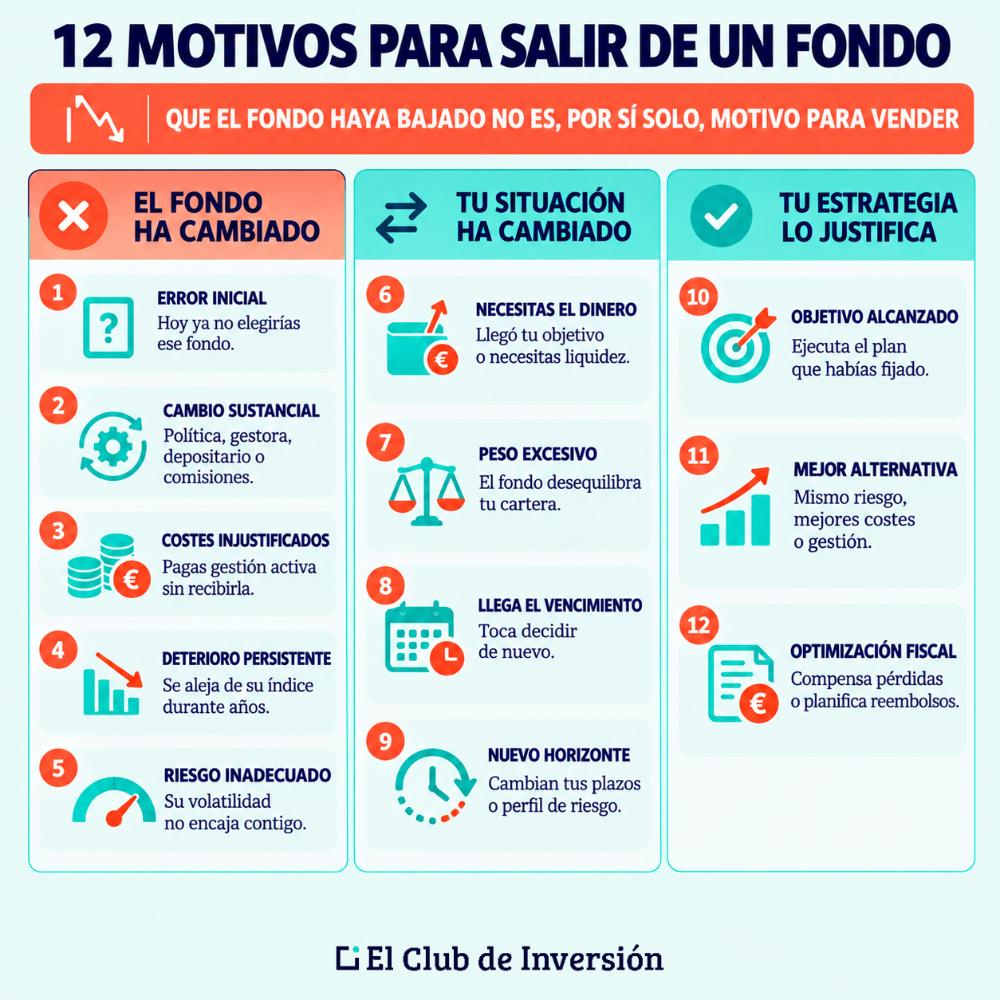
- Doce escenarios justifican la salida: error inicial, cambio en el fondo, comisiones injustificadas, deterioro persistente frente al índice o necesidad real de liquidez.
- El traspaso entre fondos aplaza el pago a Hacienda gracias al artículo 94 de la Ley del IRPF, dejando hasta 1.761 euros más que rescatar y reinvertir.
- La ventana de 30 días tras cambios en la gestora o subida de comisiones permite salir sin coste: es una puerta legal que casi nadie aprovecha.
- El mayor punto ciego, según Andrea, no es técnico: confundir paciencia con inercia y escribir desde el primer día en qué circunstancias saldrías vale más que cualquier análisis en caliente.
Se escribe mucho sobre cuándo entrar en un fondo y bastante menos sobre cuándo salir. Y salir no implica solo decidir el momento adecuado: también hay que pensar cómo realizarlo y qué hacer después con el dinero.
Aunque no siempre tendremos todo el margen de decisión que nos gustaría, está claro que podemos hacer muchas cosas para optimizar la venta de este tipo de activos.
Por eso, en este artículo te daré un marco para decidir si de verdad conviene rescatar un fondo de inversión y te explicaré cómo salir de un fondo de inversión sin sorpresas: qué ocurre exactamente cuando pides el reembolso, cuánto te puede costar y en qué casos es mejor hacer un traspaso que una venta.
¿Cuándo hay que salir de un fondo de inversión? Los 12 escenarios que lo justifican
Conviene salir de un fondo de inversión cuando el producto ha dejado de ser el que contrataste, cuando ha cambiado tu situación personal o cuando existe una alternativa claramente mejor.
Lo que no justifica por sí solo una salida es que el fondo haya bajado de precio. Para muchos inversores, esa es la razón más frecuente. Sin embargo, debería ser la menos determinante, porque vincula la decisión con lo que pagaste y no con lo que puedes esperar.
Warren Buffett resume los motivos de venta en tres supuestos:
- Que aparezca una oportunidad mejor.
- Que cambien los fundamentales.
- Que la posición pese demasiado en la cartera.
Me parecen válidos, pero quizás se quedan cortos. Estos son los doce escenarios que, en mi experiencia, justifican plantearse la salida o reembolso de un fondo de inversión:
Motivos negativos: el fondo ha dejado de ser lo que contrataste
- Error en la decisión inicial. Lo contrataste sin entender su política de inversión o te lo colocaron en la oficina de tu banco o en una sesión de asesoramiento financiero de dudosa calidad. Si hoy no lo elegirías, el tiempo que llevas dentro no es un argumento para quedarte; cuidado con el sesgo de coste hundido.
- Cambio sustancial en el fondo. Cambia la política de inversión, se sustituye a la gestora o al depositario, se delega la gestión o se suben las comisiones. Estos casos abren una ventana de salida especial que te explicaré más abajo.
- El coste no se justifica. Un fondo que cobra comisiones elevadas de gestión activa, mientras se limita a seguir de cerca a su índice, te cobra por un trabajo que no hace. Empieza siempre por revisar el TER o coste total del fondo.
- Deterioro persistente frente a su índice de referencia. Un mal año no dice nada. Una desviación sostenida durante varios años, con rotación de cartera elevada o cambios continuos de gestor, sí.
- El fondo te quita el sueño aunque vaya bien. Si su volatilidad te lleva a mirar el valor liquidativo cada mañana, hay un desajuste con tu perfil de tolerancia al riesgo que acabará provocando una venta en el peor momento. Aunque lo hayas hecho bien en el momento de la compra, tu capacidad de asumir riesgos puede haber cambiado por distintos motivos.
Motivos neutrales: cambia tu situación, no el fondo
- Necesitas el dinero. Ha llegado el objetivo personal para el que invertiste o han aparecido unas necesidades económicas de liquidez. Al final, este es quizás el motivo más legítimo de todos.
- Rebalanceo o peso excesivo. El fondo ha crecido tanto que desequilibra tu cartera. Antes de vender, valora si puedes reequilibrar aportando a los demás activos: suele salir más barato en comisiones y en impuestos.
- El fondo llega a vencimiento. Los garantizados y los de rentabilidad objetivo tienen fecha, y ese día hay que volver a decidir en lugar de dejar que la renovación automática decida por ti.
- Cambia tu perfil o tu horizonte temporal. Por ejemplo, el dinero que antes no necesitabas en quince años ahora lo necesitas en tres, y la cartera de inversión tiene que reflejarlo.
Motivos positivos: sales porque has ganado
- Has alcanzado tus objetivos financieros de rentabilidad. Si fijaste unas metas financieras al entrar, ejecuta según el plan (salvo que hayas modificado tu estrategia de inversión). Si nunca fijaste objetivos de inversión o de rentabilidad financiera, este es buen momento para hacerlo.
- Coste de oportunidad. Por ejemplo, porque existe una alternativa equivalente en riesgo y claramente superior en coste o en calidad de gestión.
- Optimización fiscal. Puedes aflorar pérdidas para compensar ganancias de ese mismo ejercicio, o repartir un reembolso grande entre dos años para no saltar de tramo. Lo desarrollo más adelante.
La pregunta que te ayudará a decidir
Cuando dudo sobre si retirar el dinero de un fondo de inversión, reduzco el problema a una sola pregunta:
Si no tuviera este fondo en cartera, ¿lo contrataría hoy, con las comisiones, el equipo y la política de inversión que tiene ahora mismo?
Si la respuesta es sí, puedes mantener la inversión o incluso reforzar tu posición. Pero si la respuesta fuese no, deberías plantearte la salida.
He comprobado muchas veces que esta pregunta tan sencilla destruye rápidamente la falacia del coste hundido. Ya sabes, esa sensación de que lo que ya has perdido te obliga a seguir invertido para recuperarlo.
Ahora bien, antes de ejecutar la operación, acuérdate de sumar los costes y comisiones, los impuestos y analizar el coste de oportunidad de la alternativa.
¿Cuánto cuesta vender un fondo de inversión en el momento equivocado?
Cuesta más de lo que parece, aunque la cifra exacta está en discusión. El estudio Mind the Gap de Morningstar, publicado en agosto de 2026, calcula que el dólar medio invertido en fondos y ETFs estadounidenses ganó un 8,7 % anual en la década cerrada en diciembre de 2025, frente al 9,9 % que lograron esos mismos fondos. Esos 1,2 puntos anuales de diferencia se explican por el momento en que los partícipes entraron y salieron.
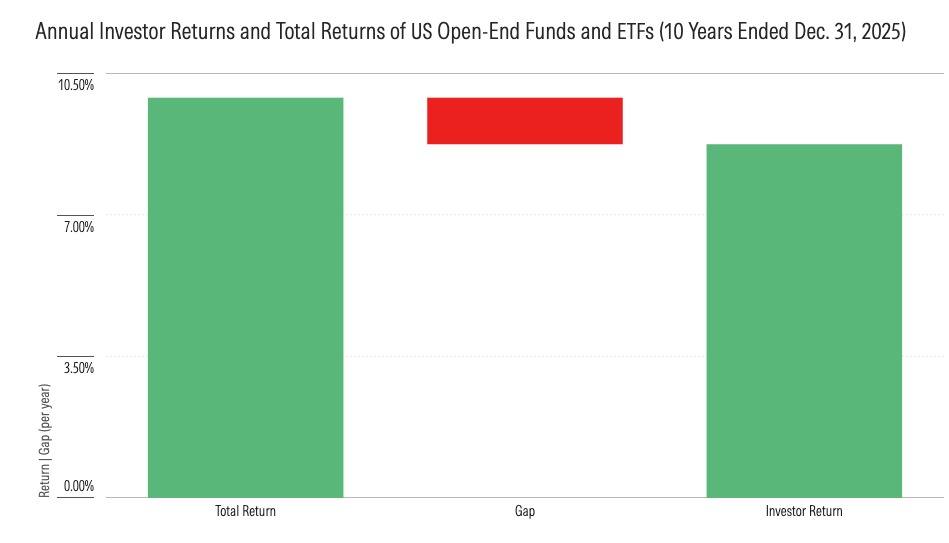
Esos 1,2 puntos equivalen a cerca del 12 % de toda la rentabilidad que generaron los fondos. Y lo más interesante es analizar dónde se concentra la brecha: 0,4 puntos en los fondos menos volátiles, frente a 2,1 puntos en los más volátiles, y 1,6 puntos en los ETFs frente a 1,2 en los fondos tradicionales, según los cálculos de Morningstar.
Cuanto más fácil resulta operar y más se mueve el precio, más caro sale el impulso, frente a una estrategia de solo comprar y mantener.
Sin embargo, este estudio de Morningstar ha tenido una réplica que niega estas conclusiones.
Así, un trabajo de Fulkerson, Jordan, Riley y Yan publicado en 2026 en el Financial Analysts Journal del CFA Institute, sostiene que esa metodología exagera el efecto y calcula, con la misma muestra, un coste real de apenas el 0,10 % anual.
En cualquier caso, la discusión está en la magnitud y no en la dirección: ninguna de las dos partes sostiene que el partícipe medio salga ganando con sus decisiones de compra y venta, y ambas describen el mismo patrón de flujos: dinero que entra después de las subidas y sale después de las caídas.
Ahora bien, aguantar por inercia puede salir igual de caro que vender fondos de inversión por pánico.
En buena medida, el pánico y la inercia nacen del mismo sitio: no haber decidido de antemano en qué circunstancias saldrías.
¿Qué pasa si retiro dinero de un fondo de inversión? El reembolso, paso a paso
Cuando ordenas el reembolso, no sabes todavía a qué precio vas a salir. Le pides a la gestora que venda un número de participaciones y el precio se fija después, con el valor liquidativo que corresponda según el folleto.
Desde esa fecha, el depositario dispone de un plazo máximo de tres días hábiles para abonarte el dinero, ampliable a cinco en casos concretos.
El valor liquidativo aplicable y la hora de corte
El valor liquidativo es el precio de cada participación y se calcula al cierre del día, dividiendo el patrimonio del fondo entre el número de participaciones.
Según el folleto, a tu solicitud se le aplicará el del mismo día o el del siguiente día hábil.
Y aquí hay que fijarse en un factor determinante: cuál es la hora de corte de tu comercializador. Si cursas la orden después de esa hora, o en día inhábil, tu solicitud se tramita junto con las del día siguiente y el precio podrá variar. Tampoco son hábiles los días sin mercado para los activos que superan el 5 % del patrimonio del fondo, algo habitual con exposición a bolsas asiáticas.
Si vas a retirar más de 300.000 euros, comprueba el reglamento del fondo: puede exigirte que avises a la gestora diez días antes de presentar la solicitud de reembolso.
¿Qué participaciones se venden y cuánto te retienen?
En España se aplica siempre el criterio FIFO, así que se reembolsan las participaciones que compraste primero. No puedes elegir el lote, lo que condiciona la ganancia que aflora.
Sobre esa ganancia, la gestora practica una retención a cuenta del IRPF del 19 %.
Veámoslo con un ejemplo:
Compraste 200 participaciones a 50 euros y, cuatro años después, otras 100 a 80 euros. Hoy el valor liquidativo es de 100 euros y quieres retirar 15.000 euros, es decir, 150 participaciones.
- Por el criterio FIFO salen 150 participaciones del primer lote, las de 50 euros.
- La ganancia es de 150 × (100 – 50) = 7.500 euros.
- La retención a cuenta es de 7.500 × 19 % = 1.425 euros.
- Recibes 13.575 euros en cuenta, y la liquidación definitiva se ajusta en tu declaración de la renta.
Salir no tiene por qué ser todo o nada.
Puedes reembolsar todo, una parte o ir saliendo de forma escalonada durante varios meses.
De hecho, promediar puede funcionar igual de bien en la venta que en la compra y evita que toda tu salida caiga en el peor día del trimestre. Ahora bien, cuando el motivo de la salida es negativo y grave, alargar el proceso rara vez aporta algo.
¿A qué precio te van a pagar el reembolso? Las herramientas de liquidez que tu fondo puede activar
Ten en cuenta que podrías cobrar algo menos que el valor liquidativo que ves publicado. Y es que, cuando un fondo necesita vender activos para atender reembolsos, esas operaciones tienen un coste.
Para evitar que lo soporten los partícipes que se quedan, puede utilizar mecanismos que lo repercutan a quienes entran o salen. Algunos ajustan el valor liquidativo, mientras que otros descuentan un importe del reembolso. También hay herramientas que permiten limitar o retrasar las salidas.
Aunque estos mecanismos ya existían, la Directiva (UE) 2024/927 y los Reglamentos Delegados 2026/465 y 2026/466, publicados en febrero de 2026, armonizan su funcionamiento. El nuevo marco exige, con carácter general, seleccionar al menos dos herramientas a los fondos UCITS y a los fondos alternativos abiertos sujetos a estas obligaciones. Los monetarios pueden elegir una sola, y ni la suspensión ni las carteras separadas de activos ilíquidos cuentan para ese mínimo.
Los reglamentos delegados son aplicables desde el 16 de abril de 2026, con un período transitorio hasta el 16 de abril de 2027 para que los fondos constituidos antes de aquella fecha se adapten a sus requisitos técnicos. Este calendario debe distinguirse de la transposición de la Directiva en cada país.
El objetivo es proteger al conjunto de los inversores, pero su aplicación puede afectar a cuánto cobras o a cuándo recuperas el dinero.
No todas se reservan para situaciones de crisis: los mecanismos que repercuten costes pueden utilizarse también en condiciones normales; la suspensión de reembolsos, en cambio, es excepcional. Así lo recogen las directrices de ESMA.
Estas son algunas de las principales herramientas:
| Herramienta | Qué hace el fondo | Qué notas tú al reembolsar |
| Ajuste del valor liquidativo (swing pricing) | Ajusta el valor liquidativo según las entradas o salidas netas para incorporar los costes estimados de las operaciones. Puede hacerlo ante cualquier flujo neto o al superar un umbral. | Si se aplica un ajuste por salidas netas, reembolsas a un valor inferior al calculado antes del ajuste. El valor publicado puede incorporarlo ya. |
| Gravamen de protección contra la dilución | Aplica un cargo a las entradas o salidas para cubrir los costes estimados que generan, en beneficio del fondo. | Se descuenta del reembolso un porcentaje o una cantidad monetaria. |
| Bloqueo o limitación parcial de reembolsos | Limita la parte de las solicitudes que ejecuta en una fecha determinada, conforme a las reglas aplicables. | Puede ejecutarse solo una parte de tu solicitud. El tratamiento de la parte pendiente depende de las condiciones del fondo. |
| Suspensión de suscripciones y reembolsos | Detiene temporalmente ambas operaciones ante circunstancias excepcionales y en interés de los inversores. | No puedes obtener el reembolso mientras siga suspendido. |
Las características de estas herramientas se detallan en el Reglamento Delegado 2026/466 para los UCITS.
A ellas se suman los precios dobles para suscripciones y reembolsos, las comisiones de reembolso a favor del fondo y la ampliación de los plazos de preaviso. El marco también contempla reembolsos en especie (reservados a inversores profesionales) y carteras separadas para determinados activos afectados por circunstancias excepcionales. Directiva (UE) 2024/927.
Antes de contratar, consulta en el folleto y en el reglamento del fondo qué herramientas puede utilizar y cómo afectan al importe y al plazo del reembolso. Revisa también el documento de datos fundamentales, pero recuerda que es un resumen.
De todos modos, las diferencias suelen ser mínimas. Hablamos de algunos valores decimales arriba o abajo, en ningún caso diferencias sustanciales.
¿Se puede retirar dinero de un fondo de inversión sin penalización?
En la mayoría de los fondos españoles sí, porque no aplican comisión de reembolso.
Ahora bien, esa comisión puede existir si el folleto la recoge, y el tope legal es del 5 % del valor liquidativo, sumando las comisiones de suscripción y reembolso y los descuentos a favor del fondo.
Es habitual en garantizados y en fondos con rentabilidad objetivo, y prácticamente inexistente en los fondos indexados.
Los fondos garantizados y las ventanas de liquidez
En un fondo garantizado, la garantía solo opera si mantienes la inversión hasta el vencimiento.
Para salir antes, el folleto suele fijar ventanas de liquidez, fechas concretas en las que puedes reembolsar sin comisión. Fuera de ellas, sales al valor liquidativo del día, que puede estar por debajo de lo que invertiste, y además pagas la comisión.
La garantía protege el capital en una fecha, no en todo momento.
La ventana de 30 días para salir sin coste
Hay un caso en el que la normativa te da una puerta de salida gratuita, que es bastante desconocida para la mayoría de inversores. Y es que, cuando la gestora introduce alguna de estas modificaciones, tiene que comunicártelo con al menos 30 días naturales de antelación, y durante ese plazo puedes reembolsar o traspasar, total o parcialmente, sin comisión de reembolso ni gasto alguno:
- Cambio sustancial de la política de inversión o de la de distribución de resultados.
- Sustitución de la sociedad gestora o del depositario.
- Delegación de la gestión de la cartera en otra entidad.
- Cambio de control de la gestora o del depositario.
- Transformación, fusión o escisión del fondo o de alguno de sus compartimentos.
- Establecimiento o elevación de las comisiones.
- Cambios en la periodicidad con la que se calcula el valor liquidativo.
Por tanto, esa carta de la gestora que casi nadie lee es un aviso de que tienes un mes para decidir con calma y sin coste de salida. Si el cambio de gestor o la subida de comisiones no te convence, ese es el momento de salir y retirar tu dinero.
¿Traspasar o rescatar un fondo de inversión? Fiscalidad del rescate de un fondo de inversión
Si quieres cambiar de fondo y no necesitas el dinero, el traspaso casi siempre es la mejor opción.
El artículo 94 de la Ley del IRPF establece que, cuando el importe del reembolso se destina a suscribir participaciones de otra institución de inversión colectiva, no procede computar la ganancia ni la pérdida patrimonial, y las nuevas participaciones conservan el valor y la fecha de adquisición de las antiguas. Tampoco hay retención.
Eso sí, se trata de un diferimiento fiscal y no una exención: la plusvalía latente viaja contigo al fondo de destino y tributará el día que reembolses definitivamente. A cambio, mientras tanto, el dinero que habrías pagado a Hacienda sigue trabajando para ti.
Hay tres precisiones sobre el alcance del régimen que debes tener en cuenta:
- Entre fondos de inversión (UCITS), se aplica sin requisitos adicionales para el partícipe. En sociedades como las SICAV hacen falta más de 500 socios y no haber tenido más del 5 % del capital en los doce meses anteriores.
- Los fondos cotizados o ETFs quedan expresamente fuera, así que salir de un ETF siempre implica tributar.
- Si el importe se pone a tu disposición, aunque sea un día, se pierde el diferimiento. El traspaso se tramita entre las entidades de origen y destino.
Cuánto cuesta romper el diferimiento: un ejemplo con números
Supón que invertiste 30.000 euros, que hoy el fondo vale 45.000 y que quieres mover ese dinero a otro producto durante 10 años más. Asumimos un 6 % de rentabilidad anual en ambos casos, que esa es tu única ganancia del ejercicio y que se mantiene la escala de la base del ahorro: 19 % hasta 6.000 euros, 21 % hasta 50.000, 23 % hasta 200.000, 27 % hasta 300.000 y 30 % a partir de ahí.
| Concepto | Rescatar y reinvertir | Traspasar |
| Impuesto que pagas en ese año | 3.030 € | 0 € |
| Capital que empieza a trabajar | 41.970 € | 45.000 € |
| Valor a los 10 años | 75.162 € | 80.588 € |
| Impuesto al reembolsar al final | 6.850 € | 10.515 € |
| Dinero neto final | 68.312 € | 70.073 € |
Elaboración propia. Cálculo sobre la escala estatal de la base del ahorro, sin considerar comisiones ni compensación con otras rentas.
El traspaso deja 1.761 euros más en el bolsillo, en torno a un 2,6 % adicional. Conviene ponerlo en perspectiva: si el fondo de destino fuese un punto porcentual más barato en comisiones, esa diferencia de coste valdría más de 7.200 euros en ese mismo plazo. Permanecer en un fondo caro solo para no romper el diferimiento fiscal suele salir mucho peor que pagar el impuesto y moverte.
Por tanto, decidir cuándo traspasar un fondo de inversión y cuándo rescatarlo sigue un orden sencillo:
Si el destino admite traspaso, traspasa. Si no lo admite, como ocurre con los ETFs o las acciones, haz el cálculo antes de ejecutar.
Y ten presente que las reglas de rescate de un plan de pensiones son distintas, porque tributa como rendimiento del trabajo. Aquí tienes la guía completa sobre cómo optimizar los impuestos al invertir en fondos.
¿Qué hacer si un fondo de inversión pierde dinero?
Si no sabes qué hacer con un fondo de inversión en pérdidas, lo primero que deberías plantearte es si la pérdida responde simplemente a una situación del mercado o a un deterioro del producto.
Si pierde en línea con su categoría y sigue siendo adecuado para tu horizonte de inversión, estar en pérdidas no basta para justificar la salida. El precio de compra importa para calcular los impuestos, pero no debería obligarte a esperar hasta recuperar el dinero invertido.
Recuerda que los cambios de ciclo de mercado (de alcista a bajista, y viceversa) son algo normal y saludable.
Distinto es que el fondo se quede atrás de forma persistente frente a un índice de referencia o a fondos comparables, sin que lo explique un menor riesgo, o que cobre demasiado por lo que ofrece. En esos casos, hay razones para plantearse un cambio, aunque el mercado termine recuperándose.
Vender un fondo de inversión con pérdidas para compensar ganancias
Si has decidido salir, la pérdida puede ayudarte a reducir los impuestos de otras inversiones. En el IRPF de régimen común, se compensa primero con las ganancias patrimoniales derivadas de transmisiones del mismo ejercicio, como las obtenidas al vender acciones u otros fondos.
Si el resultado sigue siendo negativo, puedes compensar esas pérdidas con el saldo positivo de los rendimientos del capital mobiliario incluidos en la base del ahorro, como intereses y dividendos, hasta el 25 % de ese saldo.
La cantidad pendiente puede compensarse en los cuatro ejercicios siguientes, respetando las mismas reglas del IRPF.
Un traspaso acogido al diferimiento fiscal no permite aprovechar la pérdida en ese momento. La pérdida queda pendiente, igual que ocurriría con una ganancia. Para declararla y poder compensarla, debes reembolsar fuera de ese régimen.
Ten en cuenta que la ley no te deja computar la pérdida si vuelves a comprar participaciones homogéneas en el plazo de un año (aunque puede ser de dos meses en determinados casos). Puedes consultar tu caso concreto con un asesor fiscal, para asegurarte, ya que, aunque la fiscalidad del reembolso de un fondo de inversión es bastante sencilla, puede haber matices que te lleven a error.
Conclusión: ¿cuándo vender un fondo de inversión y cómo hacerlo bien?
Como hemos visto en este artículo, saber cuándo rescatar un fondo de inversión depende mucho menos del mercado de lo que solemos creer.
Según mi experiencia, el momento para vender un fondo de inversión llega cuando el producto deja de encajar con lo que necesitas, y los doce escenarios que hemos visto sirven para ponerle nombre.
Y si tienes dudas, plantéate la pregunta de si lo contratarías hoy o no.
Después viene la parte operativa, que puede condicionar cuánto dinero te llevas al rescatar el fondo: qué valor liquidativo te van a aplicar, si el folleto contempla comisiones de reembolso o herramientas de liquidez, la ventana de 30 días cuando la gestora cambia las condiciones y si el traspaso resuelve tu problema sin pasar por Hacienda.
Una vez fuera, calcula la factura fiscal antes de gastar nada y ten decidido dónde vuelve a estar invertido ese dinero, porque el interés compuesto solo trabaja mientras estás invertido.
Decide con datos y ciñéndote a tu plan, no con el miedo ni con la euforia del momento, y cuando hayas salido, céntrate en lo siguiente.
Opinión personal de Andrea: cómo decido cuándo salir de un fondo de inversión
La decisión de cuándo hay que salir de un fondo de inversión no suele ser técnica, y la operativa es casi lo de menos.
En la práctica, lo más difícil es admitir que la decisión que tomamos hace años se hizo con menos información de la que tenemos hoy, y que sostenerla puede que no tenga sentido.
Vender nos puede parecer que equivale a reconocer un error, mientras que mantener reforzaría nuestra coherencia. Pero muchas veces es justo al revés. Por fuera, la paciencia y la inercia se parecen tanto que es muy fácil confundirlas.
Creo que ahí está el punto ciego de los fondos de inversión. Cuando contratas uno, especialmente si es de gestión activa, delegas qué se compra y qué se vende dentro del fondo, ya que para eso es justamente para lo que existe el producto.
Lo que no se delega nunca es la decisión de seguir siendo partícipe.
Esa sigue siendo tuya y es la única que nadie va a tomar por ti: ni el gestor ni la entidad que te lo vendió. Por eso me parece tan sensato escribir, el mismo día que entras, en qué circunstancias saldrías: esa nota hecha en frío puede valer más que cualquier análisis del mercado hecho en caliente.
Así, cuando llegue el momento, salir no tendrá nada de dramático, porque el dinero que invertimos está ahí para cumplir una función concreta. Cuando comprobamos, de vez en cuando, si el fondo sigue cumpliéndola, es puro mantenimiento.
En todo caso, y como siempre te digo, es imprescindible diversificar la cartera en distintos pilares de inversión, sectores, activos, divisas y áreas geográficas. Y definir las estrategias de compra y de salida de posición debe ser una labor que realices teniendo en cuenta el conjunto de tu cartera y tus propios objetivos, más allá de decisiones individualizadas para activos concretos.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre cuándo salir de un fondo de inversión
En productos de disponibilidad inmediata y con el valor lo más estable posible, porque es dinero con fecha de caducidad.
Las cuentas remuneradas y los fondos monetarios son las dos opciones que se suelen mirar, cada una con sus matices (por ejemplo, estos fondos no garantizan el capital y no suelen permitir la disposición inmediata).
Aparta también ahí lo que calcules que vas a pagar de impuestos.
Ten presente que la retención del 19 % es un pago a cuenta y puede no coincidir con la factura final.
Sí, las dos situaciones más habituales son las siguientes:
La primera es la liquidación del fondo, cuando la gestora decide disolverlo por pérdida de patrimonio o por falta de partícipes, y entonces se reparte el patrimonio entre los que quedan.
La segunda es el mínimo a mantener: si tras un reembolso parcial tu saldo cae por debajo del importe mínimo que fija el folleto, la gestora puede reembolsar el resto.
En caso de fusión con otro fondo, se te comunica con antelación y puedes salir sin comisión (aunque podría implicar algún coste).
Sí, porque todas son ganancias y pérdidas patrimoniales derivadas de transmisiones y se integran entre sí en la base del ahorro.
La pérdida de un fondo puede compensar la plusvalía de la venta de un inmueble, de acciones o de criptomonedas del mismo ejercicio.
El orden lo aplica automáticamente el programa de la renta, siempre que hayas proporcionado la información adecuada.
Los rendimientos del capital mobiliario van por otra vía y solo admiten compensación cruzada limitada.
La diferencia clave es fiscal y operativa a la vez.
El ETF se vende en bolsa en tiempo real, a un precio que ves antes de ejecutar, y pagas comisión de compraventa a tu bróker.
El fondo se reembolsa a un valor liquidativo que aún no conoces cuando das la orden.
Además, el ETF no admite el traspaso sin tributar, mientras que el fondo tradicional sí (cuando cumple las condiciones que exige la normativa).
El patrimonio del fondo no forma parte del balance de la gestora, así que no responde de sus deudas.
Los activos están custodiados por una entidad depositaria distinta, y si la gestora desaparece, la CNMV articula su sustitución por otra. No obstante, podría acabar en liquidación en determinadas circunstancias.
Lo que sí puede perder valor es la inversión en sí, por la evolución de los mercados.
Conviene distinguir bien las dos cosas: el riesgo de la entidad y el riesgo del activo son problemas diferentes.
La plusvalía acumulada hasta ese momento no tributa en el IRPF del fallecido.
La ley considera que no existe ganancia ni pérdida patrimonial en las transmisiones por causa de muerte, lo que se conoce popularmente como la «plusvalía del muerto».
Los herederos reciben las participaciones y liquidan el Impuesto sobre Sucesiones según la comunidad autónoma del fallecido.
A efectos de futuras ventas, su valor de adquisición pasa a ser el que se declaró en la herencia.
En general, sí. Tendrás que seguir las condiciones del fondo y los trámites de la entidad donde lo contrataste, que puede pedirte documentación para acreditar tu residencia fiscal.
Ahora bien, vivir en Latinoamérica no significa necesariamente haber dejado de ser residente fiscal en España. Si conservas esa residencia, seguirás sujeto al IRPF español y podrás acogerte al diferimiento por traspaso cuando cumplas sus requisitos.
Si eres residente fiscal en otro país, tendrás que comprobar la normativa de tu país, si la operación también tributa en España por el Impuesto sobre la Renta de no Residentes y qué establece el convenio de doble imposición, si existe.
Antes de ordenar el reembolso, confirma con la entidad qué retención aplicará y consulta cómo debes declarar la operación en tu país de residencia.
Sí, y además te interesa hacerlo.
La pérdida patrimonial solo se puede compensar si está declarada, y compensar reduce lo que pagas por otras ganancias.
Si no la declaras, pierdes el derecho a arrastrarla a los cuatro ejercicios siguientes.
La gestora informa a Hacienda de la operación en cualquier caso.