

- John Templeton fue el gestor que demostró que comprar con método en momentos de máximo pesimismo, buscando valor global, puede batir al mercado durante décadas.
- Su rentabilidad media fue de entre el 14 % y el 15 % anual durante 38 años con el Templeton Growth Fund, convirtiendo 10.000 dólares en más de 2 millones.
- Su estrategia combinaba value investing, contrarian investing y diversificación geográfica global, pero las partes más arriesgadas (apalancamiento, ventas en corto) no son replicables por un inversor particular.
- Sus fondos actuales llevan su nombre pero no su método: la versión europea se ha quedado por detrás de su índice en todos los periodos recientes, con costes del 1,81 % anual.
John Templeton fue uno de los gestores más rentables del siglo XX y el inversor que mejor explicó por qué las grandes oportunidades suelen aparecer cuando la mayoría quiere vender.
Te cuento quién fue Sir John Templeton, qué rentabilidad consiguió realmente, cómo invertía y qué parte de su método puedes aplicar hoy, y qué parte no.
¿Quién fue John Templeton? Biografía del pionero de la inversión global
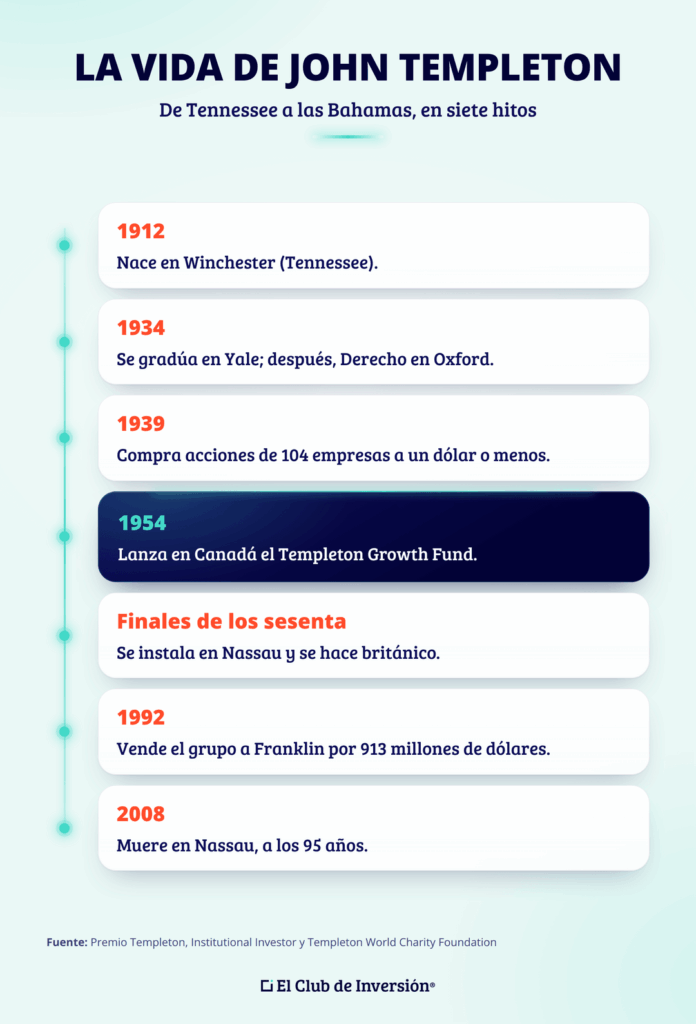
Sir John Marks Templeton (1912-2008) fue un inversor y gestor de fondos estadounidense, nacionalizado británico, conocido por comprar en los momentos de máximo pesimismo y por buscar oportunidades en cualquier país del mundo.
Su fondo insignia, lanzado en 1954, fue pionero entre los fondos de inversión con diversificación global, y tras venderlo en 1992 dedicó buena parte de su fortuna a la filantropía.
Nació en Winchester (Tennessee) y, según el homenaje que le dedicó Franklin Templeton en su centenario, fue el primero de su pueblo en ir a la universidad. Se graduó en Yale en 1934 y estudió Derecho en Oxford con una beca Rhodes.
La revista Money llegó a describirlo en 1999 como, posiblemente, el mejor seleccionador de acciones globales del siglo, y suele aparecer en las listas de los mejores inversores de la historia.
Su fundación lo recuerda como alguien que veneraba el ahorro y tenía horror a las deudas, en la línea de El millonario de la puerta de al lado. Es la base de cualquier patrimonio: administrar bien el dinero y pagarte a ti mismo primero.
La operación de 1939: 104 empresas por debajo de un dólar
En septiembre de 1939, días después de la invasión de Polonia, Templeton pidió prestados 10.000 dólares y compró 100 acciones de cada una de las 104 empresas que cotizaban a un dólar o menos, 34 de ellas en quiebra.
Pensaba que, si esas empresas tenían alguna opción de recuperarse, era durante una gran guerra. La más extrema fue la acción preferente de Missouri Pacific, que había caído a 12 centavos, según contó él mismo en 1997.
Años después ganaba dinero con 100 de las 104, y solo cuatro acabaron sin ningún valor. Eso sí, la operación se hizo con dinero prestado y él lamentaba haber vendido demasiado pronto.
El Templeton Growth Fund: de 1954 a la venta a Franklin en 1992
En 1954 lanzó el Templeton Growth Fund en Canadá, que entonces no gravaba las ganancias de capital, y lo convirtió en uno de los pocos fondos de la época que invertía en acciones de todo el mundo.
En 1992 vendió el grupo, entonces llamado Templeton, Galbraith & Hansberger, a Franklin Resources (ticker: BEN) por 913 millones de dólares, según Institutional Investor. De ahí salió Franklin Templeton, hoy una de las mayores gestoras del mundo.
¿Por qué John Templeton dejó Wall Street y se fue a las Bahamas?
A finales de los años sesenta se instaló en Nassau (Bahamas), renunció a la nacionalidad estadounidense, se hizo británico y vivió allí hasta su muerte, en 2008, a los 95 años.
El ahorro fiscal fue uno de los motivos, pero él daba otro: decía que sus resultados mejoraron al alejarse de Wall Street, porque a distancia pensaba con más independencia.
El libro Investing the Templeton Way, de su sobrina nieta Lauren Templeton y de Scott Phillips, cifra su ventaja frente a un índice global en unos 3 puntos anuales durante su carrera, y en más de 6 tras la mudanza.
Es un libro escrito por su familia, así que yo lo tomaría como un relato favorable más que como una auditoría independiente.
¿Qué rentabilidad consiguió John Templeton con su fondo?
John Templeton obtuvo con el Templeton Growth Fund una rentabilidad media de entre el 14 % y el 15 % anual durante los 38 años que lo gestionó, de 1954 a 1992.
A ese ritmo, 10.000 dólares invertidos en su lanzamiento se convirtieron en más de 2 millones con los dividendos reinvertidos, según The Motley Fool.
El porcentaje exacto cambia según la fuente: Wikipedia habla de más del 15 %, The Motley Fool de más del 14 % y la prensa financiera canadiense, al informar de su muerte, de un 14,5 %.
Y las cifras no cuadran del todo entre sí: al 14,5 %, 10.000 dólares en 38 años son unos 1,72 millones, y para superar los 2 millones hace falta un 15 % (unos 2,03 millones).
Mi lectura es que el decimal importa poco. Lo que mide el mérito de un gestor es la distancia frente a lo que daba el mercado en el mismo periodo.
Veámoslo con un ejemplo, sin comisiones ni impuestos. Si un índice global hubiera rentado un 11,5 % anual y Templeton 3 puntos más, 10.000 dólares en 38 años serían unos 626.000 dólares frente a 1,72 millones: más de 2,7 veces más.
Puedes probar otros supuestos con la calculadora de interés compuesto.
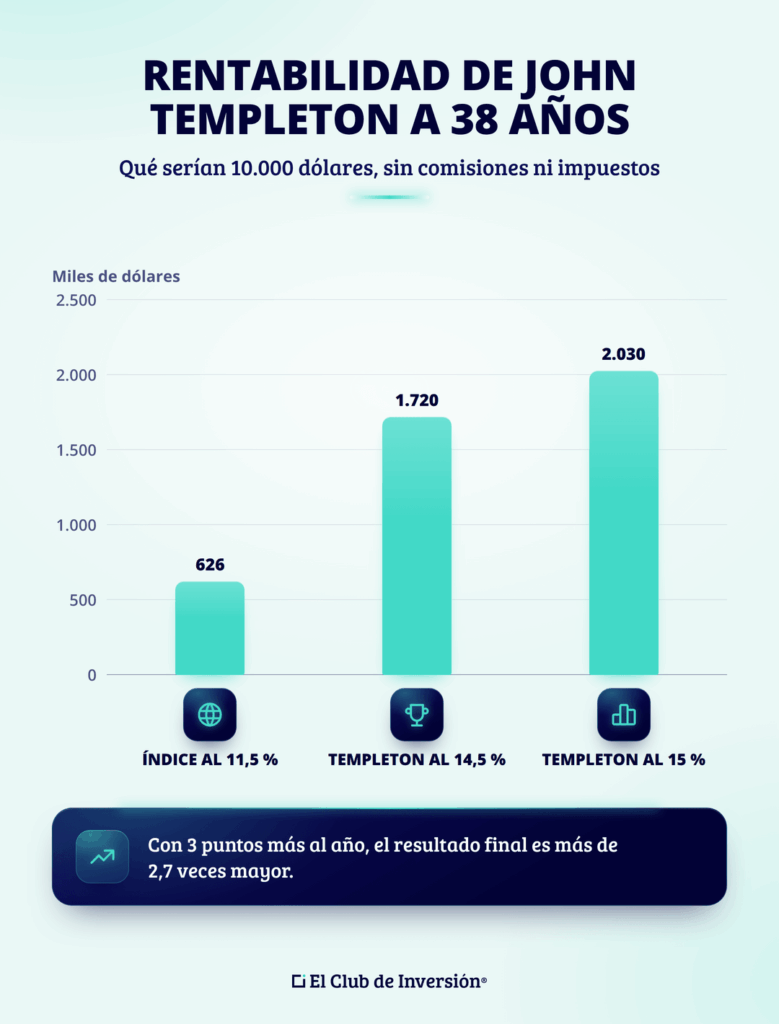
El mérito de un gestor se mide frente a lo que te habría dado el mercado sin él, no frente a cero.
La estrategia de inversión de John Templeton: value, contrarian y global
La estrategia de John Templeton combinaba tres ideas: comprar empresas por debajo de su valor, hacerlo cuando el pesimismo era mayor y buscar esas oportunidades en cualquier país.
Él la llamaba «caza de gangas», y hoy se describe como la suma del value investing, el contrarian investing y la diversificación geográfica.
Value investing: la caza de gangas de Templeton
El value investing consiste en comprar acciones por debajo de su valor intrínseco, con un margen de seguridad. Lo formuló Benjamin Graham y lo popularizó su alumno Warren Buffett.
Templeton lo resumía así: fíjate en el valor, porque la mayoría se fija en las previsiones y las tendencias. La pregunta era si el precio había caído más de lo que justificaba el negocio, algo que se empieza a medir con ratios como el PER.
Contrarian investing: comprar en el punto de máximo pesimismo
El contrarian investing consiste en invertir en lo que el mercado castiga cuando el precio ya no refleja el valor. Su frase más citada describe el ciclo: los mercados alcistas nacen en el pesimismo, crecen en el escepticismo, maduran en el optimismo y mueren en la euforia.
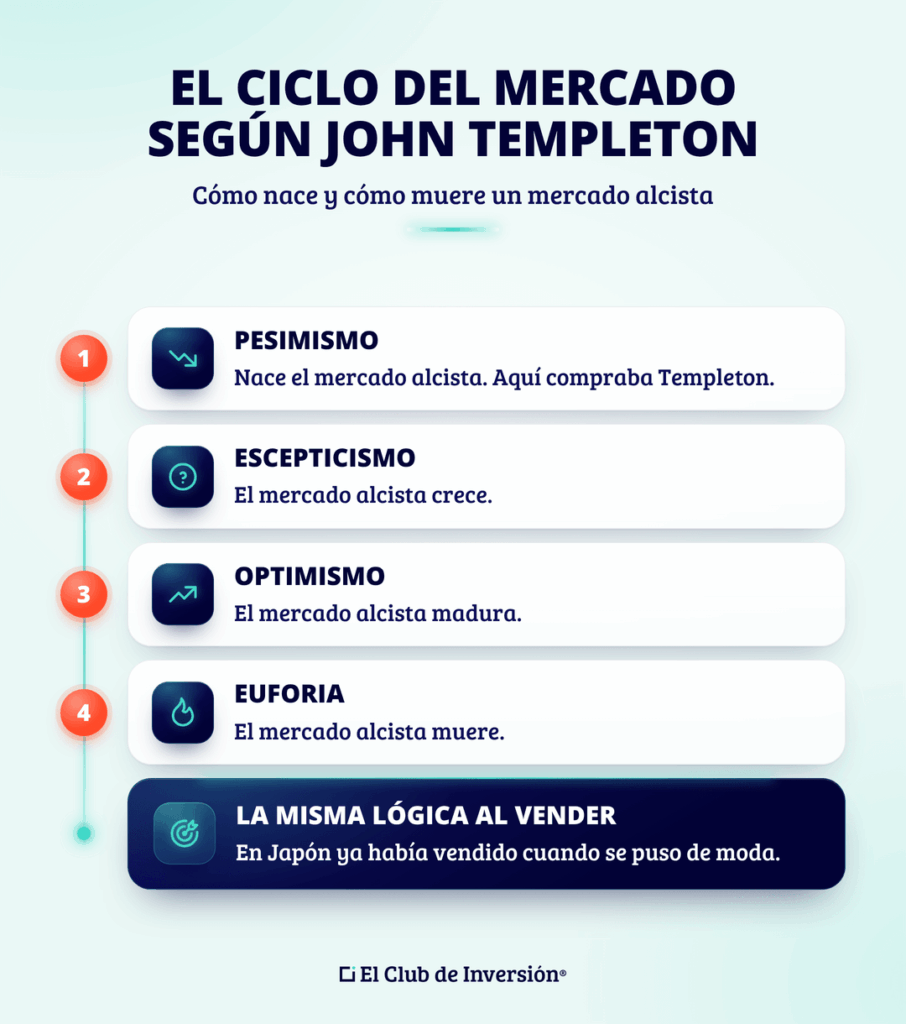
Aplicaba la misma lógica al vender: entró en Japón cuando estaba barato y, cuando se puso de moda en los años ochenta, ya había recogido beneficios, según Institutional Investor. El desplome posterior le dio la razón.
En el año 2000 apostó contra la burbuja puntocom: vendió en corto más de 80 valores del Nasdaq justo antes de que sus directivos pudieran empezar a vender, y ganó más de 90 millones de dólares, según el libro de su sobrina nieta.
Un estudio de Eli Ofek y Matthew Richardson en The Journal of Finance documentó después esas caídas tras el fin de los bloqueos y las relacionó con el estallido de la burbuja.
Eso sí, vender en corto consiste en apostar a la baja con acciones prestadas y, si el precio sigue subiendo, las pérdidas no tienen límite. Es una operación propia de profesionales y ajena a una estrategia de largo plazo.
Diversificación geográfica: de Japón a los mercados emergentes
Su fondo fue de los primeros estadounidenses en invertir en Japón, desde mediados de los sesenta, y en 1987 fichó a Mark Mobius para lanzar uno de los primeros fondos de mercados emergentes.
Ese mismo año, el fondo de Mobius perdió un tercio de su valor en el crash de octubre, según el diario Gestión: diversificar por países no protege de una caída general del mercado.
Hoy esa diversificación geográfica está al alcance de cualquiera con un fondo indexado global, y en mi caso también la aplico fuera de la bolsa, con mi inversión inmobiliaria en Estados Unidos.
Las reglas de inversión de John Templeton aplicadas a hoy
Las reglas de inversión de John Templeton son los 16 principios que publicó en 1993 con el título «16 Rules for Investment Success». Muchas siguen siendo útiles para un inversor particular si se aplican con las herramientas actuales y conociendo sus límites.
En la tabla recojo seis, resumidas con mis palabras.
| Regla de Templeton | Qué quería decir | Cómo aplicarla hoy | Su límite |
| Invierte, no especules | Se gana manteniendo, no entrando y saliendo | Horizonte largo y pocas operaciones | Exige aguantar las caídas |
| Compra valor, no tendencias | Importa el precio frente al negocio | Revisar la valoración antes de comprar | Lo barato puede seguir barato años |
| Busca gangas de calidad | Que algo sea barato no basta | Revisar deuda, márgenes y beneficios | Requiere análisis o un buen gestor |
| Diversifica | En el número hay seguridad | Un fondo indexado global como base | Reparte el riesgo, pero no lo elimina |
| Batir al mercado es difícil | Ni los profesionales lo logran con facilidad | La gestión pasiva como punto de partida | Renuncias a superar al índice |
| No caigas en el pánico | Las caídas son parte del camino | Un colchón de ahorro para no vender en el peor momento | No compensa una mala elección |
Fuente: John Templeton, «16 Rules for Investment Success» (1993)
Qué no puedes copiar de Templeton: el sesgo de supervivencia
La historia de Templeton se cuenta porque salió bien: otros compraron empresas en quiebra y se arruinaron, y de ellos no se escriben biografías. Es el sesgo de supervivencia, sacar conclusiones solo de los casos que han sobrevivido.
Además, hay partes de su método que un particular no debería replicar:
- Invertir con dinero prestado. Con deuda, una caída puede obligarte a vender en el peor momento.
- Vender en corto. Las pérdidas pueden ser ilimitadas y la operación exige un seguimiento profesional.
- Concentrarse en un país o un sector. Él contaba con un equipo de análisis y décadas de oficio.
Lo que sí puedes trasladar es la actitud: valorar antes de comprar, mantener la calma cuando domina el pesimismo y diversificar por todo el mundo.
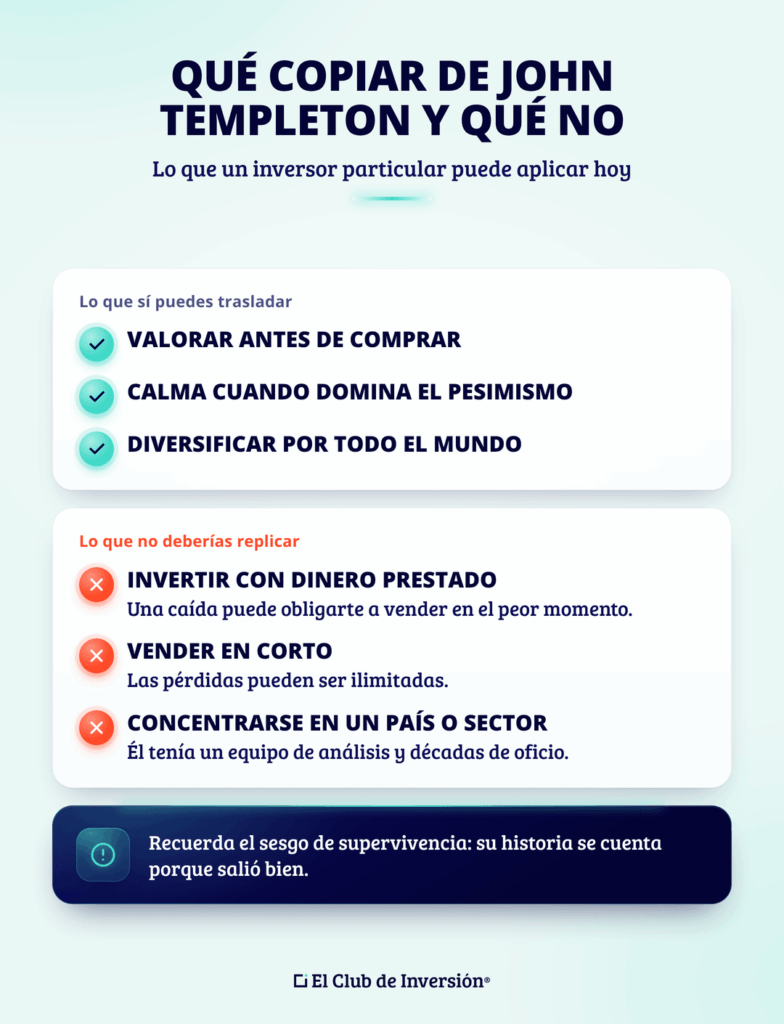
De Templeton se puede copiar la actitud ante el pesimismo; el apalancamiento y las apuestas a la baja, no.
¿Se puede invertir hoy en los fondos de John Templeton?
Sí, los fondos que creó John Templeton siguen existiendo en la gestora Franklin Templeton, aunque él dejó de gestionarlos en 1992. Hoy los dirige otro equipo, así que sus resultados dependen de quien los gestiona ahora.
Te dejo tres ejemplos para que sepas identificarlos, no como recomendación:
- Franklin Resources (ticker: BEN). Es la matriz de Franklin Templeton, cotiza en la Bolsa de Nueva York y se compra a través de un bróker.
- Templeton Growth Fund, Inc. (ticker: TEPLX). Su clase A data su inicio en 1954, según la SEC. En general no está al alcance del particular europeo, porque no publica el documento de datos fundamentales (KID) que exige la normativa de la UE.
- Templeton Growth (Euro) Fund A(acc) EUR (ISIN: LU0114760746). Es la versión europea en euros, lanzada en 2000, y se contrata en bancos y plataformas de fondos.
Antes de elegir un fondo por el apellido de su fundador, compáralo con su índice. Según la ficha mensual de Franklin Templeton de julio de 2026, la versión europea ha obtenido estas rentabilidades anualizadas frente al índice que usa como referencia desde 2017:
| Periodo | Templeton Growth (Euro) Fund A(acc) EUR (ISIN: LU0114760746) | MSCI All Country World Index (en euros) |
| Últimos 3 años | 9,16 % | 16,63 % |
| Últimos 5 años | 6,70 % | 11,52 % |
| Desde su lanzamiento en 2000 | 3,76 % | 5,83 % |
Fuente: Franklin Templeton
Con esos datos, el fondo se ha quedado por detrás de su índice en los tres periodos, con unos gastos corrientes del 1,81 % anual. Su cartera también ha cambiado: sus mayores posiciones son NVIDIA (ticker: NVDA) y Apple (ticker: AAPL), y su PER medio ronda las 23 veces beneficios.
Si no tuvieras este fondo, ¿lo elegirías hoy por sus resultados y sus costes, o solo por su nombre?
La conclusión sirve para cualquier fondo: el nombre del fundador no garantiza el método ni los resultados del equipo actual. Si valoras un fondo de gestión activa, yo revisaría:
- Su rentabilidad frente al índice a 5 y 10 años. Está en la ficha mensual que publica la gestora.
- Los costes. Los gastos corrientes y las comisiones de suscripción se descuentan cada año, ganes o pierdas.
- Qué aporta frente a un fondo indexado global. Si no lo supera de forma consistente tras costes, la opción indexada suele ser más eficiente, y si ya lo tienes, te explico cuándo salir de un fondo de inversión.
La Fundación John Templeton y el Premio Templeton
La Fundación John Templeton, creada en 1987, financia investigación sobre las grandes preguntas de la ciencia, la naturaleza humana y la espiritualidad. Su lema resume su forma de pensar: «Qué poco sabemos, qué ganas de aprender».
Es una de sus tres entidades filantrópicas, junto a la Templeton World Charity Foundation y la Templeton Religion Trust.
En 1972 creó el Premio Templeton, que según su web supera hoy los 1,3 millones de dólares; lo recibió por primera vez Teresa de Calcuta y, en 2026, el paleontólogo Simon Conway Morris.
En 1987, la reina Isabel II le nombró caballero por su filantropía, de ahí el «Sir». Su fundación recuerda una idea que repetía: se puede regalar demasiado dinero, pero nunca suficiente amor.
Es una forma de entender la riqueza que comparto y que desarrollo en mi libro «Inversión. Claves para alcanzar la libertad financiera».
Conclusión: ¿qué puede aprender hoy un inversor de John Templeton?
John Templeton demostró que comprar con método cuando domina el pesimismo, buscar valor en todo el mundo y tener paciencia puede batir al mercado durante décadas.
También dejó claro lo difícil que es: su ventaja venía de un oficio profesional, de un temperamento poco común y de operaciones que un particular no debería imitar. Y sus fondos siguen existiendo, pero se juzgan como cualquier otro, frente a su índice y sus costes.
Si quieres llevar estas ideas a una cartera concreta, en la megaguía para invertir en bolsa tienes el punto de partida, y en la cartera del inversor inteligente, una diversificación global aplicada mes a mes.
Opinión personal de Andrea: lo que John Templeton me enseña sobre pensar por mi cuenta
Lo que más me interesa de John Templeton está en su temperamento más que en sus cifras. Comprar cuando todo invita a vender exige estar en paz con la posibilidad de equivocarse delante de los demás.
Su lema, «qué poco sabemos», me parece una de las mejores defensas contra los errores más caros del inversor. Quien asume que sabe poco desconfía de las certezas y se da tiempo, que es justo lo que pide el interés compuesto.
Templeton se alejó del ruido para poder pensar. Hoy ese ruido nos llega al bolsillo en forma de notificaciones y titulares, y aprender a protegerse de él también forma parte de invertir bien.
Al final, la independencia de criterio funciona mejor dentro de una estructura que te sostenga: una cartera diversificada por pilares de inversión, sectores, activos, divisas y áreas geográficas.
Con ella, las decisiones se toman mirando el conjunto y tus propios objetivos, y el largo plazo tiene tiempo de hacer su trabajo.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre John Templeton
Llegó a ser milmillonario, aunque su fortuna personal no despegó hasta pasados los 50 años, cuando su fondo empezó a captar mucho más dinero, según el CFA Institute.
Gran parte de ella acabó en la filantropía: a lo largo de su vida donó más de 1.000 millones de dólares a causas benéficas, según la Royal Society of Biology.
Sí: Contrarian, estrenado a finales de 2013, repasa su vida y su carrera en alrededor de una hora.
Puedes verlo gratis desde la web de la Fundación John Templeton.
Ten en cuenta que lo patrocina la propia fundación, algo que el CFA Institute señaló en su reseña porque resta independencia al relato.
El nombre alude al objetivo del fondo, el crecimiento del capital a largo plazo, que es como Franklin Templeton sigue describiendo su versión europea, el Templeton Growth (Euro) Fund A(acc) EUR (ISIN: LU0114760746).
Su método, en cambio, era value: comprar acciones que consideraba muy infravaloradas y venderlas cuando su precio alcanzaba un valor razonable.
Era un hombre muy religioso y lo incluyó en sus reglas de inversión: sostenía que empezar con una oración ayuda a pensar con más claridad y a cometer menos errores.
Martin Flanagan, que trabajó con él y años después dirigió Invesco, recuerda que lo hacía de una forma respetuosa con quienes no compartían sus creencias.
Templeton escribió sobre todo de espiritualidad y humildad intelectual, con títulos como The Humble Approach.
Para conocer su forma de invertir, la referencia es Investing the Templeton Way (McGraw-Hill, 2008), de su sobrina nieta Lauren Templeton y de Scott Phillips.
También está The Templeton Touch, de William Proctor.
Están publicados en inglés, así que antes de comprarlos revisa si existe traducción.
Templeton escribió en 1993 que el inversor que dice «esta vez es diferente», cuando la situación se repite, pronuncia unas de las palabras más caras de la historia de la inversión.
Se refería al comportamiento humano: creer que una euforia o un pánico no seguirán el patrón de los anteriores.
El analista Ben Carlson matiza que la estructura del mercado sí cambia, así que la frase sirve sobre todo para vigilar tus emociones.
Sí, Templeton tenía el título de Chartered Financial Analyst (CFA), una de las certificaciones profesionales de análisis financiero más reconocidas del mundo.
El CFA Institute lo sitúa entre los gestores más rentables de todos los tiempos, junto a Warren Buffett y George Soros.
Su olfato para ir contra el mercado se apoyaba, por tanto, en una formación técnica sólida.
14 comentarios en “¿Quién fue John Templeton? El inversor que compraba en el máximo pesimismo”
Buenos días. Me encantan todos los temas que expones sobre las finanzas y de los grandes inversores de la historia.
Yo aparte de estudiar el curso de aralp, que me parece muy interesante, también estoy estudiando las opciones financieras que me parece un producto muy versátil y potente.
Pero desconozco sobre grandes inversores de este instrumento.
Si supieras del tema me gustaría que alguna vez hablaras sobre ello.
Gracias
Un saludo
Mario Navarro
Buenas tardes Mario, ¡muchas gracias! por la confianza deposita en Andrea y su formación. Nos alegra mucho tenerte entre nuestros alumnos del Curso ARALP. Tomamos nota de tu petición. Un saludo
Buenos dias Andrea,muchas gracias por compartir conocimiento.
Yo llevo un año invirtiendo con Indexa Capital,creo que también estoy bien dibersificado y de momento también contento.
Un saludo y rentables inversiones
Buenas tardes Julio, ¡muchas gracias! a ti por valorar el artículo publicado por Andrea. Te deseamos unas muy felices inversiones. Un saludo
Buenos días y gracias por el artículo.
Sin ánimo de quitarle ningún mérito a J. Templeton, creo que la historia es muy injusta. ¿Cuantas personas más invirtieron en compañías al borde la quiebra y acabaron arruinados?
Seguramente la gran mayoría.
Opino que cuando leemos estas biografías de grandes inversores deberíamos centrarnos más en todo el esfuerzo, trabajo, convicción y valores en general que tuvieron que en su éxito, que no deja de ser fruto de todo lo anterior.
Un saludo
Buenas tardes, ¡muchas gracias! por aportar tu valoración sobre el artículo y compartir tu opinión sobre John Templeton. Un saludo
Hola Andrea, cordial saludo desde Colombia.
Gracias por compartir este artículo. No conocía a Templeton. Eres muy generosa al dar a conocer todo esto del mundo de las inversiones.
Quería preguntarte, cómo encontrar esas compañias que estén valuadas a un precio barato y que tengan un valor intrínseco alto. Como las puedo identificar? Existe algún sitio web, alguna otra referencia?
De antemano, gracias por tu respuesta
Hola Miguel, ¡muchas gracias! por dejar tu comentario sobre el artículo publicado por Andrea. Agradecemos muchos tus palabras hacia ella. Respecto a tu consulta, nuestra sugerencia es realizar nuestro Curso Completo de Inversión en Dividendos
https://www.elclubdeinversion.com/curso-inversion-dividendos/. Aprenderás todo lo necesario para evaluar compañías desde un punto de vista fundamental.
Excelente Andrea, encuentro maravilloso aprender de personas ejemplares como el Sr. Templeton. Siempre he pensado que las biografías de tales individuos son la mejor lección para todos. Han existido personas que ya han pasado por muchos procesos, inclusive cometer errores, y podemos aprender de ellos. En mi caso, me gusta que a veces veo reflejadas ciertas actitudes o pensamientos a los yo misma infundo poca confianza, por su naturaleza única o inusual. Sin embargo, al leer estas vidas descubro que muchas veces esa temeridad e incertidumbre es la puerta a la aceptación de mi misma y al fomento de mi confianza interior. Gracias por compartir tus experiencias y conocieminto Andrea, a ti y a tu equipo.
¡Muchas gracias! Esmeralda 🙂 por tu valoración sobre el artículo publicado por Andrea. Nos alegra mucho leer la valoración que compartes con el resto de la audiencia. Nos alegra mucho tenerte entre nuestras seguidoras. Un saludo
Artículo muy interesante. ¿Hay algún libro biográfico de Templeton?
¡Muchas gracias! José Miguel 🙂 en el siguiente enlace compartimos algunos libros sobre de John Templeton https://www.amazon.es/s?k=John+Templeton+biograf%C3%ADa&__mk_es_ES=%C3%85M%C3%85%C5%BD%C3%95%C3%91&ref=nb_sb_noss esperamos que te sean de ayuda. Un saludo.
Estoy muy de acuerdo con la diversificación geográfica, solo que hay que tener muy clara la mecánica de la cobertura de divisas para evitar precisamente el efecto divisa,
Creo que este seria un muy buen articulo o video si pudieras explicarnos como funciona y como se realiza la cobertura de divisas de manera eficaz y eficiente.
Gracias
Salud
¡Muchas gracias! Josep por aportar tu opinión sobre el artículo publicado por Andrea. Tomamos nota de ello para hacérselo llegar. Un saludo 🙂