- Ganar más dinero requiere aplicar diez reglas clave: desde formarte en finanzas básicas hasta rodearte de personas con objetivos similares a los tuyos.
- Ahorra e invierte: constituye un fondo de seguridad de entre 6 y 12 meses de gastos y, después, invierte, porque el ahorro solo no enriquece.
- Diversifica siempre: combina inversiones alternativas como el crowdlending con opciones tradicionales como la bolsa o el sector inmobiliario para reducir riesgos.
- Compra activos primero, genera ingresos pasivos con ellos y solo entonces permítete los caprichos, siguiendo la filosofía de Padre Rico, Padre Pobre de Robert Kiyosaki.
- La formación es clave: Andrea insiste en que educarse financieramente es la herramienta más accesible y poderosa para ganar más dinero, por encima de cualquier otra estrategia.
Ganar más dinero depende de un puñado de decisiones repetidas durante años y de evitar los errores que anulan el efecto de todas las demás.
En este artículo te explico las 10 reglas para ganar dinero que aplico yo y que veo funcionar en quienes de verdad mejoran sus finanzas personales, con datos, ejemplos numéricos y criterios que puedes usar desde ya.
1. Conoce los conceptos básicos del dinero: ¿qué necesitas dominar antes de invertir?
Necesitas manejar con soltura tres conceptos: inflación, interés compuesto y diversificación del riesgo. Con ellos puedes comparar dos inversiones distintas, calcular cuánto tardarás en alcanzar un objetivo y detectar si estás asumiendo un riesgo concentrado sin saberlo. Son la base de la educación financiera y se aprenden en unas pocas semanas de dedicación seria.
El análisis que el Banco de España ha publicado como base del Plan de Educación Financiera 2026-2029 refleja que solo un 19 % de la población adulta responde correctamente a las tres preguntas básicas sobre inflación, interés compuesto y diversificación del riesgo. La peor contestada de las tres, con diferencia, es la del interés compuesto.
El diagnóstico se repite fuera de nuestras fronteras. Cuando la Comisión Europea presentó su Estrategia de Alfabetización Financiera en septiembre de 2025, partió de la misma constatación: menos de una quinta parte de los ciudadanos de la Unión Europea alcanza un nivel alto de conocimientos financieros.
El concepto peor comprendido es justamente el que más dinero mueve a largo plazo.
Te pongo el ejemplo clásico: ¿Qué prefieres: un proyecto de un año que renta un 20 % o dos proyectos consecutivos de seis meses que rentan un 10 % cada uno?
Con 1.000 € de partida, el primero te deja 1.200 €. El segundo te deja 1.100 € a los seis meses y, al reinvertir esos 1.100 € al 10 %, terminas el año con 1.210 €. La capitalización convierte dos 10 % en un 21 % anual.
Son 10 € de diferencia sobre 1.000 €. Aplica el mismo razonamiento a 30.000 € durante veinte años y verás por qué merece la pena entender esto antes de mover un euro. Puedes comprobarlo tú mismo con mi calculadora de interés compuesto.
2. Ahorra para invertir: ¿qué cantidad de dinero deberías tener parada?
El fondo de seguridad suele situarse entre 3 y 12 meses de gastos, aunque dónde te sitúes tú dentro de esa horquilla depende de la estabilidad de tus ingresos, de tus cargas familiares y de tu tolerancia al riesgo. Una vez cubierto, cada euro adicional parado en el banco pierde poder adquisitivo año tras año.
Si tus gastos mensuales son de 1.500 €, tu fondo estaría entre 9.000 € y 18.000 €. Un asalariado con contrato indefinido y pareja que también trabaja puede quedarse en la cantidad más baja. Un autónomo con ingresos irregulares debería irse a la alta.
A partir de ahí, la matemática es implacable. Imagina 10.000 € en una cuenta remunerada al 2 % anual: obtienes 200 € brutos, de los que Hacienda se lleva el 19 % por la base del ahorro del IRPF, así que te quedan 162 €. Con la inflación de la eurozona en el 2,8 % en junio de 2026 según Eurostat, tu poder adquisitivo cae unos 115 € en el año pese a haber ganado intereses.
El problema de fondo lo retrata el INE: la tasa de ahorro de los hogares españoles cerró 2025 en el 12,0 % de su renta disponible, siete décimas menos que en 2024, con el consumo creciendo por encima de la renta. Las familias ingresaron más y ahorraron menos.
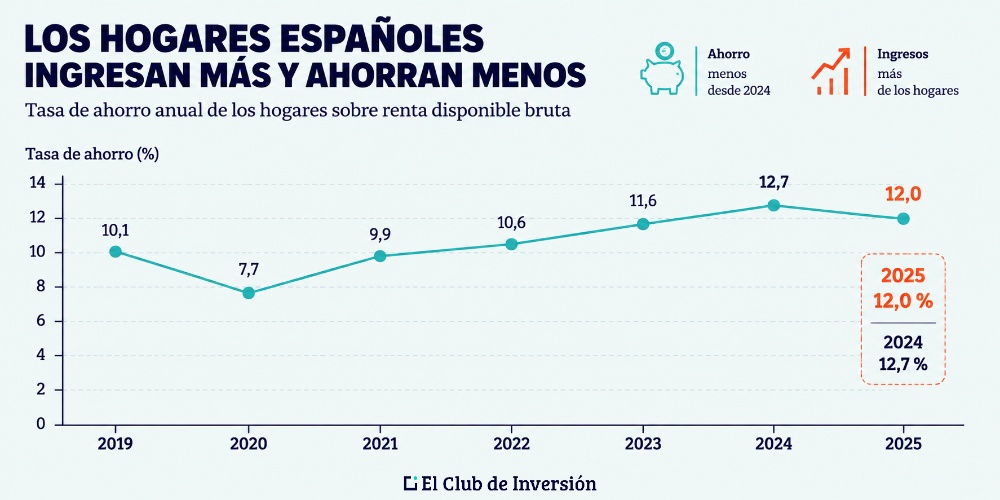
Por eso insisto tanto en pagarte a ti mismo primero: apartar la aportación el día que cobras, antes de que el gasto ocupe todo el espacio disponible.
3. Compra primero activos y luego pasivos: ¿en qué orden deberías gastar tu dinero?
Primero adquieres activos que generan ingresos y después, con esos ingresos, te compras los caprichos. Es la diferencia entre gratificación inmediata y gratificación diferida aplicada al dinero y es el orden de operaciones que separa a quien acumula patrimonio de quien lo consume según entra. No implica vivir con estrecheces, sino invertir antes de gastar.
Robert Kiyosaki lo explicó con una definición muy práctica en su libro de 1997: un activo mete dinero en tu bolsillo y un pasivo lo saca. Lo desarrollo con más detalle en mi resumen de Padre Rico, Padre Pobre.
La parte mental la trabaja bien Los secretos de la mente millonaria, de T. Harv Eker, con su idea del termostato financiero interno: la cantidad de dinero con la que te sientes cómodo tiende a ser la que acabas teniendo.
En la práctica, esto se traduce en una regla operativa muy simple. Domicilia una transferencia automática a tu cuenta de inversión con fecha del día siguiente al cobro de tu nómina. Con 200 € mensuales estás moviendo 2.400 € al año hacia activos que trabajan, sin depender de tu fuerza de voluntad a final de mes.
El error que veo repetirse es el contrario: esperar a fin de mes a ver qué sobra. Nunca sobra nada, porque el gasto se expande hasta llenar el ingreso disponible.
4. Escribe tus objetivos financieros: ¿por qué escribirlos no es suficiente?
Escribir un objetivo lo hace visible y lo que realmente mueve la aguja es especificar cuándo, dónde y cómo vas a actuar. La psicología lo llama intenciones de implementación y consiste en formular planes del tipo «si ocurre X, entonces hago Y». Ese formato convierte una intención vaga en una conducta que se dispara sola ante una señal concreta.
El metaanálisis de referencia sobre esta técnica, firmado por Peter Gollwitzer y Paschal Sheeran, reunió 94 pruebas independientes con más de 8.000 participantes y encontró un efecto de tamaño medio a grande sobre la consecución de objetivos, con un valor de 0,65 en la medida estándar que usan los investigadores.
Veámoslo con un ejemplo. El objetivo «quiero ganar 100 € más al mes» es correcto pero no acciona nada. Reescríbelo así: «Si es domingo a las 19:00, entonces dedico dos horas a preparar los pedidos de mi tienda online». Ahí ya tienes un disparador, un lugar y una duración.
Para dar un objetivo financiero por bien formulado debería contener cuatro elementos: una cifra, una fecha, un disparador concreto y una revisión programada. Si le falta alguno, todavía no es un objetivo, es un deseo.
5. Crea tu propio negocio: ¿Cómo generar ingresos fuera de tu nómina?
Un negocio propio es la vía con más recorrido para aumentar ingresos, porque no tiene el techo que tiene un salario. Internet ha reducido el coste de arranque hasta hacerlo asumible en paralelo a un empleo. El riesgo real ya no es el dinero invertido, sino los meses de tu tiempo que puedes perder construyendo algo que nadie quiere.
Por eso el orden importa. Antes de montar la web, comprueba que alguien está dispuesto a pagar por lo que ofreces: vende primero a mano, aunque sea a cinco personas, y construye después.
Elige un tema que domines o que te apasione lo suficiente como para seguir ahí dentro de dos años, porque ese es el plazo en el que suelen empezar a verse resultados serios en proyectos digitales.
Existen dos criterios de entrada recomendables antes de arrancar un proyecto:
- No conviene destinar al proyecto dinero que vaya a necesitarse en el corto plazo, por ejemplo, en los próximos uno o dos años.
- Es aconsejable fijar de antemano un plazo y una señal de validación de la idea de negocio. Por ejemplo, si en un plazo de 6 meses no se han conseguido al menos 2 clientes, quizás no merezca la pena seguir destinando más recursos a esta idea de negocio. Obviamente, el plazo y la señal de validación dependerán de cada caso concreto.
Y ten presente que los rendimientos de una actividad económica tributan en la base general del IRPF, junto a tu sueldo, no en la base del ahorro. Eso cambia el cálculo de lo que realmente te queda.
6. Crea múltiples fuentes de ingresos: ¿cuántas necesitas de verdad?
El estudio que se cita es el de Tom Corley, contable y planificador financiero, que durante cinco años encuestó a 233 personas de patrimonio elevado. Entre las que habían hecho su dinero por sí mismas, un 65 % tenía tres fuentes de ingresos, un 45 % llegaba a cuatro y un 29 % a cinco o más.
Conviene tomarlo con pinzas: es una muestra pequeña, autodeclarada, y describe correlación, no causa. Aun así, ninguna lectura razonable de esos números sostiene el consejo millonario de las siete fuentes que se suele ver.
Estos son los cuatro consejos más repetidos sobre cómo ganar mucho dinero y lo que hay realmente detrás de cada uno:
| Consejo muy repetido | Qué hay detrás | Qué hacer con él |
| «El millonario medio tiene 7 fuentes de ingresos» | Se atribuye a un informe del IRS que nadie ha localizado. El estudio real disponible (Corley, 233 encuestados) sitúa la cifra habitual en tres. | Construye tres sólidas antes de pensar en la cuarta. |
| «Escribe tus objetivos y se cumplirán» | Lo que la evidencia respalda con fuerza es el plan de cuándo, dónde y cómo actuar (Gollwitzer y Sheeran, 2006). | Convierte cada objetivo en un plan «si ocurre X, entonces hago Y». |
| «El ahorro no sirve para nada» | El ahorro no multiplica capital, pero es lo que financia las aportaciones y lo que evita vender en el peor momento. | Cubre el fondo de seguridad y automatiza el excedente. |
| «Diversifica todo lo que puedas» | Repartir entre diez productos de la misma clase de activo multiplica el papeleo sin reducir el riesgo de fondo. | Diversifica por clase de activo y por geografía, no por número de plataformas. |
Un umbral sencillo para abrir una nueva fuente de ingresos consiste en no iniciar la siguiente hasta que la anterior lleve un tiempo prudencial funcionando de forma estable sin intervención diaria. Para profundizar, puedes consultar esta guía completa sobre cómo generar ingresos pasivos con las vías más realistas.
Tres fuentes de ingresos estables valen más que siete a medio construir.
7. Diversifica tus inversiones: ¿cómo repartir tu dinero sin dispersarlo?
Diversificar consiste en repartir entre activos que se comportan de forma distinta ante el mismo acontecimiento. Renta variable, renta fija, inmobiliario e inversiones alternativas reaccionan de manera diferente a una subida de tipos o a una recesión, y ahí está la protección. Repartir el dinero entre veinte productos que caen a la vez no diversifica nada.
Colocar 100 € en diez proyectos de crowdlending en lugar de 1.000 € en uno solo reduce el riesgo de que un promotor concreto falle y deja intacto el riesgo de que el sector entero se atasque a la vez, que es exactamente lo que ocurre cuando cambia el ciclo o la regulación.
Las inversiones tradicionales ofrecen a cambio algo que las nuevas todavía no pueden ofrecer: recorrido comprobado. La Bolsa de Ámsterdam empezó a negociar acciones en 1602 con la Compañía Holandesa de las Indias Orientales y desde entonces ha atravesado guerras, pandemias y burbujas de todo tipo.
Sobre cuánto peso dar a cada bloque no hay una respuesta universal. En carteras de inversores particulares, la parte destinada a activos ilíquidos o alternativos suele moverse entre el 5 % y el 15 % del total, y dónde te sitúes tú depende de tu perfil de riesgo, tu horizonte temporal y tus objetivos.
Si quieres el enfoque más sencillo y contrastado para el grueso de la cartera, te lo explico en mi artículo sobre la cartera Boglehead.
8. Automatiza al máximo: ¿qué decisiones conviene quitarte de encima?
Automatiza todo lo que dependa de tu constancia y deja para ti solo las decisiones que exigen criterio. La transferencia mensual a inversión, el traspaso al fondo de emergencia y la reinversión de dividendos funcionan mejor programados. Cada decisión que eliminas del calendario es una oportunidad menos de equivocarte por cansancio, por miedo o por simple olvido.
La misma lógica sirve para tus ingresos. Si eres profesor de pintura, grabar una vez la explicación de cómo mezclar los colores y compartirla con todos tus alumnos te libera decenas de horas al trimestre para crear algo nuevo. Una acción, valor entregado muchas veces.
En inversión, la aportación periódica automática tiene un efecto añadido que se nota en los años malos: compras también cuando el mercado cae, que es precisamente cuando la mayoría deja de aportar.
Ahora bien, automatizar tiene un punto ciego. He visto carteras en piloto automático durante seis y siete años, aportando religiosamente a un producto que había dejado de tener sentido hacía tiempo. Automatiza la aportación y ponte una revisión en el calendario una o dos veces al año.
9. Invierte solo en las mejores oportunidades: ¿por qué perder duele más que ganar?
Porque recuperar una pérdida exige siempre una ganancia mayor que la pérdida sufrida. Esa asimetría es matemática pura y explica las dos reglas que Warren Buffett repite desde hace décadas, según las cuales la primera es no perder dinero y la segunda es no olvidar la primera. Cuando tu capital es pequeño, cada error pesa el doble.
Mira lo que necesitas para volver al punto de partida:
- Si pierdes un 10 %, necesitas ganar un 11,1 %.
- Si pierdes un 25 %, necesitas ganar un 33,3 %.
- Si pierdes un 50 %, necesitas ganar un 100 %.
- Si pierdes un 75 %, necesitas ganar un 300 %.
Con 1.000 € invertidos y una pérdida de 250 €, esos 750 € que te quedan tienen que crecer un 33,3 % solo para devolverte a los 1.000 € iniciales. Y eso sin haber ganado todavía nada.
De ahí que mis filtros de descarte sean bastante severos y son criterios técnicos que no dependen del perfil de nadie:
- Descarto cualquier producto cuyo funcionamiento no sepa explicar en tres frases a alguien sin formación financiera.
- Descarto lo que no publique cuentas auditadas o información suficiente para valorar el riesgo.
- Descarto de plano cualquier propuesta que garantice una rentabilidad concreta, porque la rentabilidad garantizada no existe fuera de los productos con garantía formal del emisor.
Si estás en el punto de tener una cantidad relevante lista para colocar, te resultará útil mi guía sobre dónde invertir 50.000 euros, donde aplico estos filtros paso a paso.
10. Rodéate de gente que quiera ganar más: ¿cómo saber de quién fiarte?
Rodearte de personas con tus mismos objetivos acelera tu aprendizaje, siempre que sepas separar a quien ha recorrido el camino de quien solo lo cuenta. La diferencia se comprueba en registros públicos y en el tipo de promesas que hace cada uno. Un divulgador puede darte información general, pero el asesoramiento personalizado exige autorización del supervisor.
La CNMV publicó en abril de 2026 la guía Del like a la inversión: qué debes saber de los finfluencers, después de revisar la actividad de una muestra amplia de creadores de contenido financiero. En esa revisión detectó que alrededor del 10 % de los perfiles analizados presentaba prácticas irregulares, incluidos casos de asesoramiento personalizado sin la licencia necesaria.
Estos son los cuatro filtros que aplico yo antes de dar credibilidad a alguien que habla de dinero:
| Filtro | Qué comprobar | Señal de alarma |
| Habilitación | Si la persona o entidad figura en los registros oficiales del supervisor de tu país. | Da recomendaciones a medida sobre tu cartera sin estar registrada. |
| Transparencia | Si declara de forma visible sus patrocinios, comisiones y enlaces de afiliación. | Recomienda siempre la misma plataforma y nunca explica por qué. |
| Trato del riesgo | Si explica qué puede salir mal y en qué escenarios pierdes dinero. | Habla de rentabilidad garantizada, de riesgo cero o de urgencia por entrar ya. |
| Prueba | Si aporta datos verificables con fuente y fecha, o solo capturas de resultados. | Su credencial principal son los seguidores y el coche del vídeo. |
Si lees desde Latinoamérica, el procedimiento es idéntico cambiando de supervisor: la CNBV y la Condusef en México, la CMF en Chile, la CNV en Argentina, la SMV en Perú o la Superintendencia Financiera en Colombia mantienen registros equivalentes y listas de entidades advertidas.
Conclusión: ¿cuáles son las condiciones para poder hacer dinero de forma sostenida?
Las condiciones son tres y ninguna depende de tener un capital inicial grande: entender los conceptos básicos, generar un excedente cada mes y colocarlo en activos que trabajen mientras tú haces otra cosa. Las diez reglas para ganar dinero de este artículo son formas concretas de cumplir esas tres condiciones sin depender de tu fuerza de voluntad.
La formación es la palanca más accesible de todas. No exige capital, no exige contactos y mejora el rendimiento de todas las demás decisiones que tomes después, incluida la de saber cuándo no invertir. Y sigue siendo terreno poco disputado: según ese mismo análisis del Banco de España, solo un 41 % de la población adulta declara haber recibido algún tipo de formación financiera, contando incluso la que uno se busca por su cuenta.
Si quieres profundizar y poner orden en tus finanzas personales desde la base, le puedes echar un vistazo a mi curso de Educación Financiera. Ganar más dinero termina traduciéndose en algo muy concreto: la calidad de vida de poder decidir sin que la cuenta corriente decida por ti.
Opinión personal de Andrea: por dónde empezaría yo si tuviera que aplicar estas diez reglas desde cero
Si tuviera que empezar de nuevo, no intentaría aplicar las diez reglas a la vez ni buscaría cuál puede darme más dinero más rápido. Empezaría por construir una base sencilla y sostenible: entender bien mis finanzas, conseguir cierto margen entre lo que ingreso y lo que gasto y tomar decisiones que pueda mantener en el tiempo.
A partir de ahí, iría avanzando poco a poco. Invertir, buscar nuevas fuentes de ingresos o poner en marcha un negocio pueden tener mucho potencial, pero también requieren más conocimientos, tiempo y capacidad para asumir errores. Por eso creo que tiene sentido llegar a esas decisiones con una base financiera suficientemente ordenada.
Eso sí, recuerda, como siempre digo, que es mejor invertir y esperar que esperar para invertir. No es algo positivo invertir sin tener los conocimientos necesarios, pero tampoco es esencial estar formándose durante años. Con unas nociones básicas, hoy en día es posible invertir de forma rentable en el largo plazo y sin apenas dedicar tiempo a ello (por ejemplo, con fondos indexados o un buen roboadvisor).
Para mí, además, una buena estrategia financiera no es la que parece perfecta sobre el papel, sino la que puedes seguir incluso cuando aparecen imprevistos, los mercados no acompañan o tus circunstancias cambian. La constancia y la capacidad de adaptarse probablemente terminan siendo más importantes que acertar siempre con la mejor decisión.
Al final, estas diez reglas no son una fórmula cerrada ni tienen por qué aplicarse en el mismo orden para todo el mundo. Lo crucial es utilizarlas como principios generales y adaptarlas a tu situación, tus objetivos y el momento en el que te encuentres.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre las reglas para ganar dinero
Sirven para cambiar el marco mental y se quedan cortos en la parte técnica.
Ambos trabajan sobre creencias y hábitos, que es donde arranca casi cualquier cambio financiero real.
Ninguno te enseña a comparar comisiones, a leer un folleto informativo o a construir una cartera equilibrada.
Combina esa lectura con formación operativa y con práctica sobre cantidades pequeñas antes de mover sumas importantes.
Los rendimientos de una actividad económica van a la base general del IRPF y se suman a tus ingresos del trabajo.
Antes de facturar necesitas darte de alta censal en la Agencia Tributaria y valorar el alta en el régimen de autónomos.
Los intereses y los dividendos siguen otra vía distinta y tributan en la base del ahorro.
Consulta tu caso concreto con un asesor fiscal, porque los umbrales y las obligaciones varían según tu situación.
Los efectos sobre tu liquidez se notan en el primer trimestre y los efectos sobre tu patrimonio tardan años.
Automatizar una aportación o recortar un gasto fijo se ve en la cuenta corriente en cuestión de semanas.
El interés compuesto, en cambio, necesita plazos largos para que la bola de nieve alcance un tamaño relevante.
Si tu horizonte es inferior a cinco años, plantéate objetivos de ahorro antes que de inversión.
Compara el coste de la deuda con la rentabilidad que puedes esperar razonablemente de la inversión.
Un préstamo personal al consumo suele salir caro y su coste es seguro, mientras que la rentabilidad de cualquier inversión es incierta.
Amortizar deuda cara funciona, por tanto, como una rentabilidad segura equivalente a su tipo de interés.
La deuda hipotecaria, con tipos habitualmente más bajos, admite otro análisis.
Reducir un gasto fijo actúa antes y aumentar ingresos tiene más recorrido a largo plazo.
Recortar 100 € de una cuota mensual libera 1.200 € al año desde el mes siguiente y ese dinero no tributa.
Subir tus ingresos en esos mismos 100 € brutos deja bastante menos después de impuestos, aunque no tiene techo.
En la práctica, casi todo el mundo avanza más rápido si empieza por el gasto fijo y trabaja los ingresos en paralelo.
Comprométete con un porcentaje de cada cobro en lugar de con una cifra fija.
Con ingresos variables, fijarte 300 € mensuales te obliga a romper el plan los meses flojos, y romperlo una vez facilita romperlo siempre.
Un porcentaje se adapta solo a cada ingreso y mantiene el hábito intacto.
Compensa además la irregularidad situando tu fondo de seguridad en la parte alta de la horquilla.
Sí, aunque el fondo de seguridad exige una decisión adicional: en qué moneda lo mantienes.
En economías con inflación alta y persistente, guardar todo el colchón en moneda local erosiona su valor muy deprisa.
Un reparto habitual consiste en dejar en moneda local lo necesario para los gastos corrientes de unos meses y llevar el resto a divisa fuerte o a activos indexados.
La proporción exacta depende de tus gastos y de tu tolerancia al riesgo de tipo de cambio.
7 comentarios en “10 reglas para ganar dinero: qué hacer primero y qué está sobrevalorado”
Maravilloso artículo Andrea! muchas veces la sociedad sólo nos inculca la importancia del ahorro. Sin embargo, debemos tomar acción e invertir ese capital. También hay quienes erróneamente piensan que al tener un salario alto, ya son ricos. Pongamos el dinero a trabajar 😉
Muchas gracias Daniel! nos alegra tu manera de pensar. Es cierto que mucha gente cuando se ve con un salario alto se piensa que ya tienen la vida de una persona rica. Sin embargo, esa forma de actuar les puede llevar a la ruina.
Hola. Andrea mi objetivo principal es dejar de trabajar, poder aprovechar todas las horas del día, he vendido una propiedad y con el dinero que me va a aportar, aprender todo lo posible como invertir y hacer que el dinero trabaje para mi. Te sigo y me parecen muy correctos tu forma de invertir!! Un saludo
¡Enhorabuena! por el paso dado Jose Antonio. La mejor inversión que puedes realizar es en cursos para mejorar tu educación financiera. De esta forma también mejorarás tu futuro y el de tus seres queridos.
Hola, os felicito por la labor de divulgación tan valiosa que hacéis.
Por mencionar algunas ideas de inversión a mí me resulta fundamental hoy día el Crowdlending porque es completamente automático. El trading necesita un periodo de formación mínimo de 3-4 años para ser consistente y no todo el mundo aguanta. En inmobiliario se necesita un capital de partida y la formación es fundamental porque una mala inversión puede ser difícil de recuperar ¿qué opinión os merecen en ese sentido las subastas judiciales? Un saludo
Hola Pablo, muchas gracias por tus palabras sobre ECDI. Estamos de acuerdo que unas inversiones requieren de más tiempo y formación que otras. Las subastas judiciales es un tema que quizás comentemos en el futuro. Un saludo
Hola Pablo. Muchas gracias por tus palabras. Es cierto que hay inversiones que requieren de una mayor formación y tiempo. También el riesgo juega un papel importante. Tomamos nota de las subastas judiciales. Un saludo