

- «Pensar rápido, pensar despacio» demuestra que los humanos tomamos decisiones irracionales dominadas por el Sistema 1, lo que genera errores costosos al invertir.
- Dos sistemas mentales rigen nuestras decisiones: el Sistema 1, rápido e intuitivo, y el Sistema 2, lento y racional, siendo el primero el que domina con más frecuencia.
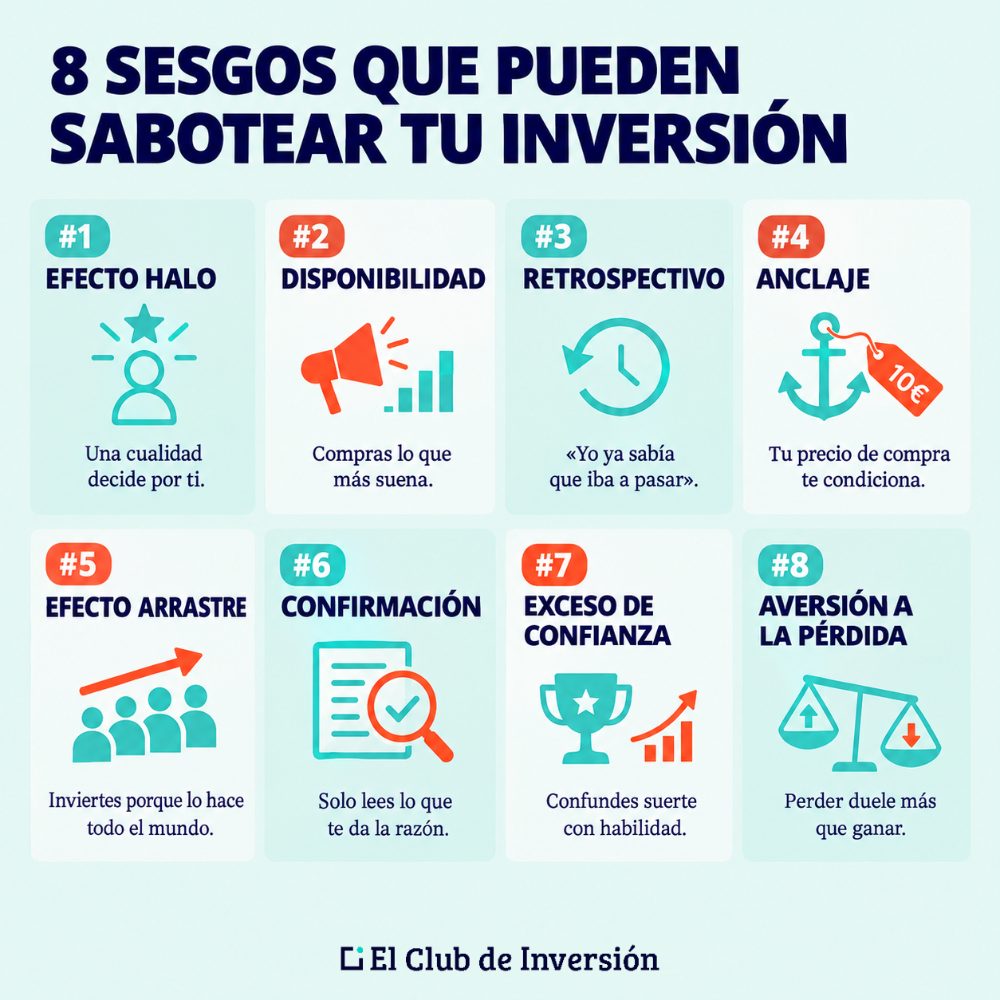
- Ocho sesgos cognitivos afectan directamente al inversor: efecto halo, heurística de la probabilidad, sesgo retrospectivo, efecto anclaje, efecto arrastre, sesgo de confirmación, exceso de confianza y aversión a la pérdida.
- La aversión a la pérdida es especialmente relevante: el dolor de perder 100 € es emocionalmente el doble que la alegría de ganar la misma cantidad.
- Conclusión editorial: Andrea subraya que este libro no solo mejora las inversiones, sino que abre los ojos ante errores mentales inconscientes de alto coste, recomendándolo sin reservas a cualquier inversor.
En este artículo te traigo el resumen de «Pensar rápido, pensar despacio» (título original: «Thinking, Fast and Slow»), el libro con el que Daniel Kahneman, premio Nobel de Economía en 2002 y pionero en psicología cognitiva, explicó cómo funciona nuestra manera de pensar y por qué nos equivocamos tanto al decidir.
Verás los dos sistemas que modelan cómo pensamos, los ocho sesgos cognitivos que más daño hacen a un inversor y qué partes del libro han resistido el paso del tiempo y cuáles ha desmentido la investigación posterior.
Termino con un protocolo de cinco reglas concretas para que estos fallos mentales no te salgan caros en tu cartera.
Aviso de transparencia: los enlaces al libro son enlaces de afiliación. Si compras a través de ellos, yo recibo una pequeña comisión, sin coste adicional para ti. No condiciona nada de lo que leerás aquí, incluidas las críticas al propio libro.
¿Quién fue Daniel Kahneman, el autor de «Pensar rápido, pensar despacio»?
Daniel Kahneman (Tel Aviv, 5 de marzo de 1934 – Suiza, 27 de marzo de 2024) fue un psicólogo israelí-estadounidense, profesor emérito de la Universidad de Princeton y una de las figuras con más profundo impacto en el estudio del juicio humano. Ganó el Premio Nobel de Economía en 2002 y falleció a los 90 años, según confirmó la propia Universidad de Princeton.
Kahneman se especializó en psicología cognitiva y dedicó más de cuatro décadas a investigar cómo formulamos nuestros juicios cuando no tenemos toda la información. Enseñó en la Universidad Hebrea de Jerusalén, en la Universidad de Columbia Británica y en Berkeley antes de incorporarse a Princeton en 1993.
Junto con Amos Tversky desarrolló la Teoría de las Perspectivas, publicada en la revista Econometrica en 1979, que es la base de la aversión a las pérdidas. A grandes rasgos, esta teoría sostiene que, cuando elegimos entre opciones cuyo resultado es incierto, no valoramos igual lo que podemos ganar que lo que podemos perder y tendemos a preferir la recompensa segura frente a otra mayor pero menos probable. Es teoría de la decisión bajo riesgo y lo que hizo fue cuestionar el modelo racional de la utilidad esperada sobre el que se había construido la economía clásica.
En 2002 recibió el Premio Nobel de Economía junto a Vernon Smith por haber integrado la investigación psicológica en las ciencias económicas, en especial en lo relativo al juicio humano y la toma de decisiones bajo incertidumbre. Tversky, su coautor durante casi treinta años, había fallecido en 1996 y el Nobel no se concede a título póstumo.
Diez años después de «Pensar rápido, pensar despacio» publicó «Ruido» (2021), escrito con Olivier Sibony y Cass Sunstein, donde aborda un fallo distinto del sesgo: la variabilidad de juicios que deberían ser idénticos. Fue su último libro.
¿Por qué resumo un libro de psicología en un blog de inversiones?
Porque invertir es, sobre todo, tomar decisiones bajo incertidumbre y ese es exactamente el objeto de estudio de Kahneman. Los conceptos que aborda el libro (la irracionalidad, la intuición, los errores de juicio, la heurística y la economía conductual) explican mejor los resultados de una cartera que muchos análisis técnicos. Entenderlos influye de forma directa en lo que ganas o dejas de ganar.
En el libro, Kahneman resume así el funcionamiento de nuestra mente al decidir:
Somos irracionales y tomamos decisiones en pocos segundos, lo que, muchas veces, nos conduce a errores.
Sus investigaciones confirman que en economía e inversiones también decidimos de forma irracional. Las mejores oportunidades las aprovechan los inversores que consiguen mantener la calma y pensar con lógica, en vez de dejarse llevar por sus emociones.
Por tanto, si aprendemos a ser más racionales, obtendremos mejores resultados al invertir. Ese es el motivo por el que resumo un libro de psicología en un blog de educación financiera.
El libro es muy extenso, así que en este resumen me centro en lo que te sirve como inversor: primero los dos sistemas de pensamiento y después los sesgos cognitivos que más influyen en tus decisiones de inversión.
¿Cuáles son los dos sistemas de pensamiento de Kahneman?
Kahneman distingue dos sistemas que modelan cómo pensamos.
- El Sistema 1 es el pensamiento rápido: automático, intuitivo, emocional y sin esfuerzo.
- El Sistema 2 es el pensamiento lento: reflexivo, racional y costoso en energía mental.
Conviven de forma permanente, pero el Sistema 1 decide muchísimo más de lo que creemos, y el Sistema 2 suele limitarse a justificar después lo que ya se ha decidido.
El Sistema 1 saca conclusiones de manera automática y es el responsable de crear sensaciones, intuiciones e intenciones erróneas. Funciona todo el día sin que le prestes atención.
El Sistema 2, por su parte, es el responsable de las actividades mentales que exigen concentración. Suele estar en modo de mínimo esfuerzo y solo se activa cuando la tarea lo obliga, porque pensar despacio consume recursos.
A los seres humanos nos gusta sentirnos racionales, así que damos por hecho que aprovechamos los beneficios del pensamiento lento y que este prevalece sobre el rápido. Los experimentos de Kahneman muestran lo contrario. Confiar en nuestras intuiciones es cómodo y por eso es el estado por defecto de la mente.
De esa forma de operar nacen los llamados sesgos cognitivos:
Se trata de un fenómeno psicológico que altera la información que captamos a través de nuestros sentidos y hace que distorsionemos la realidad.
¿Qué sesgos cognitivos afectan más a tus inversiones?
El libro recoge decenas de sesgos, pero ocho explican la mayor parte de los errores que veo cometer al invertir: efecto halo, heurística de la disponibilidad, sesgo retrospectivo, efecto anclaje, efecto arrastre, sesgo de confirmación, exceso de confianza y aversión a la pérdida. Todos son sesgos del pensamiento rápido y todos tienen una señal de alarma reconocible y una contramedida concreta.
Antes de verlos uno a uno, te dejo el mapa completo con la señal que delata cada sesgo y lo que puedes hacer al respecto:
| Sesgo | Cómo se manifiesta al invertir | Señal de alarma | Contramedida |
| Efecto halo | Compras una empresa porque te gusta su producto o su fundador | Sabes describir la marca, pero no sabes decir su deuda ni su margen | Escribir tres cifras del negocio antes de comprar |
| Heurística de la disponibilidad | Inviertes en lo que más has oído nombrar este mes | La idea te llegó por una noticia, un vídeo o un conocido | Exigir un dato estadístico, no un ejemplo aislado |
| Sesgo retrospectivo | Crees que la caída anterior era previsible y que la próxima también lo será | Usas la frase «estaba claro que iba a pasar» | Anotar tus previsiones por escrito y revisarlas después |
| Efecto anclaje | Tu precio de compra determina si vendes o mantienes | Piensas «espero a que vuelva a lo que pagué» | Preguntarte si comprarías hoy esa posición al precio actual |
| Efecto arrastre | Entras en un activo porque todo tu entorno está entrando | Tienes prisa por comprar y miedo a quedarte fuera | Aplazar 48 horas cualquier compra no planificada |
| Sesgo de confirmación | Solo lees análisis que respaldan lo que ya has comprado | No sabes citar el mejor argumento en contra de tu posición | Buscar de forma activa la tesis contraria antes de decidir |
| Exceso de confianza | Operas más a menudo tras una racha de aciertos | Tu número de operaciones sube después de ganar | Fijar un número máximo de operaciones al año |
| Aversión a la pérdida | Vendes lo que gana y conservas lo que pierde | Tus minusvalías llevan años en cartera «hasta recuperar» | Revisar la cartera por fundamentales, no por precio de compra |
Vamos a ver cada uno en detalle.
#1. Efecto halo: cuando una sola cualidad decide tu inversión
Es una generalización errónea a partir de nuestras percepciones. Nos gusta o nos disgusta todo de una persona, una empresa o un producto en función de una única cualidad que hemos observado.
Está en el Sistema 1 y es la forma que tiene el pensamiento rápido de representar el mundo. Las apariencias nos llevan a formarnos pensamientos positivos o negativos sobre algo sin conocerlo de verdad.
En inversiones, esto te puede llevar a juzgar un fondo o una acción sin tener un conocimiento amplio de él. Es un error grave elegir una inversión por la primera impresión, así que conviene seguir siempre un modelo racional cuando se trata de decisiones que comprometen tu futuro financiero.
Por tanto, para evitar el efecto halo tienes que estudiar a fondo y entender cualquier inversión antes de poner dinero en ella. Es algo que recalco mucho en mis artículos: tómate el tiempo necesario para asegurarte de que es una buena inversión en tu caso concreto y en el momento en el que estás.
#2. Heurística de la disponibilidad: por qué compras lo que más suena
Tendemos a dar más valor a la información más familiar o con más carga emocional. Solemos decidir en base a experiencias personales o a la opinión de gente en la que confiamos y no en base a datos. En algunos resúmenes verás este sesgo citado como heurística de la probabilidad.
Así, lo que nos llega de primera mano nos parece más verídico y le damos más credibilidad que a información objetiva procedente de fuentes ajenas.
Es un sesgo muy común que hace que los inversores compren caro cuando las noticias son muy positivas y vendan barato cuando el mercado entra en pánico. El ciclo de las criptomonedas de finales de 2017 lo ilustró bien: mucha gente compró porque todo su entorno compraba y semanas después vendía a un precio muy inferior al estallar la burbuja que ese mismo comportamiento había inflado.
El patrón se repite en cada moda de mercado y lo mismo ocurre cuando se dispara el interés por el ladrillo justo antes de un techo de ciclo, algo que analizo en detalle en mi artículo sobre cómo detectar una burbuja inmobiliaria.
Para evitarlo, decide en base a estadísticas y datos objetivos, no en base a la opinión de un conocido ni al dramatismo de un titular. Mi recomendación es que inviertas siempre con una estrategia que tenga puntos de entrada y de salida definidos antes de empezar. De esa manera no te dejarás influir por tus emociones ni por lo que opinen los demás.
#3. Sesgo retrospectivo: «Yo ya sabía que iba a pasar»
Cuando un hecho ya ha ocurrido, muchas personas afirman que sabían de antemano que ocurriría. Es lo que pasa cuando alguien hace una inversión muy arriesgada, le sale bien y asegura que lo tenía claro desde el principio.
Somos propensos a juzgar las decisiones por su resultado y no por la calidad del razonamiento que había detrás. Una vez conocemos el desenlace, resulta facilísimo tener una opinión buena o mala sobre quien decidió.
Este sesgo está muy presente en las predicciones de analistas y expertos financieros, porque cuando el hecho ya ha ocurrido, tenemos la falsa ilusión de entenderlo y nos resulta sencillo construir un pronóstico a partir del pasado. De ahí que confiemos ciegamente en quienes «acertaron» antes y creamos que pueden predecir el futuro.
Por eso, en la sección de bolsa de la actualización de la «Cartera Inversor Inteligente» repito siempre que es imposible predecir el futuro de las bolsas. Lo que sí podemos hacer es analizar su evolución pasada y la situación actual e invertir en base a ese conocimiento cierto, no en base a elucubraciones.
#4. Efecto anclaje: el precio al que compraste te secuestra
Al decidir, nos aferramos a una información conocida y la tomamos como referencia, aunque no tenga ninguna lógica en ese contexto. Nuestra mente convierte ciertos datos en anclas.
En inversiones, el error habitual es anclarse a un precio y usarlo como base de todas las decisiones posteriores. Si compras una acción a 10 € y años después cotiza a 16 €, el ancla te hará creer que está cara, sin tener en cuenta cuánto ha crecido la empresa en ese tiempo.
Lo mismo ocurre al vender. Cuesta muchísimo vender a 7 € algo que compraste a 10 € porque sientes que ahí materializas la pérdida, cuando la pérdida ya está en el precio.
Para alejarte de este sesgo, te recomiendo dos cosas:
- Entender el valor intrínseco del negocio en el que has invertido, como hacen los inversores value.
- Asumir que toda inversión tiene un coste de oportunidad y que a veces es preferible salir con una pérdida pequeña e ir a un activo más rentable que esperar años a volver al precio de compra.
Es también el motivo por el que conviene tener muy claro cuándo un stop loss tiene sentido y cuándo no, porque una orden automática decide por ti antes de que el ancla entre en juego.
#5. Efecto arrastre: invertir porque lo hace todo el mundo
Este fenómeno hace que nos dejemos llevar por la opinión de la mayoría. Se conoce también como efecto rebaño.
En inversiones provoca que compremos determinados fondos o activos porque están de moda y porque mucha gente, conocida o no, lo está haciendo. Mucha gente invierte siguiendo a la mayoría sin analizar si de verdad es rentable.
Por eso algunos de los mejores inversores de la historia, como Warren Buffett, insisten en la idea contraria:
Ser temeroso cuando los otros sean codiciosos y codicioso cuando los demás son miedosos
Dicho de otro modo: no te dejes arrastrar por lo que hacen los demás.
#6. Sesgo de confirmación: solo lees lo que te da la razón
Es el sesgo que nos lleva a buscar información que confirma nuestras creencias y a descartar todo lo que las contradice. Ocurre porque no nos gusta que nos lleven la contraria y nos cuesta reconocer que nos hemos equivocado.
En el mundo de las inversiones, aferrarte a tus creencias es carísimo. Hay que buscar información nueva de forma activa, sobre todo la que contradice tu tesis, porque es la única que puede ahorrarte un error.
Mi criterio es sencillo: si no sabes explicar el mejor argumento en contra de una inversión que tienes en cartera, todavía no la conoces lo suficiente. Reconocer y aceptar los propios errores reduce la probabilidad de repetirlos.
#7. Exceso de confianza: cuando confundes suerte con habilidad
Tras una racha de decisiones acertadas, dejamos de apoyarnos en datos y estadísticas para guiarnos por la intuición. Dejamos de pensar estadísticamente, en palabras del propio Kahneman.
Es un error especialmente frecuente en inversores con poca experiencia que han tenido aciertos tempranos, lo que se conoce como la suerte del principiante. Y tiene una consecuencia medible: operar más.
El estudio clásico de Brad Barber y Terrance Odean publicado en el Journal of Finance en 2000, sobre 66.465 hogares con cuenta en un bróker estadounidense entre 1991 y 1996, encontró que los que más operaban obtuvieron un 11,4 % anual, frente al 17,9 % que rentó el mercado en ese mismo periodo. Los autores atribuyen esa diferencia precisamente al exceso de confianza.
Más de 6 puntos de rentabilidad anual perdidos por operar de más, no por elegir mal. La clave para no caer en esto es doble: ser humilde y admitir que no lo sabes todo, y creer en la educación continua.
#8. Aversión a la pérdida: por qué perder duele más que ganar
Es el sesgo más citado del libro y el que mejor explica el comportamiento humano ante el riesgo. La idea es que el dolor de perder pesa más que la alegría de ganar la misma cantidad, así que preferimos arriesgarnos para evitar una pérdida antes que para conseguir una ganancia equivalente.
En la práctica, esto se traduce en vender una acción ante la mínima señal de alarma, sin evaluar si existe un riesgo real de pérdida permanente o si es una simple corrección de mercado. Y, a la vez, en conservar durante años una posición que pierde solo por no aceptar el error.
El valor de referencia que popularizó el libro sitúa ese desequilibrio en torno a 2,25: una pérdida pesaría algo más del doble que una ganancia idéntica. En 2018, sin embargo, David Gal y Derek Rucker publicaron en el Journal of Consumer Psychology una revisión que concluía que la evidencia disponible no respalda que las pérdidas sean, en conjunto, más impactantes que las ganancias, y que el efecto depende mucho del contexto.
La zanja la ha cerrado en buena medida el metaanálisis de Alexander Brown, Taisuke Imai, Ferdinand Vieider y Colin Camerer publicado en el Journal of Economic Literature en junio de 2024, que reunió 607 estimaciones procedentes de 150 artículos: el coeficiente medio de aversión a la pérdida es de 1,955, con un intervalo de confianza del 95 % entre 1,820 y 2,102.
El fenómeno existe y es sólido, pero la cifra redonda del «duele el doble» es un techo, no una ley. Y para ti eso no cambia nada operativo: aunque el factor sea 1,8 en lugar de 2,25, sigue siendo suficiente para que tu cartera se resienta si dejas que el miedo a perder decida por ti.
Por eso insisto tanto en definir la estrategia antes de empezar a invertir y sostenerla a largo plazo. A corto plazo hay mucho más ruido y volatilidad; a largo plazo la tendencia del mercado es bastante más clara y consistente, y enmarcar adecuadamente los riesgos es más fácil cuando el horizonte es amplio.
¿Qué partes de «Pensar rápido, pensar despacio» han resistido y cuáles no?
El núcleo del libro sigue en pie: la teoría de las perspectivas, el anclaje y el exceso de confianza son de los efectos mejor replicados de la psicología. Lo que no ha resistido es el capítulo dedicado al cebado o priming, cuyos estudios han fallado en replicaciones posteriores. El propio Kahneman lo reconoció públicamente y ese matiz es imprescindible para leer el libro con criterio hoy.
En febrero de 2017, respondiendo a un análisis que había revisado una a una las referencias del capítulo 4, Kahneman escribió en un comentario recogido por Retraction Watch que había depositado demasiada confianza en estudios con poca potencia estadística y señaló la ironía de que su primer artículo con Tversky tratara justamente sobre la creencia en la «ley de los números pequeños».
Al mismo tiempo, el proyecto Many Labs coordinado por Richard Klein y publicado en Social Psychology en 2014, que reunió 36 laboratorios y 6.344 participantes para replicar 13 efectos clásicos, sí confirmó con claridad el efecto anclaje, mientras que los efectos de cebado incluidos en el mismo estudio no se replicaron.
Esta es también la razón por la que encontrarás opiniones de «Pensar rápido, pensar despacio» muy encontradas: hay quien lo despacha entero por el capítulo del cebado y quien lo defiende sin admitir ninguna crítica.
Sin embargo, un premio Nobel que revisa su propio libro y admite el error en público está aplicando exactamente lo que predica: el Sistema 2 corrigiendo al Sistema 1 con datos encima de la mesa. Como inversor, ese es el comportamiento que te interesa imitar y no la fe ciega en ningún autor.
¿Cómo evitar los sesgos al invertir? Protocolo de 5 reglas
Los sesgos no se eliminan con fuerza de voluntad, porque el Sistema 1 se activa antes de que te des cuenta. Lo que sí funciona es poner reglas escritas que decidan por ti cuando estés alterado.
Según el estudio Mind the Gap 2026 de Morningstar, el dólar medio invertido en fondos y ETF estadounidenses ganó un 8,7 % anual en la década cerrada en diciembre de 2025, mientras que esos mismos fondos rindieron un 9,9 % anual. La diferencia de 1,2 puntos no la provoca el producto: la provoca el momento en que los inversores compran y venden.
Conviene decir que la cifra tiene discusión metodológica, y Jon Fulkerson, Bradford Jordan, Timothy Riley y Qing Yan cuestionan en un trabajo de 2026 pendiente de publicación en el Financial Analysts Journal que el coste del mal timing sea tan alto como sugiere ese cálculo. Aun así, la dirección del efecto no la discute nadie.
Y esos 1,2 puntos no son un detalle. Sobre 30.000 € invertidos durante 20 años, la diferencia entre capitalizar al 9,9 % y hacerlo al 8,7 % es de unos 198.200 € frente a unos 159.100 €: casi 39.000 € de diferencia, generados solo por el comportamiento. Puedes comprobarlo tú mismo con la calculadora de interés compuesto.
- Número máximo de operaciones al año. Al escoger un tope bajo y deliberado, cuando tengas que elegir entre dos ideas porque solo te queda un movimiento disponible, el filtro de calidad subirá solo.
- 48 horas de espera para toda compra no planificada. Si la idea no estaba en tu plan y aparece por una noticia o una conversación, se aplaza dos días. Las oportunidades que se evaporan en 48 horas casi nunca eran oportunidades.
- El argumento en contra, por escrito, antes de comprar. Dos líneas explicando qué tendría que ocurrir para que esta inversión saliera mal. Si no eres capaz de escribirlas, no compres todavía. Esta regla neutraliza a la vez el sesgo de confirmación y el efecto halo.
- Revisión por calendario, nunca por titular. Fija dos o tres fechas al año para revisar la cartera y respétalas. Revisar cuando el mercado cae es garantizar que decidirás con el Sistema 1 al mando.
- Una cartera por defecto que no dependa de tu estado de ánimo. Cuanto más automática sea la estructura, menos superficie le das a los sesgos. Una cartera Boglehead con aportaciones periódicas es aburrida por diseño y esa es exactamente su ventaja.
Estas cinco reglas te hacen más difícil convencerte por ti mismo y eso, medido en euros a veinte años, vale más que cualquier acierto puntual.
Conclusión: qué te llevas de «Pensar rápido, pensar despacio» como inversor
«Pensar rápido, pensar despacio» te enseña que tus decisiones de inversión las toma casi siempre el Sistema 1 y que tu parte racional llega tarde, cuando ya está todo decidido. Kahneman ofrece enseñanzas prácticas para reconocer esos fallos mentales, sobre todo el anclaje, el exceso de confianza y la aversión a la pérdida, que son los tres que más dinero cuestan en una cartera.
El mensaje de fondo del libro es que ponemos por delante nuestras experiencias pasadas, nuestros sentimientos y nuestras intuiciones al decidir y que por eso nos equivocamos de forma sistemática y predecible. La alternativa que propone es apoyarse en datos y estadísticas.
Desde el punto de vista del inversor, es una lectura de mucho provecho porque te abre los ojos ante situaciones en las que tu propia mente te llevaría a cometer errores caros sin que te dieras cuenta. Y su utilidad va mucho más allá de la bolsa: sirve para el crecimiento personal, para las estrategias empresariales y para cualquier decisión importante de tu vida cotidiana.
Opinión personal de Andrea: lo que más valoro de «Pensar rápido, pensar despacio» es lo incómodo que resulta reconocerse en él
Muchos de los libros que leemos sobre dinero apuntan hacia fuera: al mercado y a los activos que compramos. Este apunta hacia dentro, y de ahí viene su incomodidad. Cuando leemos la descripción de un error de juicio, lo habitual es intentar ubicarlo en otra persona antes que en nosotros mismos. Esa pequeña resistencia a reconocerse me parece la parte más valiosa del libro.
Con el dinero sucede además otra cosa: equivocarse tiene precio, y eso convierte cada decisión en una cuestión de amor propio. Quien ha ordenado antes su vida financiera y conoce la incertidumbre que tolera de verdad, y no la que le gustaría tolerar, tiene mucho menos que decidir el día en que el mercado cae con fuerza. La calma con la que se invierte suele venir de ese trabajo previo, hecho en frío, nunca en caliente ni en los momentos de pánico.
Me quedo con una idea que va más allá de la inversión: convivir con la propia mente es un trabajo que no termina. Nadie deja de tener sesgos por haber leído sobre ellos. Lo que sí puede cambiar es el trato que uno se da cuando se equivoca y los pensamientos que derivan de cada experiencia. Intenta siempre construir aprendizajes de cada error o sesgo en el que caigas, en lugar de limitarte a lamentar una mala decisión.
Y con esto ya sabes mi opinión sobre el tema. Ahora me encantaría leer la tuya en los comentarios.
Hasta el próximo artículo, ¡te deseo unas muy felices inversiones!
Preguntas frecuentes sobre «Pensar rápido, pensar despacio»
«Pensar rápido, pensar despacio» trata del sesgo, es decir, del error que se repite siempre en la misma dirección.
«Ruido», publicado en 2021 con Olivier Sibony y Cass Sunstein, trata de la variabilidad: dos personas que evalúan lo mismo y llegan a conclusiones distintas.
Son dos fallos del juicio humano diferentes y complementarios.
Para un inversor particular, el primero es bastante más aplicable.
Sí, y Kahneman dedica una parte del libro a demostrarlo con datos de asesores financieros profesionales.
Al analizar sus resultados a lo largo de varios años, la consistencia entre un año y el siguiente resultó prácticamente nula, lo que apuntaba a suerte y no a habilidad.
La diferencia con el particular es que el profesional tiene procesos y controles que amortiguan el sesgo.
El sesgo, sin embargo, está igual de presente.
Depende de tu objetivo: si solo quieres aplicar los sesgos a tus inversiones, un buen resumen te da el 80 % del valor en una fracción del tiempo.
El libro entero merece la pena si te interesa el razonamiento experimental que hay detrás de cada conclusión.
Es denso y académico, y mucha gente lo abandona a mitad.
Mi consejo es empezar por un resumen y leer completos solo los capítulos que te hayan enganchado.
Porque el Premio Nobel no se concede a título póstumo y Tversky falleció en 1996, seis años antes de la concesión.
La Teoría de las Perspectivas es obra conjunta de ambos.
Kahneman reconoció públicamente esa autoría compartida en numerosas ocasiones.
El galardón de 2002 lo compartió con el economista experimental Vernon Smith.
Porque el libro tiene dos problemas distintos que se confunden entre sí: es difícil de leer y una parte de su evidencia ha sido cuestionada.
Muchos lectores lo abandonan por el estilo, no por el contenido.
Otros lo descartan entero por el capítulo del cebado, cuando el resto del libro sigue vigente.
Separar las dos críticas ayuda a leerlo con expectativas realistas.
Puede reducir bastantes, pero no todos.
Al automatizar aportaciones y rebalanceos elimina el anclaje al precio de compra y buena parte del exceso de operativa.
Lo que no puede evitar es que tú traspases o canceles la cartera en plena caída, que es justo donde se pierde el dinero.
La decisión de no tocar nada sigue siendo tuya.
No, y esa es una de las lecturas más equivocadas del libro.
Conocer los sesgos no te permite anticipar cuándo el resto del mercado va a equivocarse ni con qué intensidad.
De hecho, la conclusión que se desprende de la evidencia es la contraria: cuanto más operas, peor sueles hacerlo.
Los sesgos son una herramienta defensiva, no una ventaja competitiva.
23 comentarios en “Resumen de «Pensar rápido, pensar despacio», de Daniel Kahneman”
Gracias Andrea, tus post y video valen oro!
¡Muchas gracias! por tus palabras Carlos :-). Se agradece mucho poder leer que el trabajo realizado se valora tanto. Te deseamos unas muy felices inversiones. Un saludo
Muchas gracias por estar ahí.
Tus contenidos son siempre concisos y muy educativos.
Un saludo.
¡Muchas gracias! por tus palabras José Antonio. Nos hace muy felices leer un comentario tan positivo y agradecido como el tuyo. Un saludo 🙂
Hola Andrea, muchas personas pierden dinero por no planificar, por no analizar a través de un plan de negocio las ganancias probables y los riesgos de perder en su inversión. Se dejan llevar por lo que le dicen otros o creen, como señala Kahneman.
Luisa
Hola Luisa, gracias por dejar tu comentario. Así es, llevar una correcta planificación y poner en práctica una estrategia es clave en cualquier inversión. Es muy importante tener las ideas claras, lo peor muchas veces es cuando entran dudas. Un saludo 🙂
Muchas gracias Andrea. No conocía este libro. La verdad es que el control de las enociones es fundamental en la bolsa y en la vida 😉 Saludos!!!!
¡Muchas gracias! por dejar tu comentario Jose. Se podría decir que el control de las emociones en bolsa son un 80% del éxito y el 20% restante el conocimiento. Es importante dejar a un lado las noticias, lo importante es lo que tu veas en el gráfico. Ahí está la verdad de todo. Un saludo 🙂
Muchas gracias Andrea; valoro mucho la información entregada, y tu esfuerzo por resumir un libro extenso. Me viene muy bien, porque me ayuda a conocer mi propia sicología al enfrentar una entrada, teniendo en cuenta el análisis de Kahneman.
Un afectuoso saludo
¡Muchas gracias! a ti Luis por tus palabras y saber valorar el esfuerzo realizado. Nos alegra mucho que te haya ayudado el artículo. Lo importante es que sigas una estrategia y no la cambies a pesar de cualquier noticia. Lo mejor es alejarse del ruido. Un saludo 🙂
Hola Andrea:
Había «leído» este libro hace tiempo, pero me quedé a la mitad, es un libro muy, muy pesado con sus 600 páginas. El caso es que me ha venido muy bien para ver de un vistazo rápido todos los sesgos de los que habla. Lo triste es que el hombre tropieza una y otra vez en la misma piedra, aunque te digan que la piedra está ahí en medio. ¿Mi confianza en Cobas está fundada? o es efecto halo de que Paco García Paramés está detrás?
En todo caso, muchas gracias Andrea por el esfuerzo de facilitarnos su resumen.
Un saludo.
Hola Pedro. Muchas gracias por dejar tu comentario y opinión sonbre el libro. Andrea comparte muchos resúmenes de libros a través del blog y del canal de Youtube https://www.youtube.com/elclubdeinversion un saludo 🙂
Definitivamente es un libro que te ubica, te hace mirar al espejo, y ver como estas, y que cambiar, sabiendo que cambio es siempre crecimiento. Excelente resumen, y como es habitual, tu sencillez Andrea, es profundamente profesional y practica, muchas gracias….
¡Muchas gracias! por tu comentario Ricardo. Nos alegra mucho que te haya gustado el resumen de Andrea. Agradecemos que hayas compartido tu opinión sobre el libro con el resto de la comunidad. Un saludo 🙂
Primero y fundamental, Gracias por este trabajo admirable y muy valorado, por los que entendemos, que el tiempo que inviertes y la profesionalidad pedagógica que le imprimes, nos brinda un capital adicional increíble. Percepción, Emociones y Decisiones, son elementos complejos de manejar, racionalmente y mucho menos con un contexto de incertidumbre. Creo que este libro es una excelente lectura junto a «Inteligencia Emocional» de Daniel Coleman, de nuevo Gracias por tu ayuda…
Wooow, la información es bastante clara. Leer esto después de leer un capitulo del libro me a ayudado muchísimo, muchas gracias!!!
¡Muchas gracias! por dejar tu comentario y valorar el material compartido por Andrea. Un saludo 🙂
Excelente resumen,
Lei el libro y es revelador! Sirve para todos los ambitos de la vida! Este fue un gran refresco!
Muchas gracias por el tiempo para hacerlo.
Un saludo.
¡Muchas gracias! Mario 🙂 nos alegra mucho leer tu valoración sobre el resumen de Andrea. Ciertamente es un libro increíble que se puede aplicar a muchas otras áreas de nuestra vida. Un saludo 🙂
excelente.. comprendí mucho mas al leerme el resumen, que el propio libro
¡Muchas gracias! Daniela 🙂 por tu gran valoración sobre el resumen realizado por parte de Andrea. Un saludo
Enhorabuena por el resumen que habeís hecho.
Sin embargo, deciros, que he tenido ocasión de leer el libro y aunque la idea central de PENSAR LENTO, PENSAR RAPIDO es genial su lectura es en extremo difícil.
El autor podría haber desarrollado el temario de una manera mucho mas asequible para el lector medio.
Muchas gracias por compartirnos tu experiencia Alfredo.